
















- প্রচ্ছদ
- Topic
ক্রেডিটকার্ড
যুক্তরাষ্ট্রে নতুন এসেই ক্রেডিট কার্ড পাওয়া সম্ভব নয়, এমন ধারণা নিয়ে অনেক প্রবাসী বছরের পর বছর অপেক্ষা করেন। অথচ দেশটিতে নতুন ক্রেডিট ব্যবহারকারী, কলেজ ও বিশ্ববিদ্যালয়ের শিক্ষার্থী এবং সীমিত ক্রেডিট ইতিহাস রয়েছে এমন ব্যক্তিদের জন্যও রয়েছে বিভিন্ন ধরনের ক্রেডিট কার্ডের সুযোগ। কিছু কার্ডের ক্ষেত্রে আগে থেকে ক্রেডিট স্কোর না থাকলেও আবেদন করা যায়। এমনকি অনেক ব্যাংক ও আর্থিক প্রতিষ্ঠান ঘরে বসেই অনলাইনে আবেদন করার ব্যবস্থা রেখেছে। তবে আবেদন করলেই কার্ড পাওয়া নিশ্চিত নয়; আবেদনকারীর বয়স, আয়, পরিচয় যাচাই এবং সংশ্লিষ্ট প্রতিষ্ঠানের শর্তের ওপর অনুমোদন নির্ভর করে। সম্প্রতি ভার্জিনিয়া থেকে এক বাংলাদেশি প্রবাসী ক্রেডিট কার্ড নিয়ে তাঁর অভিজ্ঞতার কথা জানান আমেরিকা বাংলায়। তিনি যুক্তরাষ্ট্রে প্রায় সাড়ে তিন বছর ধরে বসবাস করছেন এবং গ্রিন কার্ডধারী। কিন্তু এখনো কোনো ক্রেডিট কার্ড নিতে পারেননি। তাঁর ভাষ্য অনুযায়ী, একসময় একটি ব্যাংকে গিয়ে ক্রেডিট কার্ডের বিষয়ে জানতে চাইলে তাঁকে ৫০০ ডলার দিতে হবে বলে জানানো হয়েছিল। তবে ওই অর্থ কার্ডের ফি, নাকি সিকিউরড ক্রেডিট কার্ডের নিরাপত্তা জামানত ছিল, তা তিনি নিশ্চিত করতে পারেননি। ফলে বিষয়টি না বুঝতে পেরে তিনি আর আবেদন করেননি। তাঁর এই অভিজ্ঞতা থেকে বোঝা যায়, সঠিক তথ্যের অভাব বা ভুল বোঝাবুঝির কারণে অনেক নতুন প্রবাসী ক্রেডিট কার্ড নেওয়ার সুযোগ সম্পর্কে জানতে পারেন না। যুক্তরাষ্ট্রে নতুনদের জন্য একটি পরিচিত বিকল্প হলো সিকিউরড ক্রেডিট কার্ড। সাধারণ ক্রেডিট কার্ডের ক্ষেত্রে ব্যাংক গ্রাহকের ক্রেডিট ইতিহাস ও আর্থিক সক্ষমতা বিবেচনা করে ঋণসীমা নির্ধারণ করে। কিন্তু সিকিউরড ক্রেডিট কার্ডের ক্ষেত্রে শুরুতে একটি নির্দিষ্ট পরিমাণ অর্থ নিরাপত্তা জামানত হিসেবে জমা রাখতে হয়। অনেক ক্ষেত্রে এই জামানতের পরিমাণ অনুযায়ী কার্ডের ক্রেডিট লিমিট নির্ধারিত হয়। উদাহরণ হিসেবে, কোনো কার্ডের জন্য ২০০ বা ৫০০ ডলার জামানত জমা রাখতে হতে পারে। এই অর্থ সাধারণত ব্যাংকের কাছে নিরাপত্তা হিসেবে থাকে, এটি সরাসরি বার্ষিক ফি নয়। কার্ডের শর্ত অনুযায়ী অ্যাকাউন্ট বন্ধ করে বকেয়া পরিশোধ করলে অথবা ব্যাংক কার্ডটি সাধারণ ক্রেডিট কার্ডে উন্নীত করলে জামানতের অর্থ ফেরত পাওয়া যেতে পারে। শিক্ষার্থীদের জন্যও রয়েছে আলাদা সুযোগ। যুক্তরাষ্ট্রের কলেজ ও বিশ্ববিদ্যালয়ে পড়ুয়া শিক্ষার্থীরা স্টুডেন্ট ক্রেডিট কার্ডের জন্য আবেদন করতে পারেন। কিছু স্টুডেন্ট কার্ডের ক্ষেত্রে আগে থেকে ক্রেডিট স্কোর থাকা বাধ্যতামূলক নয়। ডিসকভারসহ কয়েকটি প্রতিষ্ঠান শিক্ষার্থীদের জন্য এমন কার্ডের ব্যবস্থা রেখেছে, যেগুলোর মাধ্যমে দায়িত্বশীলভাবে ব্যবহার ও সময়মতো বিল পরিশোধের অভ্যাস গড়ে তোলার পাশাপাশি ক্রেডিট ইতিহাস তৈরি করা সম্ভব। তবে শিক্ষাপ্রতিষ্ঠানে পড়াশোনা করলেই কার্ড অনুমোদন হবে, এমন নিশ্চয়তা নেই। আবেদনকারীর আয়, বয়স এবং অন্যান্য যোগ্যতা যাচাই করা হয়। ২১ বছরের কম বয়সী শিক্ষার্থীদের ক্ষেত্রে যুক্তরাষ্ট্রে বিশেষ নিয়ম রয়েছে। সাধারণত তাঁদের নিজস্ব আয় বা আর্থিক সক্ষমতার প্রমাণ দিতে হয়। অন্যথায় ২১ বছর বা তার বেশি বয়সী একজন যোগ্য ব্যক্তিকে কো-সাইনার হিসেবে দায়িত্ব নিতে হতে পারে। অন্যদিকে, ২১ বছর বা তার বেশি বয়সীদের ক্ষেত্রে ব্যাংক আবেদনকারীর বর্তমান বা প্রত্যাশিত আয় এবং ঋণ পরিশোধের সক্ষমতা বিবেচনা করে। তাই শিক্ষার্থীদের আবেদন করার আগে সংশ্লিষ্ট কার্ডের বয়স ও আয়ের শর্ত জেনে নেওয়া জরুরি। আন্তর্জাতিক শিক্ষার্থীদের জন্যও যুক্তরাষ্ট্রে ক্রেডিট কার্ড পাওয়ার কিছু সুযোগ রয়েছে। তবে তাঁদের ক্ষেত্রে কার্ডের ধরন ও আবেদনপ্রক্রিয়া ভিন্ন হতে পারে। অনেক ব্যাংক সোশ্যাল সিকিউরিটি নম্বর বা এসএসএন চায়। কিছু প্রতিষ্ঠান নির্দিষ্ট শর্তে আইটিআইএন বা অন্যান্য পরিচয়সংক্রান্ত তথ্য গ্রহণ করতে পারে। আবার কিছু বিশেষায়িত প্রতিষ্ঠান আন্তর্জাতিক শিক্ষার্থীদের জন্য আলাদা আবেদনপ্রক্রিয়া রাখে। কোন প্রতিষ্ঠান কী ধরনের পরিচয়পত্র গ্রহণ করে, তা আগে যাচাই করা প্রয়োজন। শুধু আন্তর্জাতিক শিক্ষার্থী হওয়ার কারণে আবেদন বাতিল হবে, এমন নয়; আবার আবেদন করলেই অনুমোদন পাওয়া যাবে, এমন নিশ্চয়তাও নেই। ক্রেডিট কার্ডের আবেদন করতে সব সময় ব্যাংকের শাখায় যাওয়ার প্রয়োজন হয় না। অনেক প্রতিষ্ঠান তাদের ওয়েবসাইটের মাধ্যমে অনলাইনে আবেদন গ্রহণ করে। সাধারণত আবেদনকারীর নাম, জন্মতারিখ, যুক্তরাষ্ট্রের ঠিকানা, ফোন নম্বর, আয়ের তথ্য এবং সোশ্যাল সিকিউরিটি নম্বরসহ প্রয়োজনীয় তথ্য দিতে হয়। শিক্ষার্থীদের ক্ষেত্রে শিক্ষাপ্রতিষ্ঠানের তথ্যও চাওয়া হতে পারে। আবেদন জমা দেওয়ার পর কোনো কোনো প্রতিষ্ঠান দ্রুত প্রাথমিক সিদ্ধান্ত জানায়। তবে অতিরিক্ত পরিচয় যাচাই বা আর্থিক তথ্য পর্যালোচনার প্রয়োজন হলে অনুমোদন পেতে সময় লাগতে পারে। নতুন গ্রাহকরা ডিসকভার, ক্যাপিটাল ওয়ান এবং ব্যাংক অব আমেরিকার মতো প্রতিষ্ঠানের বিভিন্ন ক্রেডিট কার্ডের শর্ত যাচাই করতে পারেন। ডিসকভারের কিছু স্টুডেন্ট ও সিকিউরড কার্ডে আবেদন করার জন্য আগে থেকে ক্রেডিট স্কোর থাকা বাধ্যতামূলক নয়। ক্যাপিটাল ওয়ানের সিকিউরড কার্ড নতুন বা সীমিত ক্রেডিট ইতিহাস রয়েছে এমন গ্রাহকদের জন্য একটি বিকল্প। ব্যাংক অব আমেরিকাসহ অন্যান্য প্রতিষ্ঠানের কার্ডের ক্ষেত্রেও আবেদনকারীর যোগ্যতা ও প্রয়োজনীয় কাগজপত্র যাচাই করে আবেদন করা যায়। তবে প্রতিটি কার্ডের বার্ষিক ফি, সুদের হার, জামানত এবং আবেদনসংক্রান্ত শর্ত আলাদা। ক্রেডিট কার্ড নেওয়ার আগে কয়েকটি বিষয় বিশেষভাবে খেয়াল রাখা জরুরি। কার্ডের বার্ষিক ফি আছে কি না, সুদের হার কত, বিল পরিশোধের শেষ তারিখ কখন এবং দেরিতে বিল পরিশোধ করলে কত জরিমানা দিতে হবে, তা জেনে নিতে হবে। সিকিউরড কার্ডের ক্ষেত্রে নিরাপত্তা জামানত কত এবং কোন শর্তে তা ফেরত পাওয়া যাবে, সেটিও পরিষ্কারভাবে বুঝে নেওয়া উচিত। আবেদন করার সময় ব্যাংক ক্রেডিট রিপোর্ট যাচাই করলে ক্রেডিট স্কোরে সাময়িক প্রভাব পড়তে পারে। তাই একসঙ্গে অনেকগুলো কার্ডের জন্য আবেদন না করে নিজের যোগ্যতা অনুযায়ী উপযুক্ত কার্ড নির্বাচন করাই ভালো। ক্রেডিট কার্ড পাওয়ার পর দায়িত্বশীল ব্যবহার আরও গুরুত্বপূর্ণ। প্রতি মাসে নির্ধারিত সময়ের মধ্যে বিল পরিশোধ করতে হবে। সম্ভব হলে পুরো বিল পরিশোধ করা উচিত, যাতে সুদের অতিরিক্ত খরচ এড়ানো যায়। অপ্রয়োজনীয় কেনাকাটা করে শুধু ক্রেডিট স্কোর বাড়ানোর চেষ্টা করা ঠিক নয়। নিয়মিত ও সময়মতো বিল পরিশোধ এবং সীমার মধ্যে কার্ড ব্যবহার যুক্তরাষ্ট্রে ভালো ক্রেডিট ইতিহাস গড়ে তুলতে সহায়তা করে। ভবিষ্যতে গাড়ি কেনার ঋণ, মর্টগেজ কিংবা বাড়ি ভাড়ার আবেদনের সময়ও ক্রেডিট ইতিহাস গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। সব মিলিয়ে, যুক্তরাষ্ট্রে নতুন এসেছেন বলে ক্রেডিট কার্ডের জন্য বছরের পর বছর অপেক্ষা করার প্রয়োজন নেই। নিজের বয়স, আয়, পরিচয়পত্র এবং আর্থিক পরিস্থিতি অনুযায়ী স্টুডেন্ট বা সিকিউরড ক্রেডিট কার্ডের মতো বিকল্প খুঁজে দেখা যেতে পারে। সঠিক তথ্য জেনে অনলাইনে আবেদন করলে ঘরে বসেই প্রক্রিয়াটি শুরু করা সম্ভব। তবে কার্ড পাওয়ার চেয়ে গুরুত্বপূর্ণ হলো সেটি দায়িত্বশীলভাবে ব্যবহার করা এবং সময়মতো বিল পরিশোধের অভ্যাস গড়ে তোলা।
যুক্তরাষ্ট্রের অধিকাংশ অঙ্গরাজ্যে ক্রেডিট কার্ডের ঋণসীমা কমেছে। নতুন এক বিশ্লেষণ অনুযায়ী, ২০২৬ সালের দ্বিতীয় প্রান্তিক পর্যন্ত আগের বছরের তুলনায় দেশটির ৫০টি অঙ্গরাজ্যের মধ্যে ৩৬টিতে গ্রাহকদের গড় ক্রেডিট সীমা কমে গেছে। কোথাও এই পতন তুলনামূলক সামান্য হলেও কয়েকটি অঙ্গরাজ্যে কমেছে উল্লেখযোগ্য হারে। এতে গ্রাহকদের ধার করার সক্ষমতা সীমিত হওয়ার পাশাপাশি ক্রেডিট স্কোরেও নেতিবাচক প্রভাব পড়ার আশঙ্কা তৈরি হয়েছে। ব্যক্তিগত অর্থব্যবস্থা নিয়ে কাজ করা প্রতিষ্ঠান ওয়ালেটহাবের বিশ্লেষণে ইউটাহকে ক্রেডিট সীমা কমার দিক থেকে সবচেয়ে বেশি প্রভাবিত অঙ্গরাজ্য হিসেবে চিহ্নিত করা হয়েছে। তালিকায় দ্বিতীয় স্থানে রয়েছে মিনেসোটা এবং তৃতীয় স্থানে মন্টানা। তবে এখানে একটি বিষয় গুরুত্বপূর্ণ—সবচেয়ে বেশি সামগ্রিক প্রভাবের তালিকায় শীর্ষে থাকা আর শতকরা হিসাবে সবচেয়ে বেশি সীমা কমা এক বিষয় নয়। ইউটাহর বাসিন্দাদের প্রাথমিক ক্রেডিট সীমা তুলনামূলক বেশি থাকায় শতকরা হিসাবে পতন কম হলেও ধার করার সক্ষমতা হারানোর পরিমাণ উল্লেখযোগ্য হয়েছে। মিনেসোটায় ২০২৫ সালের জুন থেকে ২০২৬ সালের জুন পর্যন্ত এক বছরের হিসাবে গড় ক্রেডিট সীমা প্রায় ৮ শতাংশ কমেছে। অন্যদিকে, একই সময়ে মন্টানায় গড় সীমা কমেছে প্রায় ১৩ শতাংশ। অর্থাৎ, মন্টানায় শতকরা হিসাবে পতন বেশি হলেও সামগ্রিক পরিস্থিতি মূল্যায়নের সময় প্রাথমিক ক্রেডিট সীমা এবং অন্যান্য আর্থিক সূচকও বিবেচনায় নেওয়া হয়েছে। এই বিশ্লেষণে অঙ্গরাজ্যগুলোর গড় ক্রেডিট সীমা এবং সময়ের সঙ্গে সেই সীমার পরিবর্তন—দুটি বিষয়কে গুরুত্ব দেওয়া হয়েছে। নতুন খোলা ক্রেডিট কার্ডের সীমা এবং নির্দিষ্ট সময়ে গ্রাহকদের গড় সীমার পরিবর্তনও হিসাবের মধ্যে রাখা হয়েছে। ফলে তালিকাটি শুধু কোথায় সীমা কত শতাংশ কমেছে, তা দেখায় না; বরং আগে থেকে পাওয়া ঋণসুবিধার তুলনায় গ্রাহকেরা কতটা ধার করার সক্ষমতা হারিয়েছেন, সেটিও বিবেচনা করে। ক্রেডিট কার্ডের সীমা কমে যাওয়া কেন গুরুত্বপূর্ণ, তা বুঝতে হলে ক্রেডিট ইউটিলাইজেশন সম্পর্কে জানা দরকার। একজন গ্রাহকের মোট অনুমোদিত ক্রেডিট সীমার কতটা তিনি ব্যবহার করছেন, সেটিই ক্রেডিট ইউটিলাইজেশন। ধরুন, কারও ক্রেডিট কার্ডের সীমা ১০ হাজার ডলার এবং তিনি ২ হাজার ডলার ব্যবহার করেছেন। সে ক্ষেত্রে তাঁর ব্যবহারের হার ২০ শতাংশ। কিন্তু ব্যাংক যদি সীমা কমিয়ে ৫ হাজার ডলার করে দেয় এবং বকেয়া ২ হাজার ডলারই থাকে, তাহলে ব্যবহারের হার বেড়ে দাঁড়াবে ৪০ শতাংশে। অর্থাৎ, নতুন করে কোনো কেনাকাটা না করলেও সীমা কমে যাওয়ার কারণে গ্রাহকের ক্রেডিট ব্যবহারের অনুপাত বেড়ে যেতে পারে। এই অনুপাত ক্রেডিট স্কোর নির্ধারণের গুরুত্বপূর্ণ বিষয়গুলোর একটি। তাই কার্ডের সীমা কমে গেলে কারও ক্রেডিট স্কোর কমে যাওয়ার ঝুঁকি তৈরি হতে পারে। তবে প্রত্যেক গ্রাহকের ক্ষেত্রে একই ফল হবে, এমন নয়। ক্রেডিট ইতিহাস, বকেয়া ঋণ, পরিশোধের অভ্যাস এবং অন্যান্য বিষয়ের ওপরও স্কোর নির্ভর করে। ক্রেডিট কার্ডের সীমা কমানোর পেছনে একাধিক কারণ থাকতে পারে। কারও ক্রেডিট কার্ডের বকেয়া দ্রুত বেড়ে গেলে, নির্ধারিত সময়ে বিল পরিশোধ না করলে, ক্রেডিট স্কোর কমে গেলে কিংবা আয় কমে গেলে ব্যাংক বা কার্ড প্রদানকারী প্রতিষ্ঠান ঋণসীমা কমানোর সিদ্ধান্ত নিতে পারে। ঋণদাতারা সাধারণত গ্রাহকের আর্থিক পরিস্থিতি ও ঋণ পরিশোধের ঝুঁকি বিবেচনা করে এ ধরনের সিদ্ধান্ত নেয়। মূল্যস্ফীতিও এ পরিস্থিতিতে ভূমিকা রাখতে পারে। নিত্যপ্রয়োজনীয় পণ্য ও সেবার দাম বাড়লে অনেক পরিবারকে আগের তুলনায় বেশি অর্থ খরচ করতে হয়। কারও হাতে পর্যাপ্ত নগদ অর্থ না থাকলে তিনি দৈনন্দিন ব্যয়ের জন্য ক্রেডিট কার্ডের ওপর বেশি নির্ভর করতে পারেন। এতে কার্ডের বকেয়া বাড়ে এবং মোট অনুমোদিত সীমার বড় অংশ ব্যবহার হয়ে যায়। একই সঙ্গে সময়মতো বিল পরিশোধ করা কঠিন হয়ে পড়লে ঋণদাতার কাছে গ্রাহকের ঝুঁকি বেড়ে যেতে পারে। ক্রেডিট সীমা কমে গেলে গ্রাহকের দৈনন্দিন ব্যয় সামলানোর সক্ষমতাও প্রভাবিত হতে পারে। জরুরি চিকিৎসা, গাড়ি মেরামত কিংবা অন্য কোনো অনাকাঙ্ক্ষিত খরচের সময় কার্ডে পর্যাপ্ত সীমা না থাকলে আর্থিক চাপ বাড়তে পারে। তবে কম সীমার একটি সম্ভাব্য দিক হলো, এতে কিছু গ্রাহক অপ্রয়োজনীয় কেনাকাটা কমিয়ে ঋণ নিয়ন্ত্রণে রাখার সুযোগ পেতে পারেন। এ পরিস্থিতিতে গ্রাহকদের জন্য সবচেয়ে গুরুত্বপূর্ণ হলো ক্রেডিট কার্ডের বকেয়া নিয়ন্ত্রণে রাখা, সময়মতো বিল পরিশোধ করা এবং কার্ডের অনুমোদিত সীমার তুলনায় ব্যবহার যতটা সম্ভব কম রাখা। ক্রেডিট সীমা কমে গেলে কার্ড প্রদানকারী প্রতিষ্ঠানের সঙ্গে যোগাযোগ করে সিদ্ধান্তের কারণ জানতে চাওয়া যেতে পারে। নিজের ক্রেডিট রিপোর্ট ও স্কোর নিয়মিত পরীক্ষা করাও উপকারী। তবে এই পরিসংখ্যান থেকে এমন সিদ্ধান্তে পৌঁছানো ঠিক হবে না যে যুক্তরাষ্ট্রের প্রতিটি ক্রেডিট কার্ডধারীর সীমা কমানো হয়েছে। বিশ্লেষণটি অঙ্গরাজ্যভিত্তিক গড় পরিবর্তন ও বিভিন্ন সূচকের ওপর তৈরি। ব্যক্তিগতভাবে কারও সীমা কমবে কি না, তা নির্ভর করে তাঁর আর্থিক পরিস্থিতি এবং সংশ্লিষ্ট ঋণদাতা প্রতিষ্ঠানের সিদ্ধান্তের ওপর।
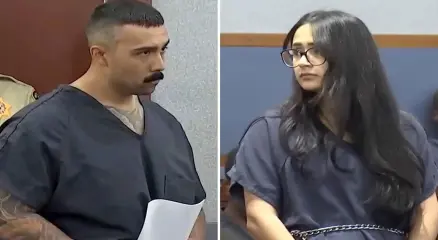
লাস ভেগাসের এক পুলিশ কর্মকর্তা ও তাঁর স্ত্রীর বিরুদ্ধে নেভাদা ও ক্যালিফোর্নিয়াজুড়ে কয়েক মাস ধরে হাজার হাজার ডলারের আর্থিক অনিয়মের অভিযোগ উঠেছে। তদন্তকারীদের দাবি, দম্পতি ক্রেডিট কার্ড দিয়ে দামী পণ্য ও গিফট কার্ড কেনার পর সেগুলো চুরি হয়েছে বলে দাবি করে সংশ্লিষ্ট প্রতিষ্ঠানগুলোর কাছে লেনদেন বাতিলের আবেদন করতেন। অভিযোগের মধ্যে ক্যালিফোর্নিয়ার নিউপোর্ট বিচে প্রায় ৫ হাজার ডলারের একটি গিফট কার্ড কেনার ঘটনাও রয়েছে। অভিযুক্ত পুলিশ কর্মকর্তার নাম আন্তোনিও শ্যাভেজ, বয়স ২৮ বছর। তাঁর স্ত্রী ক্লদিয়া গুজম্যান-মারকেজের বয়স ৩০ বছর। লাস ভেগাস মেট্রোপলিটন পুলিশ ডিপার্টমেন্টের কর্মকর্তা শ্যাভেজ ২০২০ সাল থেকে বিভাগটিতে কর্মরত। অভিযোগ ওঠার পর তাঁকে বেতন ছাড়া সাময়িক বরখাস্ত করা হয়েছে। আদালতের নথি ও তদন্তকারীদের অভিযোগ অনুযায়ী, গত ২৫ মে থেকে ৩ আগস্ট পর্যন্ত কথিত অনিয়মের ঘটনাগুলো ঘটে। তদন্তকারীদের দাবি, দম্পতি নিজেদের ক্রেডিট কার্ড ব্যবহার করে দামি পণ্য ও গিফট কার্ড কিনতেন। পরে কার্ড বা ওয়ালেট হারিয়ে বা চুরি হয়েছে বলে দাবি করে সংশ্লিষ্ট ক্রেডিট কার্ড কোম্পানির কাছে ওই লেনদেন নিয়ে আপত্তি জানাতেন। এতে পণ্য নিজেদের কাছে রেখেই অর্থ ফেরত পাওয়ার চেষ্টা করা হতো বলে অভিযোগ। অভিযোগ অনুযায়ী, ২৫ মে সাউথ লাস ভেগাস বুলেভার্ডের টাউন স্কয়ার কনসিয়ার্জ থেকে দম্পতি ১৩ হাজার ডলারের বেশি মূল্যের গিফট কার্ড কেনেন। পরে তাঁরা ক্যাপিটাল ওয়ান ও আমেরিকান এক্সপ্রেসের কাছে ওই লেনদেন নিয়ে অভিযোগ করেন। শ্যাভেজ একটি অ্যাপল স্টোরে ১ হাজার ২০০ ডলারের বেশি মূল্যের কেনাকাটা নিয়েও আপত্তি জানান এবং তাঁর ওয়ালেট হারিয়ে যাওয়ার দাবি করেন। একই সময়ে গুজম্যান-মারকেজের বিরুদ্ধেও একাধিক দামী কেনাকাটার পর লেনদেন নিয়ে আপত্তি জানানোর অভিযোগ রয়েছে। তদন্তকারীদের মতে, দুটি লুই ভুইটন থেকে করা কেনাকাটার মূল্যই ছিল ১১ হাজার ডলারের বেশি। কথিত অনিয়মের ঘটনা নেভাদা ছাড়িয়ে ক্যালিফোর্নিয়াতেও পৌঁছায়। নিউপোর্ট বিচের ফ্যাশন আইল্যান্ডে প্রায় ৫ হাজার ডলারের একটি গিফট কার্ড কেনার তথ্যও তদন্তে উঠে এসেছে। পরে ওই গিফট কার্ড ব্যবহার করে লাস ভেগাসের একটি গাড়ির দোকান ও আরিতজিয়া স্টোর থেকে কেনাকাটা করা হয়েছিল বলে তদন্তকারীদের দাবি। তদন্তকারীদের অভিযোগ, শ্যাভেজ নিজের কার্ড চুরি যাওয়ার দাবি প্রতিষ্ঠা করতে হেন্ডারসন পুলিশ ডিপার্টমেন্টে একটি ভুল তথ্যসম্বলিত রিপোর্টও করেছিলেন। প্রসিকিউটরদের দাবি, তদন্তকারীদের কাছে শ্যাভেজ তাঁর স্ত্রী এবং ক্যালিফোর্নিয়ায় থাকা তৃতীয় এক ব্যক্তির সঙ্গে কথিত আর্থিক অনিয়মে জড়িত থাকার কথা স্বীকার করেছেন। তবে এসব অভিযোগ এখনো আদালতে প্রমাণিত হয়নি। তাঁর আইনজীবী শ্যাভেজের নির্দোষ থাকার সাংবিধানিক অধিকার এবং তাঁর আগের কোনো অপরাধের রেকর্ড না থাকার বিষয়টি তুলে ধরেছেন। ১০ সেপ্টেম্বর লাস ভেগাসের আদালতে শ্যাভেজ হাজির হলে প্রসিকিউশন তাঁর জন্য ১ লাখ ডলার নগদ জামিন এবং গৃহবন্দিত্বের আবেদন করে। তবে বিচারক রেবেকা স্যাক্স সেই আবেদন নাকচ করেন। শ্যাভেজের আগের কোনো অপরাধের ইতিহাস না থাকা, স্থানীয়ভাবে তাঁর পারিবারিক ও সামাজিক সম্পর্ক এবং অভিযোগগুলো সহিংস ধরনের না হওয়াকে বিবেচনায় নিয়ে আদালত তাঁকে নগদ জামিন ছাড়াই মুক্তির নির্দেশ দেন। শ্যাভেজ ও তাঁর স্ত্রী দুজনকেই ইলেকট্রনিক পর্যবেক্ষণের আওতায় রাখা হয়েছে। দম্পতির বিরুদ্ধে ২৫ হাজার ডলারের বেশি কিন্তু ১ লাখ ডলারের কম মূল্যের সম্পদ আত্মসাতের অভিযোগ, ব্যবসাপ্রতিষ্ঠানে বেআইনিভাবে প্রবেশের অভিযোগ, সম্পদ আত্মসাৎ ও ব্যবসাপ্রতিষ্ঠানে প্রবেশের বিষয়ে যোগসাজশ এবং ভুল তথ্য দেওয়ার অভিযোগ আনা হয়েছে। মামলাটি এখনো বিচারাধীন। আদালতে অভিযোগ প্রমাণিত না হওয়া পর্যন্ত আইন অনুযায়ী শ্যাভেজ ও তাঁর স্ত্রীকে নির্দোষ হিসেবে বিবেচনা করা হবে।
যুক্তরাষ্ট্রে পরিবারের মোট ঋণ প্রথম প্রান্তিকে রেকর্ড ১৮ ট্রিলিয়ন ডলারে পৌঁছেছে। নিউইয়র্ক ফেডারেল রিজার্ভের তথ্য অনুযায়ী, জীবনযাত্রার ব্যয় বেড়ে যাওয়ায় অনেক পরিবার এখন দৈনন্দিন খরচ মেটাতে ক্রেডিট কার্ডের ওপর বেশি নির্ভর করছে। মানি ম্যানেজমেন্ট ইন্টারন্যাশনালের টেড রসম্যান বলেন, ঋণসংক্রান্ত পরামর্শ নেওয়ার প্রবণতা উল্লেখযোগ্যভাবে বেড়েছে। প্রতিষ্ঠানটির ঋণ ব্যবস্থাপনা কর্মসূচিতে অংশগ্রহণ গত ১০ বছরের মধ্যে সর্বোচ্চ পর্যায়ে পৌঁছেছে। ২০২১ সালের শুরুর তুলনায় আর্থিক পরামর্শ নেওয়ার সেশনও বেড়েছে ১৪৩ শতাংশ। রসম্যানের মতে, এই আর্থিক চাপের বড় কারণ প্রায় সব ধরনের পণ্যের দাম বেড়ে যাওয়া। তিনি বলেন, মানুষ এখন প্রায় সবকিছুর জন্য আগের চেয়ে বেশি অর্থ দিচ্ছে। ২০১৯ সালের তুলনায় খাদ্যের দাম ৩৩ শতাংশ বেড়েছে বলে সম্প্রতি যুক্তরাষ্ট্রের শ্রম পরিসংখ্যান ব্যুরোর প্রতিবেদনের কথা উল্লেখ করেন তিনি। শুধু খাবার নয়, গাড়ি, জ্বালানি, চিকিৎসা, বাসস্থান ও শিশুদের দেখাশোনার খরচও মহামারির আগের সময়ের তুলনায় ৩০ থেকে ৫০ শতাংশ পর্যন্ত বেড়েছে বলে জানান রসম্যান। ফলে অনেক পরিবারকে ক্রেডিট কার্ড ব্যবহার করতে হচ্ছে, সঞ্চয় ভাঙতে হচ্ছে এবং কোন বিল আগে পরিশোধ করা হবে, তা নিয়েও কঠিন সিদ্ধান্ত নিতে হচ্ছে। তবে ঋণের কারণে অনেকে লজ্জায় সাহায্য চাইতে চান না। রসম্যান বলেন, ক্রেডিট কার্ডের ঋণ নিয়ে মানুষের মধ্যে এক ধরনের সামাজিক সংকোচ কাজ করে। তাঁর প্রতিষ্ঠানের পরামর্শদাতাদের কাছে অনেকেই জানতে চান, তাঁদের আর্থিক পরিস্থিতি সবচেয়ে খারাপ উদাহরণ কি না। রসম্যানের মতে, এই লজ্জা দূরে রাখা দরকার, কারণ একই পরিস্থিতিতে রয়েছেন লাখো মানুষ। তাঁর দেওয়া তথ্য অনুযায়ী, ক্রেডিট কার্ড ব্যবহারকারীদের প্রায় অর্ধেকই প্রতি মাসে পুরো ঋণ পরিশোধ করতে পারেন না এবং এক মাসের ঋণ পরের মাসে বহন করেন। মানি ম্যানেজমেন্ট ইন্টারন্যাশনালের একজন গড় গ্রাহক প্রায় ৪০ হাজার ডলারের অনিরাপদ ঋণ নিয়ে সাহায্য চাইতে আসেন। এই ঋণ সাধারণত বিলাসী কেনাকাটা থেকে তৈরি হয় না; বরং গাড়ি মেরামত, চিকিৎসার বিল ও বাজার-সদাইয়ের মতো দৈনন্দিন প্রয়োজনীয় খরচ থেকেই এর বড় অংশ তৈরি হয়। রসম্যান বলেন, তুলনামূলক কম ঋণের ক্ষেত্রে শূন্য শতাংশ সুদের ব্যালান্স ট্রান্সফার সুবিধা কাজে লাগতে পারে। তবে বড় অঙ্কের ঋণের ক্ষেত্রে অলাভজনক ঋণ পরামর্শদাতা প্রতিষ্ঠান বা আনুষ্ঠানিক ঋণ ব্যবস্থাপনা কর্মসূচি তুলনামূলক কার্যকর সমাধান হতে পারে।

যুক্তরাষ্ট্রের কানেকটিকাট অঙ্গরাজ্যের সাউথ উইন্ডসরের একটি কস্টকো শাখায় জাল ক্রেডিট কার্ড ব্যবহার করে পণ্য কেনার চেষ্টার অভিযোগে নিউইয়র্কের দুই বাসিন্দাকে গ্রেপ্তার করেছে পুলিশ। তদন্তে তাদের গাড়ি থেকে বিভিন্ন ব্যক্তির নামে থাকা ২৮টি চুরি করা আর্থিক নথি এবং অন্য একটি কস্টকো শাখা থেকে চুরি করা হয়েছে বলে সন্দেহ করা পণ্যও উদ্ধার করা হয়েছে। সাউথ উইন্ডসর পুলিশ বিভাগ (এসডব্লিউপিডি) জানায়, রোববার বিকেল প্রায় ৩টার দিকে ১২২০ ট্যামারাক অ্যাভিনিউতে অবস্থিত কস্টকো শাখা থেকে জরুরি ফোন আসে। অভিযোগ ছিল, দুই ব্যক্তি দোকান থেকে পণ্য নিয়ে স্বয়ংক্রিয় বিলিং কাউন্টারে জাল ক্রেডিট কার্ড ব্যবহার করে মূল্য পরিশোধের চেষ্টা করছেন। গ্রেপ্তার হওয়া দুজন হলেন নিউইয়র্কের ব্রঙ্কসের ৩৫ বছর বয়সী ব্রিটানি এ. হাওয়ার্ড এবং ব্রুকলিনের ৩৪ বছর বয়সী কাশিম এম. উইলিয়ামস। পুলিশের ভাষ্য, তারা কস্টকোর একাধিক শাখায় একই ধরনের প্রতারণামূলক কর্মকাণ্ডে জড়িত একটি চক্রের সদস্য হতে পারেন বলে সন্দেহ করা হচ্ছে। পুলিশ জানায়, ঘটনার আগে দোকান কর্তৃপক্ষকে সতর্ক করা হয়েছিল যে, একই দুই ব্যক্তি প্রায় ৩০ মিনিট দূরে অবস্থিত কানেকটিকাটের এনফিল্ড এলাকার একটি কস্টকো শাখায়ও একই কৌশলে প্রতারণার চেষ্টা করেছিলেন। ঘটনাস্থলে পৌঁছে পুলিশ দুই সন্দেহভাজনকে আটক করে। পরে তাদের ব্যবহৃত গাড়িতে তল্লাশি চালিয়ে ২৮টি চুরি করা আর্থিক নথি উদ্ধার করা হয়। এসব নথি বিভিন্ন ব্যক্তির নামে ইস্যু করা ছিল। একই সঙ্গে এনফিল্ডের কস্টকো শাখা থেকে চুরি করা হয়েছে বলে সন্দেহ করা বিভিন্ন পণ্যও উদ্ধার করা হয়। তদন্তে আরও জানা যায়, গ্রেপ্তার হওয়া দুজনের বিরুদ্ধেই অন্য অঙ্গরাজ্যে পূর্বের পরোয়ানা ছিল। পুলিশের তথ্য অনুযায়ী, কাশিম এম. উইলিয়ামসের বিরুদ্ধে নিউইয়র্কের সাফোক কাউন্টিতে ডাকাতি, শ্বাসরোধ করে হামলা এবং মারধরসহ একাধিক অভিযোগে গ্রেপ্তারি পরোয়ানা ছিল, যা কার্যকরযোগ্য। অন্যদিকে ব্রিটানি এ. হাওয়ার্ডের বিরুদ্ধে নিউ জার্সির হাডসন কাউন্টিতে ক্রেডিট কার্ড চুরির মামলায় পরোয়ানা ছিল। সর্বশেষ ঘটনায় তাদের বিরুদ্ধে নতুন করে ২৮টি পেমেন্ট কার্ড চুরি, চুরি, পরিচয় চুরি এবং ষড়যন্ত্রের অভিযোগ আনা হয়েছে। পুলিশ জানায়, আদালতের নির্দেশ না পাওয়া পর্যন্ত দুজনকেই ২ লাখ ৫০ হাজার মার্কিন ডলারের জামিনে আটক রাখা হয়েছে। সোমবার সকালে তাদের ম্যানচেস্টার সুপিরিয়র কোর্টে হাজির করার কথা ছিল। তদন্তকারীরা এখন উদ্ধার হওয়া আর্থিক নথিগুলোর প্রকৃত মালিকদের শনাক্ত করার পাশাপাশি, এই দুই ব্যক্তি আরও কোনো অঙ্গরাজ্যে একই ধরনের প্রতারণার সঙ্গে জড়িত ছিলেন কি না, সেটিও খতিয়ে দেখছেন।
যুক্তরাষ্ট্রের ক্যালিফোর্নিয়ায় নিজের জৈবিক বাবার সঙ্গে যৌন সম্পর্কের ঘটনায় দোষ স্বীকার করা এক ব্যক্তিকে মাত্র এক বছরের কারাদণ্ড দেওয়ায় নতুন করে বিতর্ক তৈরি হয়েছে। আদালতের এই রায়ে অসন্তোষ প্রকাশ করে ভুক্তভোগী তরুণীর মা ক্যালিফোর্নিয়ার যৌন অপরাধ-সংক্রান্ত আইন আরও কঠোর করার দাবি জানিয়েছেন। মার্কিন সংবাদমাধ্যম দ্য ক্যালিফোর্নিয়া পোস্ট-কে দেওয়া সাক্ষাৎকারে ক্যারোলিনা স্যান্ডোভাল বলেন, তার মেয়ে মাকাইলা রেনে সেটলসের নামে নতুন আইন প্রণয়ন করা উচিত, যাতে ভবিষ্যতে এ ধরনের মামলায় আরও কঠোর শাস্তি নিশ্চিত করা যায়। তিনি বলেন, “এটি কোনোভাবেই ন্যায়বিচার নয়। আমি আইন পরিবর্তনের জন্য লড়াই করব, যাতে আর কোনো পরিবারকে আমাদের মতো পরিস্থিতির মধ্য দিয়ে যেতে না হয়।” ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয়ের তথ্য অনুযায়ী, ১৮ বছর বয়সী মাকাইলা রেনে সেটলস ২০২৫ সালের জুলাই মাসে নর্থ ক্যারোলিনা থেকে ক্যালিফোর্নিয়ার মুরপার্কে তার জৈবিক বাবা স্টিফেন ভিনসেন্ট শাভেজের কাছে থাকতে যান। পরিবারের ভাষ্য অনুযায়ী, তিনি কলেজে ভর্তি হয়ে নতুন জীবন শুরু করার পরিকল্পনা করেছিলেন। তবে সেখানে যাওয়ার মাত্র কয়েক দিনের মধ্যেই ঘটনাটি ঘটে। প্রসিকিউটরদের অভিযোগ, একটি পারিবারিক অনুষ্ঠানে মদ্যপানের পর শাভেজ বাড়িতে ফেরার পথে আরও মদ কেনেন। পরে বাড়িতে তিনি তার মেয়ের সঙ্গে যৌন সম্পর্ক স্থাপন করেন। ঘটনার পর মাকাইলাকে হাসপাতালে নেওয়া হয় এবং তদন্ত শুরু হয়। চিকিৎসা পরীক্ষায় অভিযুক্তের ডিএনএর উপস্থিতিও নিশ্চিত হয়। ২০২৫ সালের ডিসেম্বরে, ঘটনার প্রায় পাঁচ মাস পর মাকাইলা আত্মহত্যা করেন। ৪১ বছর বয়সী স্টিফেন ভিনসেন্ট শাভেজ ২০২৬ সালের মে মাসে ‘ফেলনি ইনসেস্ট’ এবং অপ্রাপ্তবয়স্ককে মদ সরবরাহের অভিযোগে দোষ স্বীকার করেন। তিনি আদালতে আরও স্বীকার করেন যে, একজন বাবা হিসেবে বিশ্বাসের অবস্থানের অপব্যবহার করেছেন এবং ভুক্তভোগী বিশেষভাবে অসহায় অবস্থায় ছিলেন। প্রসিকিউটররা তার বিরুদ্ধে সর্বোচ্চ তিন বছরের অঙ্গরাজ্য কারাদণ্ড চাইলেও আদালত তাকে এক বছরের ভেনচুরা কাউন্টি জেল, তিন বছরের ফেলনি প্রবেশন এবং ২০ বছর যৌন অপরাধী হিসেবে নিবন্ধিত থাকার নির্দেশ দেন। রায়ের পর ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, তারা মনে করে মামলার তথ্য-প্রমাণের ভিত্তিতে অঙ্গরাজ্যের কারাগারে আরও দীর্ঘ সাজাই উপযুক্ত ছিল। মামলায় ধর্ষণের অভিযোগ না আনার বিষয়টিও আলোচনায় এসেছে। এ বিষয়ে ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, একাধিক জ্যেষ্ঠ প্রসিকিউটর ও বাইরের আইন বিশেষজ্ঞদের সমন্বয়ে ফরেনসিক প্রমাণ, চিকিৎসা নথি, সাক্ষ্য এবং অন্যান্য তথ্য পর্যালোচনা করা হয়। সেই পর্যালোচনায় সিদ্ধান্ত হয়, বিদ্যমান আইন ও গ্রহণযোগ্য প্রমাণের ভিত্তিতে ‘ইনসেস্ট’-এর অভিযোগই আনা সম্ভব ছিল; ধর্ষণের অভিযোগ আইনি মানদণ্ড পূরণ করেনি। রায়ের পর ক্যারোলিনা স্যান্ডোভাল ক্যালিফোর্নিয়ার গভর্নর গ্যাভিন নিউসম এবং অঙ্গরাজ্যের আইনপ্রণেতাদের প্রতি যৌন অপরাধ-সংক্রান্ত আইন সংস্কারের আহ্বান জানিয়েছেন। তার দাবি, বর্তমান আইনে এ ধরনের গুরুতর অপরাধের জন্য যে সর্বোচ্চ শাস্তির বিধান রয়েছে, তা ভুক্তভোগীদের জন্য যথাযথ ন্যায়বিচার নিশ্চিত করতে পারছে না।
যুক্তরাষ্ট্রের পররাষ্ট্র দপ্তর আগস্ট ২০২৬ সালের ভিসা বুলেটিন প্রকাশ করেছে। নতুন এই আপডেটে পরিবারভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য বেশ কিছু গুরুত্বপূর্ণ অগ্রগতি দেখা গেছে। বিশেষ করে যুক্তরাষ্ট্রের স্থায়ী বাসিন্দাদের স্বামী, স্ত্রী ও সন্তানদের জন্য নির্ধারিত এফ২এ ক্যাটাগরিতে উল্লেখযোগ্য পরিবর্তন এসেছে। নতুন ভিসা বুলেটিন অনুযায়ী, পরিবারভিত্তিক কয়েকটি ক্যাটাগরিতে অপেক্ষার সময় কমার সম্ভাবনা তৈরি হয়েছে। এর মধ্যে এফ২এ ক্যাটাগরির অগ্রগতি সবচেয়ে বেশি, যেখানে যুক্তরাষ্ট্রের গ্রিন কার্ডধারীদের স্বামী-স্ত্রী ও অবিবাহিত সন্তানদের আবেদন অন্তর্ভুক্ত থাকে। এছাড়া যুক্তরাষ্ট্রের নাগরিকদের অবিবাহিত প্রাপ্তবয়স্ক সন্তানদের জন্য এফ১ ক্যাটাগরি এবং অন্যান্য পরিবারভিত্তিক ক্যাটাগরিতেও কিছু অগ্রগতি দেখা গেছে। তবে আবেদনকারীদের ক্ষেত্রে অগ্রাধিকার তারিখ বা প্রায়োরিটি ডেট অনুযায়ীই পরবর্তী ধাপ নির্ধারণ হবে। ভিসা বুলেটিনে বলা হয়েছে, পরিবারভিত্তিক অভিবাসন ভিসার সংখ্যা প্রতিবছর নির্দিষ্ট সীমার মধ্যে দেওয়া হয়। তাই কোনো ক্যাটাগরিতে চাহিদা বেশি হলে অপেক্ষার সময় বাড়তে পারে এবং কম হলে তারিখ এগিয়ে আসতে পারে। অন্যদিকে কর্মসংস্থানভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য পরিস্থিতি তুলনামূলক কঠিন রয়েছে। বিশেষ করে কিছু এমপ্লয়মেন্ট-বেসড ক্যাটাগরিতে দীর্ঘ অপেক্ষা ও সীমিত ভিসা সংখ্যার কারণে আবেদনকারীদের অনিশ্চয়তা অব্যাহত রয়েছে। যুক্তরাষ্ট্রে স্থায়ী বসবাসের জন্য আবেদনকারীদের কাছে ভিসা বুলেটিন অত্যন্ত গুরুত্বপূর্ণ। কারণ এই তালিকার মাধ্যমে জানা যায়, কোন আবেদনকারীরা গ্রিন কার্ডের পরবর্তী ধাপে এগিয়ে যেতে পারবেন এবং কারা এখনও অপেক্ষার তালিকায় থাকবেন। বিশেষজ্ঞদের মতে, নতুন এই পরিবর্তন অনেক পরিবারভিত্তিক আবেদনকারীর জন্য আশার খবর হলেও, প্রতিটি আবেদনকারীর পরিস্থিতি নির্ভর করবে তাদের আবেদন জমার তারিখ, দেশভিত্তিক সীমা এবং ভিসা ক্যাটাগরির ওপর। যুক্তরাষ্ট্রের অভিবাসন ব্যবস্থায় দীর্ঘদিন ধরে গ্রিন কার্ডের অপেক্ষার তালিকা বড় একটি বিষয় হয়ে আছে। নতুন ভিসা বুলেটিনে পরিবারভিত্তিক আবেদনকারীদের জন্য অগ্রগতি দেখা গেলেও, সব আবেদনকারী একইভাবে সুবিধা পাবেন না।
২০২৬ সালের শুরু থেকে যুক্তরাষ্ট্রের ভিসা নীতিতে বড় পরিবর্তন এসেছে, যার প্রভাব পড়েছে বাংলাদেশসহ মোট ৭৫টি দেশের আবেদনকারীদের উপর। নতুন নিয়ম অনুযায়ী কিছু ভিসা সাময়িকভাবে স্থগিত করা হয়েছে, আবার কিছু ভিসা চালু থাকলেও শর্ত কঠোর করা হয়েছে। নিচে সহজভাবে সব ভিসার বর্তমান অবস্থা তুলে ধরা হলো। প্রথমেই ইমিগ্র্যান্ট ভিসা বা স্থায়ী বসবাসের ভিসার কথা বলা যাক। যুক্তরাষ্ট্রের স্টেট ডিপার্টমেন্ট ঘোষণা করেছে যে ২০২৬ সালের ২১ জানুয়ারি থেকে বাংলাদেশসহ ৭৫টি দেশের নাগরিকদের জন্য ইমিগ্র্যান্ট ভিসা ইস্যু সাময়িকভাবে বন্ধ রাখা হয়েছে। এই সিদ্ধান্ত নেওয়ার কারণ হিসেবে বলা হয়েছে, এসব দেশের কিছু আবেদনকারী যুক্তরাষ্ট্রে গিয়ে সরকারি সুবিধার উপর নির্ভরশীল হয়ে পড়ার ঝুঁকি বেশি, তাই নতুন করে যাচাই প্রক্রিয়া কঠোর করা হচ্ছে। এই স্থগিতাদেশের কারণে পরিবার স্পন্সর ভিসা, গ্রিন কার্ড, ডাইভারসিটি ভিসা এবং কর্মসংস্থান ভিত্তিক স্থায়ী বসবাসের ভিসা ইস্যু এখন অনেক ক্ষেত্রে বন্ধ বা দেরিতে হচ্ছে। তবে পুরো প্রক্রিয়া থেমে যায়নি। ঢাকায় মার্কিন দূতাবাস কিছু ক্যাটাগরির জন্য সাক্ষাৎকার নিতে পারে, কিন্তু স্থগিতাদেশ চলাকালীন ভিসা ইস্যু নাও করা হতে পারে। অর্থাৎ ইন্টারভিউ দিলেও ভিসা হাতে পাওয়ার জন্য অপেক্ষা করতে হতে পারে। অন্যদিকে নন-ইমিগ্র্যান্ট ভিসা, যেমন ট্যুরিস্ট ও বিজনেস ভিসা (B1/B2), সম্পূর্ণ বন্ধ করা হয়নি। তবে নতুন নিয়ম অনুযায়ী কিছু আবেদনকারীকে ভিসা পাওয়ার আগে ৫ হাজার থেকে ১৫ হাজার ডলার পর্যন্ত ভিসা বন্ড জমা দিতে হতে পারে, যা কনস্যুলার অফিসার সাক্ষাৎকারের সময় নির্ধারণ করবেন। এই নিয়ম বাংলাদেশিদের ক্ষেত্রেও প্রযোজ্য করা হয়েছে। স্টুডেন্ট ভিসা (F-1, M-1, J-1) এবং ওয়ার্ক ভিসা (H-1B, H-2B, L-1 ইত্যাদি) বর্তমানে চালু রয়েছে এবং এগুলোর উপর সরাসরি কোনো স্থগিতাদেশ নেই। তবে নতুন নিরাপত্তা যাচাই, আর্থিক সক্ষমতা পরীক্ষা এবং স্পন্সর যাচাইয়ের কারণে প্রসেসিং সময় আগের তুলনায় বেশি লাগছে। ইমিগ্র্যান্ট ভিসা স্থগিত থাকলেও নন-ইমিগ্র্যান্ট ভিসাগুলো পুরোপুরি বন্ধ নয় বলে মার্কিন কর্তৃপক্ষ জানিয়েছে। সব ধরনের ভিসা আবেদন বর্তমানে ঢাকায় মার্কিন দূতাবাসের মাধ্যমে অ্যাপয়েন্টমেন্ট ভিত্তিতে পরিচালিত হচ্ছে এবং নিরাপত্তা নিয়ম আরও কঠোর করা হয়েছে। কাগজপত্রে ভুল থাকলে বা নির্ধারিত সময়ে তথ্য আপডেট না করলে আবেদন বাতিল হওয়ার ঝুঁকিও বাড়ছে। সব মিলিয়ে বলা যায়, গ্রিন কার্ড বা ইমিগ্র্যান্ট ভিসা এখন সবচেয়ে বেশি প্রভাবিত, ট্যুরিস্ট ভিসা চালু আছে কিন্তু কড়াকড়ি বেড়েছে, আর স্টুডেন্ট ও ওয়ার্ক ভিসা চালু থাকলেও যাচাই-বাছাই অনেক কঠোর হয়েছে। তাই নতুন করে আবেদন করার আগে সর্বশেষ নিয়ম জেনে নেওয়া এখন খুবই জরুরি।
যুক্তরাষ্ট্রের ভার্জিনিয়া অঙ্গরাজ্যে প্রবাসী বাংলাদেশিদের জন্য এক গর্বের নতুন অধ্যায় সূচিত হলো। বাংলাদেশি মালিকানাধীন একমাত্র বিশ্ববিদ্যালয় ওয়াশিংটন ইউনিভার্সিটি অব সায়েন্স অ্যান্ড টেকনোলজি তাদের দ্বিতীয় ও স্থায়ী ক্যাম্পাস উদ্বোধনের মাধ্যমে প্রবাসে নতুন ইতিহাস গড়েছে। এই বিশ্ববিদ্যালয়টির প্রতিষ্ঠাতা, চেয়ারম্যান ও আচার্য আবুবকর হানিফ—যিনি বাংলাদেশি কমিউনিটিতে একজন সুপরিচিত ও সম্মানিত ব্যক্তিত্ব—তার দূরদর্শী নেতৃত্বে এই অর্জন সম্ভব হয়েছে। তার সহধর্মিণী ফারহানা হানিফ, প্রধান অর্থ কর্মকর্তা হিসেবে প্রতিষ্ঠানটির আর্থিক ব্যবস্থাপনাকে শক্তিশালী করতে গুরুত্বপূর্ণ ভূমিকা পালন করছেন। নতুন এই ক্যাম্পাস যুক্ত হওয়ার ফলে বিশ্ববিদ্যালয়টির মোট পরিসর এখন প্রায় ২ লাখ বর্গফুটে পৌঁছেছে, যা সম্পূর্ণভাবে একটি নিজস্ব স্থায়ী ক্যাম্পাস। এটি কেবল একটি অবকাঠামো নয়—এটি হাজারো শিক্ষার্থীর স্বপ্ন, পরিশ্রম এবং ভবিষ্যৎ গড়ার একটি শক্তিশালী ভিত্তি। উদ্বোধনী বক্তব্যে আবুবকর হানিফ বলেন, “আজকের দিনটি শুধু একটি ঘোষণা নয়—এটি একটি অনুভবের মুহূর্ত। আমরা সর্বশক্তিমান স্রষ্টার প্রতি কৃতজ্ঞ, যিনি আমাদের এই পর্যায়ে পৌঁছাতে সহায়তা করেছেন। তবে মনে রাখতে হবে—ভবন নয়, মানুষই সফলতা তৈরি করে।” বিশ্ববিদ্যালয়টিতে ইতোমধ্যেই গড়ে তোলা হয়েছে আধুনিক প্রযুক্তিনির্ভর বিভিন্ন ল্যাব—কৃত্রিম বুদ্ধিমত্তা, সাইবার নিরাপত্তা, হার্ডওয়্যার ও নেটওয়ার্ক, স্বাস্থ্যসেবা এবং নিরাপত্তা পর্যবেক্ষণ কেন্দ্রভিত্তিক ল্যাব। শিগগিরই চালু হতে যাচ্ছে একটি রোবটিক্স ল্যাব, যা শিক্ষার্থীদের প্রযুক্তিগত দক্ষতা আরও বাড়াবে। এছাড়াও, প্রায় ৩১ হাজার বর্গফুটের একটি উদ্যোক্তা উন্নয়ন কেন্দ্র স্থাপন করা হচ্ছে, যেখানে শিক্ষার্থীরা তাদের উদ্ভাবনী ধারণাকে বাস্তব ব্যবসায় রূপ দিতে পারবে। এখানে একটি সাধারণ ধারণা থেকে একটি সফল প্রতিষ্ঠানে রূপ নেওয়ার সুযোগ তৈরি করা হচ্ছে। শিক্ষার্থীদের সহায়তায় চলতি বছরে প্রায় ৬ দশমিক ৫ মিলিয়ন ডলারের বৃত্তি ঘোষণা করা হয়েছে, যাতে মেধাবী শিক্ষার্থীরা আর্থিক বাধা ছাড়াই উচ্চশিক্ষার সুযোগ পায়। উল্লেখযোগ্যভাবে, আবুবকর হানিফ দীর্ঘদিন ধরে তথ্যপ্রযুক্তি প্রশিক্ষণ প্রতিষ্ঠানের মাধ্যমে প্রবাসী বাংলাদেশিদের কর্মসংস্থানের নতুন দিগন্ত তৈরি করেছেন। তার উদ্যোগে প্রায় ১০ হাজার মানুষকে তথ্যপ্রযুক্তি খাতে প্রশিক্ষণ দিয়ে চাকরিতে স্থাপন করা হয়েছে, যাদের অধিকাংশই বাংলাদেশি এবং তারা বছরে এক লক্ষ ডলারেরও বেশি আয় করছেন। বিশেষজ্ঞদের মতে, এই বিশ্ববিদ্যালয় শুধু একটি শিক্ষা প্রতিষ্ঠান নয়—এটি প্রবাসী বাংলাদেশিদের জন্য সম্ভাবনা, আত্মনির্ভরতা এবং সাফল্যের এক অনন্য দৃষ্টান্ত। এই অর্জন প্রমাণ করে—প্রবাসে থেকেও বাংলাদেশিরা বিশ্বমানের প্রতিষ্ঠান গড়ে তুলতে পারে এবং নিজেদের অবস্থান শক্তভাবে প্রতিষ্ঠা করতে সক্ষম।
যুক্তরাষ্ট্রের ফ্লোরিডা অঙ্গরাজ্যে প্রাণীর সঙ্গে যৌন কর্মকাণ্ডের ছবি বা ভিডিও ধারণ, বিতরণ ও সংরক্ষণের অভিযোগে গ্রেপ্তার হয়েছেন বাংলাদেশি বংশোদ্ভূত রায়ান আবদুল বাতেন। তিনি বাংলাদেশের বাংলাদেশ প্রকৌশল বিশ্ববিদ্যালয়ের (বুয়েট) তড়িৎ ও ইলেকট্রনিক প্রকৌশল বিভাগের সাবেক শিক্ষার্থী এবং যুক্তরাষ্ট্রের ইউনিভার্সিটি অব সাউথ ফ্লোরিডার সহকারী অধ্যাপক। হিলসবরো কাউন্টি শেরিফের কার্যালয়ের সরকারি ওয়েবসাইটে প্রকাশিত গ্রেপ্তারসংক্রান্ত তথ্য অনুযায়ী, গত ২৮ অক্টোবর ২০২৬ তারিখে তাঁকে গ্রেপ্তার করা হয়। প্রকাশিত রেকর্ডে তাঁর বিরুদ্ধে ‘Film, Distribute, or Possess Image or Video of Sexual Activity with an Animal’ শীর্ষক অভিযোগ উল্লেখ করা হয়েছে। অর্থাৎ, প্রাণীর সঙ্গে যৌন কর্মকাণ্ডের ছবি বা ভিডিও ধারণ, বিতরণ কিংবা নিজের কাছে রাখার অভিযোগে তাঁকে গ্রেপ্তার দেখানো হয়েছে। গ্রেপ্তারসংক্রান্ত সরকারি রেকর্ড প্রকাশের পর বিষয়টি সামাজিক যোগাযোগমাধ্যমে ছড়িয়ে পড়ে। বিশেষ করে বুয়েটের সাবেক শিক্ষার্থী এবং যুক্তরাষ্ট্রের একটি বিশ্ববিদ্যালয়ের সহকারী অধ্যাপক হিসেবে তাঁর পরিচয়ের কারণে ঘটনাটি নিয়ে প্রবাসী বাংলাদেশিদের মধ্যেও আলোচনা তৈরি হয়েছে। এদিকে সামাজিক যোগাযোগমাধ্যমে প্রাণীটির পরিচয় সম্পর্কে বিভিন্ন দাবি ছড়িয়ে পড়লেও হিলসবরো কাউন্টি শেরিফের কার্যালয়ের প্রকাশিত গ্রেপ্তারসংক্রান্ত তথ্যে নির্দিষ্ট কোনো প্রাণীর নাম উল্লেখ করা হয়নি। ফলে ছাগলের সঙ্গে যৌন কর্মকাণ্ডের যে দাবি সামাজিক যোগাযোগমাধ্যমে করা হচ্ছে, তা স্বাধীনভাবে নিশ্চিত হওয়া যায়নি। তথ্যসূত্র: হিলসবরো কাউন্টি শেরিফের কার্যালয় (Hillsborough County Sheriff’s Office), ফ্লোরিডা।
Top week