











- প্রচ্ছদ
- অর্থনীতি
অর্থনীতি
যুক্তরাষ্ট্রে বসবাসকারী যেসব মুসলিম সুদ বা রিবা এড়িয়ে চলতে চান, তাদের জন্য ক্রেডিট কার্ড ব্যবহার, গাড়ি কেনা কিংবা বাড়ির ফাইন্যান্সিং নিয়ে অনেক সময় দ্বিধা তৈরি হয়। তবে যুক্তরাষ্ট্রের আর্থিক ব্যবস্থায় কিছু ক্ষেত্রে সুদ না দিয়েও এসব সুবিধা ব্যবহারের সুযোগ রয়েছে। একই সঙ্গে ইসলামি স্কলার ও ফিকহ বিশেষজ্ঞদের বিভিন্ন মতামতেও নির্দিষ্ট শর্ত পূরণ হলে কিছু বিকল্প ব্যবহারের অনুমোদন পাওয়া যায়। তবে প্রতিটি আর্থিক চুক্তির শর্ত আলাদাভাবে যাচাই করা জরুরি। ক্রেডিট কার্ডের ক্ষেত্রে প্রথমেই একটি বিষয় পরিষ্কার করা প্রয়োজন। যুক্তরাষ্ট্রে ক্রেডিট কার্ড ব্যবহার করলেই যে অবশ্যই সুদ দিতে হবে, এমন নয়। যেসব কার্ডে গ্রেস পিরিয়ড রয়েছে, সেখানে নির্ধারিত তারিখের মধ্যে পুরো স্টেটমেন্ট ব্যালেন্স পরিশোধ করলে সাধারণ কেনাকাটার ওপর সুদ না দেওয়ার সুযোগ থাকে। যুক্তরাষ্ট্রের কনজিউমার ফাইন্যান্সিয়াল প্রোটেকশন ব্যুরো জানিয়েছে, বেশিরভাগ ক্রেডিট কার্ডে কেনাকাটার জন্য গ্রেস পিরিয়ড থাকে। তবে সব কার্ডে গ্রেস পিরিয়ড থাকা বাধ্যতামূলক নয় এবং কার্ডভেদে শর্ত আলাদা হতে পারে। অর্থাৎ, কেউ যদি এক মাসে ক্রেডিট কার্ড দিয়ে ১ হাজার ডলারের কেনাকাটা করেন এবং নির্ধারিত তারিখের মধ্যে পুরো ১ হাজার ডলার পরিশোধ করেন, তাহলে গ্রেস পিরিয়ড প্রযোজ্য থাকা অবস্থায় ওই কেনাকাটার জন্য সুদ দিতে হয় না। কিন্তু পুরো ব্যালেন্স পরিশোধ না করে শুধু ন্যূনতম পেমেন্ট দিলে সুদ আরোপ হতে পারে। ক্যাশ অ্যাডভান্সের ক্ষেত্রেও সাধারণ কেনাকাটার মতো নিয়ম প্রযোজ্য নয় এবং সেখানে দ্রুত সুদ শুরু হতে পারে। এই বাস্তবতার সঙ্গে ইসলামি ফিকহের কিছু মতামতেরও মিল রয়েছে। যুক্তরাষ্ট্রভিত্তিক অ্যাসেম্বলি অব মুসলিম জুরিস্টস অব আমেরিকা বা এএমজেএর একটি ফতোয়ায় বলা হয়েছে, পশ্চিমা দেশগুলোতে প্রয়োজনের বাস্তবতা বিবেচনায় ক্রেডিট কার্ড ব্যবহারের ক্ষেত্রে শর্তসাপেক্ষে ছাড় রয়েছে। ব্যবহারকারীকে নিশ্চিত হতে হবে যে তিনি নির্ধারিত সময়ের মধ্যে পুরো পাওনা পরিশোধ করতে পারবেন এবং সুদ কার্যকর হওয়ার সুযোগ তৈরি করবেন না। এএমজেএর আরেকটি সিদ্ধান্তেও গ্রেস পিরিয়ডের মধ্যে পুরো পাওনা পরিশোধ করার শর্তে প্রয়োজনের ক্ষেত্রে ক্রেডিট কার্ড ব্যবহারের অনুমতির কথা বলা হয়েছে। তবে এর অর্থ এই নয় যে সব ধরনের ক্রেডিট কার্ডকে ইসলামি স্কলাররা সুদমুক্ত বা শরিয়াহসম্মত বলে ঘোষণা করেছেন। বরং বিষয়টি শর্তসাপেক্ষ। বিশেষ করে যে চুক্তিতে বিলম্ব হলে সুদ দিতে হয়, সেটি গ্রহণ করা নিয়ে আলেমদের মধ্যে সতর্কতা রয়েছে। তাই কোনো কার্ড নেওয়ার আগে তার চুক্তি, সুদের শর্ত, গ্রেস পিরিয়ড, ক্যাশ অ্যাডভান্সের নিয়ম এবং বিলম্বিত পেমেন্টের শর্ত ভালোভাবে দেখা জরুরি। গাড়ি কেনার ক্ষেত্রেও সুদ এড়িয়ে চলতে চান এমন ক্রেতাদের সামনে কিছু বিকল্প রয়েছে। যুক্তরাষ্ট্রে বিভিন্ন গাড়ি নির্মাতা ও ডিলার সময় সময় নির্দিষ্ট গাড়ি, নির্দিষ্ট মেয়াদ ও নির্দিষ্ট যোগ্যতার ক্রেতাদের জন্য শূন্য শতাংশ বা ০ শতাংশ এপিআর ফাইন্যান্সিং অফার করে। তবে এ ধরনের অফার সবার জন্য প্রযোজ্য নয়। ভালো ক্রেডিট স্কোর, নির্দিষ্ট গাড়ির মডেল, ডাউন পেমেন্ট, ঋণের মেয়াদ কিংবা অন্য কোনো শর্ত থাকতে পারে। ইসলামি ফাইন্যান্স বিশেষজ্ঞ অধ্যাপক ড. মঞ্জের কাহফের প্রকাশিত ফতোয়াতেও যুক্তরাষ্ট্রে ০ শতাংশ গাড়ি ফাইন্যান্সিং নিয়ে ইতিবাচক মতামত পাওয়া যায়। একটি ক্ষেত্রে তিনি এমন গাড়ি কেনার ব্যবস্থা অনুমোদনযোগ্য বলেছেন, যেখানে ক্রেতার সঙ্গে সরাসরি চুক্তিতে সুদের অর্থ পরিশোধের বাধ্যবাধকতা নেই এবং ডিলার নিজস্ব খরচের অংশ হিসেবে অন্য কোনো অর্থ পরিশোধ করে। তার ব্যাখ্যায় মূল বিষয় হলো ক্রেতার সঙ্গে করা চুক্তির প্রকৃতি। আরেকটি ফতোয়ায় ড. মঞ্জের কাহফ যুক্তরাষ্ট্রে গাড়ি কেনার ক্ষেত্রে সুদভিত্তিক ফাইন্যান্সিং এড়িয়ে চলার কথা বলেন এবং উল্লেখ করেন যে বিভিন্ন গাড়ি ডিলারের কাছ থেকে ০ শতাংশ ফাইন্যান্সিংয়ের সুযোগ পাওয়া যায়। তবে বাজারের অফার এবং চুক্তির শর্ত সময়ের সঙ্গে পরিবর্তিত হতে পারে। ফলে কোনো নির্দিষ্ট গাড়ির অফার শরিয়াহসম্মত কি না, তা চুক্তি দেখে সিদ্ধান্ত নেওয়াই নিরাপদ। এখানে একটি গুরুত্বপূর্ণ বিষয় হলো, ০ শতাংশ এপিআর লেখা থাকলেই কোনো গাড়ির ফাইন্যান্সিং স্বয়ংক্রিয়ভাবে ইসলামি দৃষ্টিতে গ্রহণযোগ্য হয়ে যায় না। চুক্তিতে বিলম্বের সুদ, অতিরিক্ত চার্জ, মালিকানা, লিজের কাঠামো এবং অন্যান্য শর্ত কী আছে, তা দেখতে হবে। একইভাবে কোনো ডিলার যদি গাড়ির দাম বাড়িয়ে নির্দিষ্ট কিস্তিতে বিক্রি করে, সেটি সরাসরি সুদভিত্তিক ঋণের সমান কি না, তা চুক্তির কাঠামোর ওপর নির্ভর করে। বাড়ি কেনার ক্ষেত্রে যুক্তরাষ্ট্রে সুদ এড়িয়ে চলতে চান এমন মুসলিমদের জন্য তুলনামূলকভাবে বেশি বিকল্প তৈরি হয়েছে। প্রচলিত মর্টগেজের পরিবর্তে ইসলামিক হোম ফাইন্যান্সিং প্রতিষ্ঠানগুলো মুরাবাহা, ইজারা এবং ডিমিনিশিং মুশারাকার মতো কাঠামো ব্যবহার করে থাকে। ডিমিনিশিং মুশারাকায় সাধারণভাবে ক্রেতা এবং ফাইন্যান্সিং প্রতিষ্ঠান যৌথভাবে বাড়ির মালিক হন। ক্রেতা মাসিক পেমেন্টের মাধ্যমে ধীরে ধীরে ফাইন্যান্সিং প্রতিষ্ঠানের মালিকানার অংশ কিনে নেন। শেষ পর্যন্ত বাড়ির সম্পূর্ণ মালিকানা ক্রেতার কাছে চলে আসে। মুরাবাহায় ফাইন্যান্সিং প্রতিষ্ঠান বাড়ি কিনে নির্ধারিত লাভ যোগ করে গ্রাহকের কাছে একটি নির্দিষ্ট মোট মূল্যে বিক্রি করে। আর ইজারায় লিজ বা ভাড়া ভিত্তিক কাঠামোর মাধ্যমে মালিকানা হস্তান্তরের ব্যবস্থা থাকতে পারে। বাড়ির ফাইন্যান্সিং নিয়ে এএমজেএর অবস্থানও গুরুত্বপূর্ণ। যুক্তরাষ্ট্রের ইসলামিক হোম ফাইন্যান্সিং প্রতিষ্ঠানগুলোর চুক্তি নিয়ে পর্যালোচনার পর এএমজেএর রেসিডেন্ট ফতোয়া কমিটি কিছু প্রতিষ্ঠানের কাঠামো নির্দিষ্ট শর্তে শরিয়াহসম্মত হিসেবে গ্রহণ করেছে। তাদের পর্যালোচনায় মুরাবাহা, ডিমিনিশিং মুশারাকা এবং ইজারার মতো চুক্তির কথা উল্লেখ করা হয়েছে। আরও সাম্প্রতিকভাবে, ২০২৬ সালের জানুয়ারিতে এএমজেএর রেসিডেন্ট ফতোয়া কমিটি যুক্তরাষ্ট্রের নিয়া কোম্পানির ডিমিনিশিং পার্টনারশিপ বা ধীরে ধীরে মালিকানা হস্তান্তরভিত্তিক হোম ফাইন্যান্সিং চুক্তি পর্যালোচনা করে সেটিকে ইসলামি আইনের অধীনে গ্রহণযোগ্য বলে মত দিয়েছে। তবে কমিটি একই সঙ্গে স্বাধীন শরিয়াহ তদারকি বোর্ড রাখার পরামর্শ দিয়েছে এবং চুক্তিতে নির্ধারিত শর্তগুলো সঠিকভাবে বাস্তবায়নের ওপর গুরুত্ব দিয়েছে। এএমজেএর আগের পর্যালোচনায় মুবরাক মর্টগেজের মুরাবাহা চুক্তিকেও শরিয়াহসম্মত হিসেবে গ্রহণযোগ্য বলা হয়েছে। তবে একই প্রতিষ্ঠান স্পষ্ট করেছে, কোনো কোম্পানির চুক্তি পরিবর্তিত হলে আগের ফতোয়ার অবস্থানও পরিবর্তিত হতে পারে। অর্থাৎ শুধু কোনো প্রতিষ্ঠানের নাম ইসলামিক ফাইন্যান্সের সঙ্গে যুক্ত থাকলেই সেটির বর্তমান চুক্তি স্বয়ংক্রিয়ভাবে গ্রহণযোগ্য ধরে নেওয়া যাবে না। এখানে ভোক্তাদের জন্য সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, ইসলামিক ফাইন্যান্স মানে শুধু প্রচলিত সুদের নাম পরিবর্তন করা নয়। প্রকৃত মালিকানা কার, সম্পদের ঝুঁকি কে বহন করছে, লাভ কীভাবে নির্ধারিত হচ্ছে, বিলম্ব হলে কী হচ্ছে, বাড়ির রক্ষণাবেক্ষণ ও ইন্স্যুরেন্সের দায়িত্ব কার এবং চুক্তি শেষ হলে সম্পদের মালিকানা কীভাবে হস্তান্তর হবে, এসব বিষয় বিবেচনা করা প্রয়োজন। তাই যুক্তরাষ্ট্রে সুদ এড়িয়ে চলতে চান এমন মুসলিমদের জন্য বাস্তব কিছু পথ রয়েছে। ক্রেডিট কার্ডের ক্ষেত্রে গ্রেস পিরিয়ডের মধ্যে পুরো ব্যালেন্স পরিশোধ করে সুদ এড়ানোর সুযোগ কিছু ইসলামি ফিকহ বিশেষজ্ঞ শর্তসাপেক্ষে অনুমোদন করেছেন। গাড়ির ক্ষেত্রে প্রকৃত ০ শতাংশ ফাইন্যান্সিং কিংবা চুক্তির কাঠামো অনুযায়ী শরিয়াহসম্মত বিকল্প বিবেচনা করা যেতে পারে। আর বাড়ি কেনার ক্ষেত্রে মুরাবাহা, ইজারা ও ডিমিনিশিং মুশারাকার মতো ফাইন্যান্সিং ব্যবস্থা যুক্তরাষ্ট্রে চালু রয়েছে। তবে এগুলো কোনো নির্দিষ্ট ব্যক্তি বা পরিবারের জন্য আর্থিক কিংবা ধর্মীয় সিদ্ধান্তের নির্দেশনা নয়। একজনের জন্য যে ব্যবস্থা উপযুক্ত হতে পারে, অন্যজনের জন্য তা নাও হতে পারে। বিশেষ করে ইসলামি ফাইন্যান্সের ক্ষেত্রে আলেমদের মধ্যে মতপার্থক্য রয়েছে এবং চুক্তির সামান্য পরিবর্তনেও ধর্মীয় সিদ্ধান্ত বদলে যেতে পারে। তাই সুদ এড়িয়ে চলতে চান এমন কেউ ক্রেডিট কার্ড, গাড়ি বা বাড়ির ফাইন্যান্সিং নেওয়ার আগে সংশ্লিষ্ট প্রতিষ্ঠানের পুরো চুক্তি ভালোভাবে পড়ুন, মোট কত টাকা পরিশোধ করতে হবে তা হিসাব করুন, সব ধরনের ফি ও জরিমানার শর্ত দেখুন এবং প্রয়োজন হলে যোগ্য ও বিশ্বস্ত ইসলামি স্কলার বা ইসলামিক ফাইন্যান্স বিশেষজ্ঞের পরামর্শ নিন। একই সঙ্গে যুক্তরাষ্ট্রের ভোক্তা সুরক্ষা সংস্থার তথ্যও যাচাই করে সিদ্ধান্ত নেওয়া যেতে পারে।
মার্কিন অর্থনীতি দুর্বল হয়ে পড়ছে বলে যারা আশঙ্কা করছেন, তাদের দাবির বিপরীতে ব্যবসায়িক বিনিয়োগ ও কর ফেরতের সাম্প্রতিক তথ্য অর্থনীতিতে শক্তির ইঙ্গিত দিচ্ছে। ফক্স নিউজের এক মতামতধর্মী প্রতিবেদনে এমন দাবি করা হয়েছে। প্রতিবেদন অনুযায়ী, ২০২৬ সালের কর মৌসুমে আইআরএস প্রায় ২৯৬ বিলিয়ন ডলার কর ফেরত দিয়েছে, যা আগের বছরের তুলনায় ১৭ শতাংশ বেশি। এর মধ্যে প্রায় ৪৩ বিলিয়ন ডলার অতিরিক্ত অর্থ আমেরিকানদের হাতে ফিরেছে। গড় কর ফেরতের পরিমাণও ৩৩৩ ডলার বেড়েছে। সরকারি নতুন কর আইনের আওতায় টিপস ও ওভারটাইম আয়ের ওপর নতুন কিছু ছাড় এই বৃদ্ধিতে ভূমিকা রেখেছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে। এতে অনেক কর্মজীবী মানুষ আগের তুলনায় বেশি অর্থ হাতে রাখছেন। একই সময়ে ব্যবসাগুলোও যন্ত্রপাতি কেনা, প্রযুক্তি উন্নয়ন, স্থাপনা আধুনিকায়ন ও কর্মী নিয়োগে বিনিয়োগ বাড়াচ্ছে বলে প্রতিবেদনে দাবি করা হয়েছে। নতুন কর সুবিধার কারণে যোগ্য ব্যবসাগুলো বিনিয়োগের খরচ দ্রুত কর থেকে বাদ দেওয়ার সুযোগ পাচ্ছে। প্রতিবেদনের লেখক জুলিও গনজালেজের মতে, এসব প্রবণতা অর্থনীতিতে মন্দার বদলে ব্যবসায়ীদের আস্থা ও সম্প্রসারণের ইঙ্গিত দিচ্ছে। তবে এটি ফক্স নিউজের একটি মতামতধর্মী প্রতিবেদন, স্বাধীন অর্থনৈতিক বিশ্লেষণ বা সরকারি মূল্যায়ন নয়।
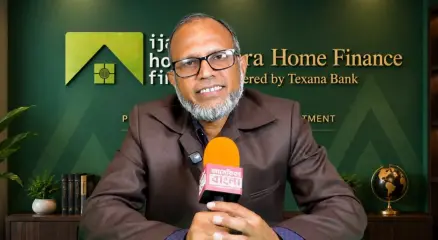
যুক্তরাষ্ট্রে মুসলিমদের মধ্যে শরিয়াহসম্মত হোম ফাইন্যান্সিং নিয়ে আগ্রহ বাড়ছে। প্রচলিত মর্টগেজের বিকল্প হিসেবে কয়েকটি প্রতিষ্ঠান ইসলামিক শরিয়া ভিত্তিক লোন নিয়ে কাজ করে তার মধ্যে ইজারা ইসলামিক ফাইন্যান্স একটি প্রতিষ্ঠান, যেখানে প্রচলিত সুদভিত্তিক লোনের পরিবর্তে লিজ বা ভাড়াভিত্তিক ব্যবস্থা অনুসরণ করা হয়। ইজারার একটি প্রচলিত কাঠামো হলো ‘লিজ টু ওন’ বা ‘লিজ টু পারচেজ’, যেখানে ফাইন্যান্সিং প্রতিষ্ঠানের মালিকানাধীন সম্পত্তি গ্রাহকের কাছে লিজ দেওয়া হয় এবং চুক্তির শর্ত অনুযায়ী পরবর্তীতে মালিকানা হস্তান্তরের ব্যবস্থা থাকে। প্রচলিত মর্টগেজে একজন ক্রেতা ব্যাংক বা লেন্ডারের কাছ থেকে অর্থ লোন নিয়ে বাড়ি কেনেন এবং সেই টাকার ওপর ইন্টারেস্ট পরিশোধ করেন। অন্যদিকে, ইজারা কাঠামোতে সম্পত্তির মালিকানা ও লিজের সম্পর্ককে কেন্দ্র করে মাসিক পেমেন্ট নির্ধারণ করা হয়। তবে ইজারা ফাইন্যান্সের নির্দিষ্ট কাঠামো প্রতিষ্ঠানভেদে ভিন্ন হতে পারে। ইজারা ইসলামিক ফাইন্যান্স এবং প্রচলিত মর্টগেজের পার্থক্য সম্পর্কে ইজারা লোন নিয়ে কাজ করা ফাইন্যান্সিং অফিসার খন্দকার জামিল বলেন, “রেগুলার মর্টগেজে যখন আপনি বাড়ি কেনেন, ওই বাড়িতে আপনার ইন্টারেস্ট ইনভলভ থাকে। অর্থাৎ আপনি ধরেন ৫০০,০০০ ডলার লোন নিলেন, প্রতি মাসে আপনাকে যে পেমেন্ট করতে হবে, তার একটি অংশ যাবে ৫০০,০০০ ডলারের লোনের অংশ হিসেবে, আর বাকিটা যাবে ইন্টারেস্ট হিসেবে।” ইজারা পদ্ধতি সম্পর্কে খন্দকার জামিল বলেন, “ইজারা ইসলামী ফাইন্যান্স হচ্ছে লিজ টু ওন পদ্ধতি। এখানে ইন্টারেস্ট বিষয়টি ইনভলভ থাকে না। এটা কাজ করে এরকম যে ইজারা একটা ট্রাস্ট গঠন করে, বাড়ির মালিকানা থাকে ট্রাস্টের নামে এবং আপনি একজন টেন্যান্ট হিসেবে বাড়িতে বসবাস করেন।” তিনি আরও বলেন, “প্রতি মাসে আপনি যে পেমেন্ট দেবেন, পেমেন্টের একটি অংশ লোনের অংশ হিসেবে যাবে আর বাকিটা রেন্ট হিসেবে যাবে। এখানে আপনি ইন্টারেস্ট পেমেন্ট করছেন না। এখানে আপনি রেন্টের মাধ্যমে প্রফিটটা পে করছেন।” ইজারা কাঠামোর ক্ষেত্রে সম্পত্তির মালিকানা, লিজের শর্ত এবং মালিকানা হস্তান্তরের প্রক্রিয়া চুক্তির ধরন অনুযায়ী নির্ধারিত হয়। সাধারণ ইজারা নীতিতে ফাইন্যান্সিং প্রতিষ্ঠান বা লেসর সম্পত্তির মালিক হিসেবে সেটি গ্রাহকের কাছে লিজ দেয়। লিজ টু ওনকাঠামোয় পরবর্তীতে নির্দিষ্ট শর্ত পূরণের মাধ্যমে সম্পত্তির মালিকানা গ্রাহকের কাছে হস্তান্তরের ব্যবস্থা থাকে। খন্দকার জামিলের ব্যাখ্যায়, দুই ব্যবস্থার মূল পার্থক্য হলো প্রচলিত মর্টগেজে ঋণের ওপর ইন্টারেস্ট পরিশোধ করা হয়, আর ইজারা কাঠামোয় সম্পত্তি ব্যবহারের জন্য রেন্টভিত্তিক পেমেন্টের মাধ্যমে ফাইন্যান্সিং ব্যবস্থা পরিচালিত হয়। তবে কোনো নির্দিষ্ট ইজারা ফাইন্যান্সিং পণ্য শরিয়াহসম্মত কি না, তা নির্ধারণ করতে সংশ্লিষ্ট প্রতিষ্ঠানের চুক্তির সম্পূর্ণ কাঠামো, মালিকানা ব্যবস্থা, রেন্ট, প্রফিট এবং অন্যান্য শর্ত আলাদাভাবে পর্যালোচনা করা প্রয়োজন।
যুক্তরাষ্ট্রে বাড়ি কেনার অপেক্ষায় থাকা ক্রেতাদের জন্য ৩ শতাংশ মর্টগেজ রেট এখন প্রায় অধরা লক্ষ্য হয়ে উঠেছে। বর্তমানে ৩০ বছরের ফিক্সড মর্টগেজ রেট গড়ে ৬ দশমিক ৬৫ শতাংশের কাছাকাছি থাকায় অনেকেই সুদের হার কমার অপেক্ষা করছেন। তবে বিশেষজ্ঞদের মতে, শিগগিরই হার আবার ৩ শতাংশে নেমে আসার সম্ভাবনা খুবই কম। মহামারির সময় ফেডারেল রিজার্ভ সুদের হার কমিয়ে দেওয়ার পর যুক্তরাষ্ট্রে মর্টগেজ রেট প্রায় ৩ শতাংশের আশপাশে নেমে গিয়েছিল। ২০২১ সালে ৩০ বছরের ফিক্সড মর্টগেজ রেট সর্বনিম্ন ২ দশমিক ৬৫ শতাংশে পৌঁছায়। কিন্তু ২০২২ সালের মার্চ থেকে ফেড সুদের হার বাড়াতে শুরু করলে মর্টগেজ রেটও আবার বাড়তে থাকে। রিয়েল্টর ডটকমের জ্যেষ্ঠ অর্থনীতিবিদ জেক ক্রিমেলের মতে, অদূর ভবিষ্যতে ৩ শতাংশ মর্টগেজ রেটে ফিরে যাওয়ার সম্ভাবনা প্রায় নেই। এই পরিস্থিতিতে ক্যালিফোর্নিয়ার বাড়ি কিনতে আগ্রহীদের সামনে বিকল্প হিসেবে আসতে পারে প্রস্তাবিত প্রপোজিশন ৩৭। আগামী নভেম্বরের নির্বাচনে ক্যালিফোর্নিয়ার ভোটাররা এই প্রস্তাবের ওপর সিদ্ধান্ত দেবেন। এটি অনুমোদিত হলে মধ্যম আয়ের যোগ্য বাসিন্দারা নতুন নির্মিত বাড়ির দামের সর্বোচ্চ ১৭ শতাংশ পর্যন্ত ঋণ নিতে পারবেন। ফলে ক্রেতার নিজস্ব ডাউন পেমেন্ট নেমে আসতে পারে মাত্র ৩ শতাংশে। তবে এটি সরাসরি অনুদান নয়। প্রস্তাব অনুযায়ী, ক্যালিফোর্নিয়া হাউজিং ফাইন্যান্স এজেন্সি এই কর্মসূচি চালু করতে পারবে এবং সহায়তার অর্থ দ্বিতীয় মর্টগেজ হিসেবে দেওয়া হবে। অর্থাৎ বাড়ির মূল মর্টগেজের পাশাপাশি ক্রেতাকে আরেকটি ঋণের কিস্তিও পরিশোধ করতে হবে। প্রস্তাবটি কার্যকর হলে সর্বোচ্চ ২৫ বিলিয়ন ডলারের রেভিনিউ বন্ড বিক্রির মাধ্যমে কর্মসূচিটির অর্থায়ন করা হতে পারে। প্রস্তাবিত কর্মসূচির আওতায় শুধু ক্যালিফোর্নিয়ার বাসিন্দারা এবং নির্দিষ্ট দামের মধ্যে থাকা নতুন নির্মিত বাড়ি কেনার সুযোগ পাবেন। বাড়ির মূল্যসীমা কাউন্টিভেদে আনুমানিক ১০ লাখ থেকে ১৫ লাখ ডলারের মধ্যে হতে পারে। ক্রেতাকে অন্তত ৩ শতাংশ নিজস্ব অর্থ দিতে হবে এবং বাকি অর্থের জন্য মূল মর্টগেজ নিতে হবে। প্রস্তাবে সহায়তার ঋণের সুদের খরচ যতটা সম্ভব কম রাখার কথা বলা হলেও নির্দিষ্ট সুদের হার বা ঋণের শর্ত এখনো নির্ধারিত হয়নি। রিয়েল্টর ডটকমের জুলাই ২০২৬ সালের তথ্য অনুযায়ী, ক্যালিফোর্নিয়ায় বাড়ির মধ্যম তালিকামূল্য ছিল ৭ লাখ ৪৪ হাজার ৭৫০ ডলার। এই দামে ৩ শতাংশ ডাউন পেমেন্ট হলে প্রয়োজন হবে প্রায় ২২ হাজার ৩৪০ ডলার। তবে লস অ্যাঞ্জেলেস, সান ফ্রান্সিসকো ও মন্টেরির মতো এলাকায় বাড়ির মধ্যম তালিকামূল্য ১০ লাখ ডলারেরও বেশি হওয়ায় বাস্তব পরিস্থিতি এলাকাভেদে অনেকটা ভিন্ন হতে পারে। প্রস্তাবিত কর্মসূচিতে যোগ্য হতে ক্যালিফোর্নিয়ায় অন্তত এক বছর ধরে বসবাস করতে হবে, বাড়িটির প্রথম ক্রেতা হতে হবে এবং ক্লোজিংয়ের ৬০ দিনের মধ্যে বাড়িটিকে নিজের প্রধান বাসস্থান হিসেবে ব্যবহার করতে হবে। পাশাপাশি পরিবারের আয় সংশ্লিষ্ট এলাকার মধ্যম আয়ের দ্বিগুণের বেশি হতে পারবে না। উদাহরণ হিসেবে, ২০২৬ সালের আয়সীমা অনুযায়ী লস অ্যাঞ্জেলেস কাউন্টিতে চার সদস্যের পরিবারের যোগ্যতার সর্বোচ্চ আয় প্রায় ২ লাখ ১৬ হাজার ২০০ ডলার হতে পারে। তবে চূড়ান্ত আয়সীমা ক্যালিফোর্নিয়া হাউজিং ফাইন্যান্স এজেন্সি নির্ধারণ করতে পারে। তাহলে ৩ শতাংশ মর্টগেজ রেটের জন্য অপেক্ষা করা ভালো, নাকি ৩ শতাংশ ডাউন পেমেন্টের সুযোগ নেওয়া ভালো? বিশেষজ্ঞদের মতে, বিষয়টি শুধু সুদের হার দিয়ে বিচার করা ঠিক হবে না। বাড়ির দাম, মাসিক কিস্তি, ডাউন পেমেন্ট এবং ভবিষ্যতে ঋণ পুনঃঅর্থায়নের সুযোগও বিবেচনায় নিতে হবে। ৩ শতাংশ মর্টগেজ রেটের অপেক্ষায় থাকা ক্রেতাদের জন্য অপেক্ষার সময় দীর্ঘ হতে পারে। তবে ভবিষ্যতে সুদের হার কমে গেলে এবং ক্রেতা অপেক্ষা করার মতো আর্থিক অবস্থায় থাকলে মাসিক খরচের দিক থেকে তারা বেশি সুবিধা পেতে পারেন। অন্যদিকে, প্রপোজিশন ৩৭-এর মতো কর্মসূচি ব্যবহার করে কম ডাউন পেমেন্টে বাড়ি কেনার সুযোগ পেলেও দুটি মর্টগেজের বিষয়টি মাথায় রাখতে হবে। ভবিষ্যতে মূল মর্টগেজ রিফাইন্যান্স করতে চাইলে দ্বিতীয় ঋণদাতার অনুমোদন প্রয়োজন হতে পারে। ফলে সুদের হার কমে গেলেও দুটি ঋণ একত্র করার ক্ষেত্রে জটিলতা তৈরি হতে পারে। রিয়েল্টর ডটকমের বিশ্লেষণ অনুযায়ী, বাড়ি কেনার সিদ্ধান্তে শুধু কম মর্টগেজ রেটের অপেক্ষা না করে নিজের আর্থিক প্রস্তুতির ওপর গুরুত্ব দেওয়া বেশি বাস্তবসম্মত। সম্ভাব্য ক্রেতাদের একাধিক ঋণদাতার অফার তুলনা করা, ক্রেডিট ও অন্যান্য আর্থিক বিষয় গুছিয়ে নেওয়া এবং সম্ভব হলে বেশি ডাউন পেমেন্টের জন্য সঞ্চয় করা উপকারী হতে পারে। মাসিক কিস্তি বেশি হলে তুলনামূলক কম দামের এলাকায় বাড়ি খোঁজার কথাও বিবেচনা করা যেতে পারে। অর্থাৎ, ৩ শতাংশ মর্টগেজ রেট ফিরে আসার অপেক্ষায় বসে থাকার চেয়ে নিজের নিয়ন্ত্রণে থাকা বিষয়গুলো নিয়ে প্রস্তুতি নেওয়াই এখন বেশি গুরুত্বপূর্ণ। আর ক্যালিফোর্নিয়ার প্রপোজিশন ৩৭ অনুমোদিত হলে কিছু যোগ্য ক্রেতার জন্য কম ডাউন পেমেন্টে বাড়ির মালিক হওয়ার নতুন একটি পথ তৈরি হতে পারে। তবে এটি দ্বিতীয় মর্টগেজভিত্তিক কর্মসূচি হওয়ায় সিদ্ধান্ত নেওয়ার আগে ঋণের পূর্ণ শর্ত, সুদের হার এবং ভবিষ্যৎ রিফাইন্যান্সের প্রভাব ভালোভাবে যাচাই করা জরুরি।
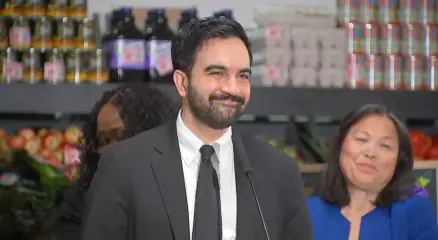
নিউইয়র্ক শহরে সরকারি উদ্যোগে পাঁচটি মুদি দোকান চালুর পরিকল্পনা করেছেন মেয়র জোহরান মামদানি। এসব দোকানে নিত্যপ্রয়োজনীয় পণ্য সাধারণ বাজারদরের তুলনায় প্রায় ৩০ শতাংশ কম দামে বিক্রির লক্ষ্য নেওয়া হয়েছে। প্রকল্পটির জন্য বরাদ্দ রাখা হয়েছে প্রায় ৭ কোটি ডলার। পরিকল্পনা অনুযায়ী, প্রতিটি বরোতে একটি করে দোকান চালুর লক্ষ্য রয়েছে। এর মধ্যে ইস্ট হারলেমের একটি দোকানের জন্য প্রায় ৩ কোটি ডলার ব্যয় ধরা হয়েছে। শহর কর্তৃপক্ষ অভিজ্ঞ মুদি ব্যবসায়ীদের বিনা ভাড়ায় জায়গা দেওয়ার পরিকল্পনা করছে, যাতে তারা দোকান পরিচালনা করতে পারেন। মামদানির প্রশাসনের দাবি, খাদ্যপণ্যের বাড়তি দামের চাপ কমানো এবং যেসব এলাকায় তাজা ও পুষ্টিকর খাবারের সহজলভ্যতা কম, সেসব এলাকার মানুষের জন্য সাশ্রয়ী খাবার নিশ্চিত করাই এই উদ্যোগের মূল লক্ষ্য। নিউইয়র্কের প্রায় এক-পঞ্চমাংশ মানুষ খাদ্যনিরাপত্তাহীনতার সমস্যায় ভুগছেন বলেও প্রতিবেদনে উল্লেখ করা হয়েছে। তবে উদ্যোগটি নিয়ে নিউইয়র্কের স্থানীয় মুদি ব্যবসায়ীদের মধ্যে উদ্বেগও তৈরি হয়েছে। তাদের আশঙ্কা, সরকারি সহায়তায় পরিচালিত দোকানগুলো কম দামে পণ্য বিক্রি করলে ছোট ব্যবসাগুলো প্রতিযোগিতায় টিকে থাকা কঠিন হয়ে পড়তে পারে। বিশেষ করে আগে থেকেই কম লাভে পরিচালিত অনেক দোকান এতে ক্ষতিগ্রস্ত হওয়ার আশঙ্কা করছে। এ ছাড়া দোকানগুলোর কর্মীদের বেতন, পণ্যে ছাড়ের অর্থ কোথা থেকে আসবে এবং দীর্ঘমেয়াদে প্রকল্পটি কীভাবে আর্থিকভাবে টেকসই হবে—এসব নিয়েও প্রশ্ন রয়েছে। এদিকে সামাজিক যোগাযোগমাধ্যমে সরকারি দোকানে কেনাকাটার জন্য পরিচয়পত্র লাগবে—এমন দাবি ছড়ালেও নিউইয়র্ক কর্তৃপক্ষ তা নাকচ করেছে। কর্তৃপক্ষ জানিয়েছে, দোকানে কেনাকাটার জন্য কোনো পরিচয়পত্র দেখানো বাধ্যতামূলক হবে না। মামদানির পরিকল্পনা অনুযায়ী, পাঁচটি দোকান ২০২৯ সালের মধ্যে চালুর লক্ষ্য রয়েছে। তবে সাশ্রয়ী দামে পণ্য বিক্রির পাশাপাশি স্থানীয় ছোট ব্যবসার ওপর প্রভাব এবং প্রকল্পটির দীর্ঘমেয়াদি অর্থনৈতিক কার্যকারিতা—এই দুই বিষয়ই এখন সবচেয়ে বড় আলোচনার জায়গা।
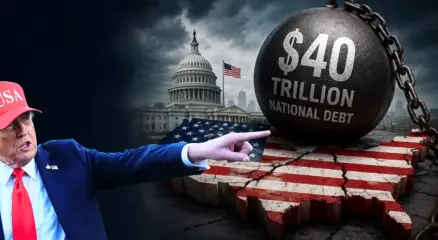
যুক্তরাষ্ট্রের জাতীয় ঋণ প্রথমবারের মতো ৪০ ট্রিলিয়ন ডলারের সীমা ছাড়িয়েছে। মাত্র কয়েক মাসের ব্যবধানে ঋণের এই নতুন মাইলফলক দেশটির দীর্ঘদিনের বাজেট ঘাটতি ও সরকারি ব্যয়ের চাপ নিয়ে আবারও বড় প্রশ্ন তৈরি করেছে। আগস্টে যুক্তরাষ্ট্রের মোট জাতীয় ঋণ ৪০ ট্রিলিয়ন ডলার ছাড়িয়ে যায়। চলতি বছরের মার্চেই ঋণ ৩৯ ট্রিলিয়ন ডলারে পৌঁছেছিল। অর্থাৎ প্রায় পাঁচ মাসের মধ্যেই আরও ১ ট্রিলিয়ন ডলার যোগ হয়েছে। দেশটির মোট জনসংখ্যা দিয়ে এই ঋণের অঙ্ক ভাগ করলে মাথাপিছু বোঝা দাঁড়ায় প্রায় ১ লাখ ১৭ হাজার ডলার। আর একটি পরিবারের হিসাবে তা প্রায় ২ লাখ ৯৭ হাজার ডলার। গত এক দশকে যুক্তরাষ্ট্রের জাতীয় ঋণ দ্বিগুণেরও বেশি হয়েছে। করোনা মহামারির সময় ট্রাম্প ও বাইডেন দুই প্রশাসনের ব্যাপক সরকারি ব্যয় এই ঋণ বৃদ্ধিতে বড় ভূমিকা রাখে। পরে অবকাঠামো বিনিয়োগ, জ্বালানি ও শিল্পখাতে ভর্তুকি, সামাজিক কর্মসূচি এবং ঋণের সুদ পরিশোধের ব্যয়ও সরকারি অর্থের ওপর চাপ বাড়িয়েছে। তবে ঋণ বৃদ্ধির দায় শুধু একটি প্রশাসনের ওপর দেওয়া যায় না। ২০১৭ সালে ট্রাম্প প্রথমবার প্রেসিডেন্ট হওয়ার পরও জাতীয় ঋণ বেড়েছিল। তাঁর ২০১৭ সালের কর কমানোর নীতিও দীর্ঘমেয়াদে ফেডারেল ঘাটতি বাড়ানোর অন্যতম কারণ হিসেবে উল্লেখ করা হয়েছে। আর ২০১৬ সালের প্রেসিডেন্ট নির্বাচনী প্রচারে ট্রাম্প বলেছিলেন, তখনকার প্রায় ১৯ ট্রিলিয়ন ডলারের জাতীয় ঋণ তিনি আট বছরের মধ্যে পুরোপুরি পরিশোধ করতে পারবেন। পরে সেই প্রতিশ্রুতি বাস্তবায়িত হয়নি। বরং ২০২০ সালে তাঁর প্রথম মেয়াদের শেষদিকে তিনি নিজেই স্বীকার করেছিলেন, প্রেসিডেন্ট হওয়ার পর জাতীয় ঋণ আরও বেড়েছে। এরপর বাইডেন প্রশাসনের সময়ও জাতীয় ঋণ উল্লেখযোগ্যভাবে বেড়েছে। অবকাঠামো বিনিয়োগ, কোভিড-পরবর্তী সরকারি ব্যয় এবং বিভিন্ন শিল্প ও জ্বালানি খাতে ভর্তুকির পাশাপাশি আগের ঋণের সুদ পরিশোধের ব্যয়ও ঋণ বৃদ্ধির ধারাকে আরও ত্বরান্বিত করেছে। বর্তমানে সবচেয়ে বড় উদ্বেগ শুধু ঋণের মোট পরিমাণ নয়, এর সুদ পরিশোধের খরচ। ঋণের পরিমাণ বাড়ার সঙ্গে সরকারকে প্রতিবছর বিপুল অর্থ শুধু সুদ পরিশোধে ব্যয় করতে হচ্ছে। এমনকি সাম্প্রতিক সময়ে ঋণের সুদ যুক্তরাষ্ট্রের প্রতিরক্ষা ব্যয়ের চেয়েও বেশি হয়ে উঠেছে বলে অর্থনৈতিক বিশ্লেষণে উঠে এসেছে। অর্থনীতিবিদদের আশঙ্কা, ঋণ যদি অর্থনীতির প্রবৃদ্ধির চেয়ে দ্রুত বাড়তে থাকে, তাহলে দীর্ঘমেয়াদে সরকারের আর্থিক সক্ষমতার ওপর চাপ আরও বাড়বে। এর প্রভাব পড়তে পারে সরকারি ব্যয়, বন্ডের সুদের হার এবং সাধারণ মানুষের মর্টগেজ ও অন্যান্য ঋণের খরচেও। ৪০ ট্রিলিয়ন ডলারের এই মাইলফলক তাই শুধু একটি বিশাল সংখ্যা নয়। এটি যুক্তরাষ্ট্রের দুই প্রধান দলের দীর্ঘদিনের ব্যয়, করনীতি ও বাজেট ঘাটতির রাজনীতির সামনে নতুন করে বড় একটি আর্থিক চ্যালেঞ্জ তুলে ধরেছে।
যুক্তরাষ্ট্রের মোট জাতীয় ঋণ প্রথমবারের মতো ৪০ ট্রিলিয়ন ডলার ছাড়িয়েছে। ঋণের এই নতুন মাইলফলক দেশটির অর্থনীতি নিয়ে নতুন করে উদ্বেগ তৈরি করেছে। বিশেষজ্ঞরা বলছেন, ঋণ দ্রুত বাড়ার সঙ্গে সরকারি সুদ পরিশোধের ব্যয়ও বাড়ছে। এর প্রভাব শেষ পর্যন্ত বাড়ি, গাড়ি ও ক্রেডিট কার্ডের মতো ব্যক্তিগত ঋণের সুদের ওপর পড়তে পারে। যুক্তরাষ্ট্রের ট্রেজারি বিভাগের দৈনিক হিসাব অনুযায়ী, ১৮ আগস্ট পর্যন্ত দেশটির মোট সরকারি ঋণ ছিল প্রায় ৪০.০৫ ট্রিলিয়ন ডলার। এর মধ্যে বাজারে থাকা সরকারি ঋণ প্রায় ৩২.২৭ ট্রিলিয়ন ডলার এবং সরকারের বিভিন্ন প্রতিষ্ঠানের নিজেদের মধ্যে থাকা ঋণ প্রায় ৭.৭৮ ট্রিলিয়ন ডলার। মাত্র এক দশকের ব্যবধানে যুক্তরাষ্ট্রের জাতীয় ঋণ দ্বিগুণ হয়েছে। ২০১৭ সালে ডোনাল্ড ট্রাম্প প্রথমবার প্রেসিডেন্ট হওয়ার সময় দেশটির মোট ঋণ ছিল ২০ ট্রিলিয়ন ডলারের নিচে। এরপর ট্রাম্প ও জো বাইডেনের প্রশাসনের সময় ঋণ দ্রুত বেড়েছে। এর বড় একটি অংশ এসেছে কোভিড-১৯ মহামারির সময়কার সরকারি ব্যয় থেকে। তবে মহামারি শেষ হওয়ার পরও রাজস্ব ও ব্যয়ের মধ্যে দীর্ঘস্থায়ী ব্যবধান ঋণ বৃদ্ধির অন্যতম কারণ হয়ে রয়েছে। ঋণ বাড়ার সঙ্গে সবচেয়ে বড় উদ্বেগগুলোর একটি হলো সুদ পরিশোধের ব্যয়। পিটার জি পিটারসন ফাউন্ডেশনের তথ্য অনুযায়ী, ২০২৬ অর্থবছরে জাতীয় ঋণের সুদ বাবদ ব্যয় প্রায় ১ ট্রিলিয়ন ডলারে পৌঁছাতে পারে। সংস্থাটি বলছে, সুদের ব্যয় দ্রুত বাড়তে থাকা সরকারি বাজেটের ওপর বাড়তি চাপ তৈরি করছে। এখানেই সাধারণ আমেরিকানদের জন্য বিষয়টি গুরুত্বপূর্ণ হয়ে ওঠে। সরকার যখন ঋণ নেওয়ার জন্য বিনিয়োগকারীদের বেশি সুদ দিতে বাধ্য হয়, তখন সরকারি বন্ডের সুদের হার বা ফলন বাড়তে পারে। আর যুক্তরাষ্ট্রের সরকারি বন্ডের সুদের হার দেশটির অন্যান্য ঋণের সুদের জন্য গুরুত্বপূর্ণ একটি মানদণ্ড হিসেবে কাজ করে। অর্থাৎ, সরকারের ঋণ নেওয়ার খরচ বাড়লে তার প্রভাব সরাসরি বা পরোক্ষভাবে সাধারণ মানুষের ঋণ নেওয়ার খরচেও পড়তে পারে। বাড়ি কেনার জন্য গৃহঋণ, গাড়ির ঋণ কিংবা ক্রেডিট কার্ডের সুদের হার দীর্ঘমেয়াদে চাপের মুখে পড়তে পারে। পিটারসন ফাউন্ডেশনও বলছে, জাতীয় ঋণ বাড়ার ফলে সুদের হারে ঊর্ধ্বমুখী চাপ তৈরি হতে পারে এবং এতে পরিবারের জীবনযাত্রার খরচ বাড়তে পারে। এরই মধ্যে যুক্তরাষ্ট্রের সরকারি বন্ডের বাজারে চাপের লক্ষণ দেখা যাচ্ছে। রয়টার্সের সাম্প্রতিক প্রতিবেদনে বলা হয়েছে, বিনিয়োগকারীরা যুক্তরাষ্ট্রকে ঋণ দেওয়ার বিনিময়ে বেশি মুনাফা দাবি করছেন। এর ফলে ট্রেজারি বন্ডের সুদের হার বেড়েছে এবং পুরোনো ঋণ পুনঃঅর্থায়ন ও নতুন ঘাটতি মেটাতে সরকারের খরচও বাড়ছে। জাতীয় ঋণের পুরো ৪০ ট্রিলিয়ন ডলার অবশ্য সরাসরি বাজারের বিনিয়োগকারীদের কাছে পাওনা নয়। এর একটি বড় অংশ সরকারের বিভিন্ন তহবিল ও প্রতিষ্ঠানের মধ্যে হিসাব করা হয়। ট্রেজারি বিভাগের হিসাব অনুযায়ী, বর্তমানে প্রায় ৩২.৩ ট্রিলিয়ন ডলার ঋণ জনসাধারণের হাতে থাকা সরকারি সিকিউরিটিজের মাধ্যমে রয়েছে। বাকি প্রায় ৭.৮ ট্রিলিয়ন ডলার সরকারের অভ্যন্তরীণ হিসাবের ঋণ। ঋণের দ্রুত বৃদ্ধির পেছনে শুধু একটি প্রেসিডেন্ট বা একটি রাজনৈতিক দলের নীতিকে দায়ী করা কঠিন। রিপাবলিকান ও ডেমোক্র্যাট উভয় প্রশাসনের সময়ই যুক্তরাষ্ট্রের ঋণ বেড়েছে। মহামারি মোকাবিলা, করনীতি, সামাজিক নিরাপত্তা কর্মসূচি, প্রতিরক্ষা ব্যয় এবং অন্যান্য সরকারি কর্মসূচির ব্যয়ের সঙ্গে দীর্ঘদিন ধরে রাজস্বের ঘাটতি যুক্ত হয়েছে। রয়টার্সের বিশ্লেষণ অনুযায়ী, ট্রাম্পের প্রথম মেয়াদে কোভিড-১৯-সংক্রান্ত ঋণ বাদ দিয়েও অনুমোদিত নতুন ঋণের পরিমাণ ছিল প্রায় ৪.৮ ট্রিলিয়ন ডলার। বাইডেনের সময়ে এই পরিমাণ ছিল প্রায় ২.২ ট্রিলিয়ন ডলার। তবে দুই প্রশাসনের সময়কার ঋণ বৃদ্ধির তুলনা করার ক্ষেত্রে মহামারি এবং বিভিন্ন সময়ের অর্থনৈতিক পরিস্থিতিও বিবেচনায় নেওয়া জরুরি। বর্তমান প্রশাসন ঋণের চাপ সামাল দিতে অর্থনৈতিক প্রবৃদ্ধির ওপর জোর দিচ্ছে। ট্রেজারি সেক্রেটারি স্কট বেসেন্টও বলেছেন, অর্থনীতিকে আরও দ্রুত বাড়িয়ে ঋণের বোঝা সামাল দেওয়ার চেষ্টা করা হবে। তবে বাজেট বিশেষজ্ঞদের মতে, শুধু অর্থনৈতিক প্রবৃদ্ধি দিয়ে সমস্যার সমাধান নাও হতে পারে। দীর্ঘমেয়াদে সরকারি ব্যয় ও রাজস্বের মধ্যে ভারসাম্য তৈরি করতে ব্যয় কমানো, কর থেকে আয় বাড়ানো অথবা দুটির সমন্বয় প্রয়োজন হতে পারে। এদিকে ঋণের বাজারে চাপ কমাতে ট্রেজারি বিভাগ ঋণ ব্যবস্থাপনায় পরিবর্তন আনছে। দীর্ঘমেয়াদি বন্ডের সরবরাহ ও বাজারের চাপ সামলাতে সরকার বন্ড পুনঃক্রয়ের পরিমাণ বাড়ানোর সিদ্ধান্ত নিয়েছে। ১৯ আগস্ট ট্রেজারি ৩০ বছর মেয়াদি বন্ডের ফলন ১৯ বছরের মধ্যে সর্বোচ্চ পর্যায়ে ওঠার পর পুনঃক্রয়ের পরিমাণ বাড়ানোর ঘোষণা দেয়। পরদিন বেসেন্ট জানান, প্রয়োজনে এই পুনঃক্রয়ের পরিমাণ আরও বাড়ানো হতে পারে। তবে বাজার বিশ্লেষকেরা মনে করছেন, এ ধরনের পদক্ষেপ বাজারে সাময়িক স্বস্তি দিতে পারে, কিন্তু জাতীয় ঋণের মূল কারণগুলো সমাধান করে না। জাতীয় ঋণ নিয়ে উদ্বেগের আরেকটি দিক হলো, সরকারকে যদি বাজেটের ক্রমবর্ধমান অংশ শুধু সুদ পরিশোধেই ব্যয় করতে হয়, তাহলে শিক্ষা, অবকাঠামো, গবেষণা কিংবা অন্যান্য সরকারি কর্মসূচিতে অর্থ ব্যয়ের সুযোগ কমে যেতে পারে। পিটারসন ফাউন্ডেশন বলছে, ঋণের সুদ ব্যয় বাড়তে থাকলে ভবিষ্যতে গুরুত্বপূর্ণ সরকারি বিনিয়োগ ও সামাজিক কর্মসূচির ওপর চাপ তৈরি হতে পারে। তবে ৪০ ট্রিলিয়ন ডলারের ঋণ মানেই যে সাধারণ আমেরিকানদের তাৎক্ষণিকভাবে সমপরিমাণ ব্যক্তিগত ঋণ নিতে হবে, বিষয়টি এমন নয়। একজন মানুষের ওপর গড়ে প্রায় কত ঋণ পড়ে, এমন হিসাব মূলত জাতীয় ঋণকে জনসংখ্যা দিয়ে ভাগ করে তৈরি করা একটি পরিসংখ্যান। এটি কোনো ব্যক্তির ব্যক্তিগত ব্যাংক ঋণ বা সরকারের কাছে তাঁর সরাসরি পাওনা বোঝায় না। তবু এর দীর্ঘমেয়াদি অর্থনৈতিক প্রভাব বাস্তব। সরকারি ঋণ যত বাড়বে এবং সেই ঋণের জন্য সুদ যত বেশি দিতে হবে, তত বেশি অর্থ বাজেটের অন্য খাত থেকে সরিয়ে দিতে হতে পারে। একই সঙ্গে বন্ডের সুদের হার দীর্ঘ সময় বেশি থাকলে পরিবারের নতুন ঋণ নেওয়া আরও ব্যয়বহুল হতে পারে। এই কারণেই ৪০ ট্রিলিয়ন ডলারের মাইলফলককে শুধু একটি বড় সংখ্যা হিসেবে দেখছেন না অর্থনীতিবিদ ও বাজেট বিশেষজ্ঞরা। তাঁদের কাছে এটি যুক্তরাষ্ট্রের আয় ও ব্যয়ের দীর্ঘদিনের ভারসাম্যহীনতার একটি বড় সতর্কসংকেত। সামনে কংগ্রেস ও প্রশাসন কীভাবে ব্যয়, কর এবং ঋণ ব্যবস্থাপনার মধ্যে ভারসাম্য তৈরি করে, তার ওপরই নির্ভর করবে এই ঋণের চাপ শেষ পর্যন্ত কতটা বাড়বে এবং তার প্রভাব সাধারণ আমেরিকান পরিবারের ওপর কতটা পড়বে।

যুক্তরাষ্ট্রের অর্থনীতির ইতিহাসে এক নজিরবিহীন ঘটনা ঘটেছে। দেশটির জাতীয় ঋণ প্রথমবারের মতো ৪০ ট্রিলিয়ন ডলারের অবিশ্বাস্য সীমা অতিক্রম করেছে। মার্কিন ট্রেজারি বিভাগের সর্বশেষ তথ্য অনুযায়ী, গত ১৮ আগস্ট পর্যন্ত দেশটির মোট জাতীয় ঋণের পরিমাণ দাঁড়িয়েছে ৪০ ট্রিলিয়ন ৪৭ বিলিয়ন ডলারেরও বেশি। এই বিশাল অঙ্কের ঋণকে যুক্তরাষ্ট্রের মোট জনসংখ্যা দিয়ে ভাগ করলে মাথাপিছু ঋণের পরিমাণ দাঁড়ায় প্রায় ১ লাখ ১৭ হাজার ডলার। এর মানে হলো, দেশটিতে আজ যে শিশুটি জন্মগ্রহণ করছে, তার নামে আলাদা করে কোনো ঋণ তৈরি না হলেও, গাণিতিক হিসাবে তার কাঁধেও প্রায় ১ লাখ ১৭ হাজার ডলারের ঋণের বোঝা চেপে যাচ্ছে। ঋণের এই উল্লম্ফন বেশ দ্রুতগতিতেই ঘটছে। মাত্র কয়েক মাস আগে, চলতি বছরের মার্চেই যুক্তরাষ্ট্রের জাতীয় ঋণ ৩৯ ট্রিলিয়ন ডলার ছাড়িয়েছিল এবং এর আগে ২০২৫ সালের অক্টোবরে তা ছিল ৩৮ ট্রিলিয়ন ডলার। খুব অল্প সময়ের ব্যবধানে কয়েক ট্রিলিয়ন ডলার বেড়ে যাওয়ার মূল কারণ হলো দীর্ঘদিনের ফেডারেল বাজেট ঘাটতি। সরকারের আয়ের চেয়ে ব্যয় বেশি হওয়ায় ঘাটতি মেটাতে প্রতিনিয়ত ঋণ নিতে হচ্ছে, যার ফলে এই ঋণের সুদ পরিশোধের চাপও ক্রমাগত বাড়ছে। পাশাপাশি, জনসংখ্যার বয়স বাড়ার কারণে সোশ্যাল সিকিউরিটি ও মেডিকেয়ারের মতো খাতে সরকারি ব্যয় বৃদ্ধি ভবিষ্যৎ বাজেটের ওপর মারাত্মক চাপ সৃষ্টি করছে। কংগ্রেশনাল বাজেট অফিস (সিবিও)-এর সাম্প্রতিক পূর্বাভাস বলছে, বর্তমান আইন ও নীতিগুলো অপরিবর্তিত থাকলে ২০২৬ অর্থবছরে ফেডারেল বাজেট ঘাটতি প্রায় ১ দশমিক ৯ ট্রিলিয়ন ডলারে পৌঁছাবে, যা ২০৩৬ সাল নাগাদ বেড়ে ৩ দশমিক ১ ট্রিলিয়ন ডলার হতে পারে। শুধু তাই নয়, অর্থনীতির আকারের তুলনায় ঋণের এই বোঝা আরও আশঙ্কাজনক হারে বাড়ছে। সিবিও ধারণা করছে, জনসাধারণের হাতে থাকা ফেডারেল ঋণ ২০২৬ সালে জিডিপির ১০১ শতাংশ থেকে বেড়ে ২০৩৬ সালে ১২০ শতাংশে গিয়ে দাঁড়াবে, যা ১৯৪৬ সালে দ্বিতীয় বিশ্বযুদ্ধের পর রেকর্ড হওয়া ১০৬ শতাংশের সর্বোচ্চ মাত্রাকেও ছাড়িয়ে যাবে। যদিও বাস্তবে এই মাথাপিছু ১ লাখ ১৭ হাজার ডলার কোনো ব্যক্তিগত বা পারিবারিক দায় নয়, তবে এই হিসাব থেকে দেশটির সামগ্রিক অর্থনীতির ওপর ঋণের বিশালত্ব ও ভবিষ্যৎ চাপ সহজেই অনুমান করা যায়। ৪০ ট্রিলিয়ন ডলারের এই মাইলফলক মূলত যুক্তরাষ্ট্রের দীর্ঘমেয়াদি বাজেট ঘাটতি, মাত্রাতিরিক্ত সুদ ব্যয় এবং ভবিষ্যৎ অর্থনীতির জন্য এক বিশাল সতর্কবার্তা হিসেবেই সামনে এসেছে।

যুক্তরাষ্ট্রের অর্থনৈতিক চাপ ও মূল্যবৃদ্ধির মধ্যেও নিউইয়র্ক অঙ্গরাজ্যের উৎপাদন খাতে শক্তিশালী প্রবৃদ্ধির ইঙ্গিত পাওয়া গেছে। আগস্টে নিউইয়র্ক ফেডারেল রিজার্ভের এম্পায়ার স্টেট উৎপাদন জরিপের সাধারণ ব্যবসায়িক পরিস্থিতি সূচক পাঁচ পয়েন্ট বেড়ে ২০ দশমিক ৬-এ পৌঁছেছে, যা চার বছরের বেশি সময়ের মধ্যে সর্বোচ্চ। নতুন ক্রয়াদেশের সূচক ১৭ দশমিক ৩ এবং পণ্য সরবরাহের সূচক ১১ দশমিক ৭ হয়েছে। একই সঙ্গে অসম্পূর্ণ ক্রয়াদেশের সূচক বেড়ে ১৫ দশমিক ৫-এ উঠেছে, যা ২০২২ সালের এপ্রিলের পর সর্বোচ্চ। এসব তথ্য উৎপাদন খাতে চাহিদা ও কার্যক্রম বাড়ার ইঙ্গিত দিচ্ছে। শ্রমবাজারেও ইতিবাচক সংকেত পাওয়া গেছে। কর্মীর সংখ্যার সূচক ৯ দশমিক ৩ এবং কর্মসপ্তাহের সূচক ৬ দশমিক ৯ হয়েছে, যা কর্মসংস্থান ও কাজের সময় কিছুটা বাড়ার ইঙ্গিত দেয়। তবে পুরো পরিস্থিতি চাপমুক্ত নয়। উৎপাদনকারীদের জন্য কাঁচামালের মূল্যবৃদ্ধি অব্যাহত রয়েছে এবং সরবরাহ ব্যবস্থায়ও কিছুটা চাপ দেখা দিয়েছে। আগস্টে উৎপাদনকারীদের দেওয়া মূল্যসংক্রান্ত সূচক ৫৮ দশমিক ৬-এ উঠেছে। যুক্তরাষ্ট্রের অর্থনীতিতে অনিশ্চয়তার মধ্যেও নিউইয়র্কের উৎপাদন খাতের এই শক্তিশালী অবস্থান ব্যবসা ও শিল্প খাতে আশার নতুন বার্তা দিচ্ছে।

যুক্তরাষ্ট্রের আবাসন বাজারে এখন বাড়ি বিক্রেতাদের জন্য পরিস্থিতি আগের যেকোনো সময়ের তুলনায় কঠিন হয়ে উঠেছে। উচ্চ বাড়ির দাম, বেড়ে যাওয়া মর্টগেজ সুদের হার এবং অর্থনৈতিক অনিশ্চয়তার কারণে অনেক সম্ভাব্য ক্রেতা বাজার থেকে সরে দাঁড়িয়েছেন। ফলে বিক্রির জন্য থাকা বাড়ির সংখ্যা বাড়লেও ক্রেতার সংখ্যা কমে যাওয়ায় দর-কষাকষির ক্ষমতা এখন অনেকটাই ক্রেতাদের হাতে চলে গেছে। আবাসনবিষয়ক প্রতিষ্ঠান রেডফিনের সর্বশেষ বিশ্লেষণ অনুযায়ী, ২০২৬ সালের জুলাই মাসে যুক্তরাষ্ট্রে সক্রিয় বাড়ি ক্রেতার সংখ্যা নেমে এসেছে প্রায় ৯ লাখ ৬৭ হাজারে। ২০১৩ সালে রেডফিন এ তথ্য সংগ্রহ শুরু করার পর এটিই সর্বনিম্ন। একই সময়ে বাজারে বিক্রেতার সংখ্যা ক্রেতার তুলনায় প্রায় ৩৪ শতাংশ বেশি ছিল। ফলে সারাদেশে প্রায় পাঁচ লাখ বেশি বিক্রেতা বাড়ি বিক্রির অপেক্ষায় ছিলেন। রেডফিনের প্রধান অর্থনীতিবিদ ড্যারিল ফেয়ারওয়েদার বলেন, গত বছরের তুলনায় পরিস্থিতি আরও কঠিন হয়েছে। ২০২৫ সালের জুলাইয়ে মর্টগেজ সুদের হার কিছুটা কম থাকায় বাজারে তুলনামূলক বেশি ক্রেতা এসেছিলেন। কিন্তু চলতি বছরের জুলাইয়ে সুদের হার এক বছরের সর্বোচ্চ পর্যায়ে পৌঁছায়। একই সঙ্গে বাড়ির দামও উচ্চ পর্যায়ে রয়েছে। ফলে অনেক পরিবারের জন্য মাসিক কিস্তি বহন করা কঠিন হয়ে পড়েছে। এর সঙ্গে অর্থনৈতিক অনিশ্চয়তাও ক্রেতাদের সিদ্ধান্ত পিছিয়ে দিতে ভূমিকা রাখছে। রেডফিনের তথ্য অনুযায়ী, ২০২৫ সালের জুলাইয়ের তুলনায় চলতি বছরের জুলাইয়ে সক্রিয় ক্রেতার সংখ্যা ৫ দশমিক ৫ শতাংশ কমেছে। জুন থেকে জুলাইয়ের মধ্যে ক্রেতার সংখ্যা কমেছে ২ দশমিক ৫ শতাংশ, অথচ একই সময়ে বিক্রেতার সংখ্যা কমেছে মাত্র শূন্য দশমিক ৩ শতাংশ। এতে বাজারে বিক্রেতাদের প্রতিযোগিতা আরও বেড়েছে। ড্যারিল ফেয়ারওয়েদারের ভাষায়, "যখন একই ধরনের বাড়ির জন্য ক্রেতা কম থাকে, তখন যারা বাজারে থাকেন, তারা আরও বেশি বিকল্প পান। ফলে তারা দাম কমানো, বিক্রেতার অতিরিক্ত সুবিধা দেওয়া বা অন্যান্য শর্ত নিয়ে দর-কষাকষিতে বেশি সুবিধা পান।" প্রতিবেদন বলছে, জুলাই মাসে যুক্তরাষ্ট্রের ৪৯টি বড় আবাসন বাজারের মধ্যে ৩৯টিকেই 'ক্রেতার বাজার' হিসেবে চিহ্নিত করা হয়েছে। অর্থাৎ এসব এলাকায় বাড়ির সরবরাহ চাহিদার তুলনায় উল্লেখযোগ্যভাবে বেশি। মহামারির সময় যেসব শহরে আবাসন বাজার ছিল সবচেয়ে উত্তপ্ত, সেসব এলাকার অনেকগুলো এখন উল্টো চিত্র দেখছে। ক্রেতার তুলনায় বিক্রেতার সংখ্যা সবচেয়ে বেশি এমন বাজারগুলোর মধ্যে রয়েছে ফ্লোরিডার মিয়ামি, টেনেসির ন্যাশভিল এবং টেক্সাসের হিউস্টন, সান অ্যান্টোনিও ও অস্টিন। টেক্সাসের হিউস্টনে জুলাই মাসে ক্রেতার তুলনায় বিক্রেতা ছিল ১৩০ শতাংশ বেশি। সান অ্যান্টোনিওতে এই ব্যবধান ছিল ১১৬ শতাংশ এবং অস্টিনে ১১২ শতাংশ। রেডফিনের মতে, এসব এলাকায় মহামারির সময় ব্যাপক হারে নতুন আবাসন নির্মাণ এবং বিনিয়োগের ফলে এখন বাজারে একসঙ্গে অনেক বাড়ি বিক্রির জন্য এসেছে। একই সময়ে উচ্চ সুদের কারণে ক্রেতার সংখ্যা কমে যাওয়ায় বিক্রেতারা চাপে পড়েছেন। অন্যদিকে যুক্তরাষ্ট্রে মাত্র ছয়টি বাজারকে 'বিক্রেতার বাজার' হিসেবে চিহ্নিত করা হয়েছে। এর মধ্যে নিউইয়র্ক অঙ্গরাজ্যের নাসাউ কাউন্টি সবচেয়ে শক্তিশালী অবস্থানে রয়েছে। সেখানে ক্রেতার তুলনায় বিক্রেতা ৩৬ শতাংশ কম। এরপর রয়েছে নিউ জার্সির নিউয়ার্ক এবং রোড আইল্যান্ডের প্রভিডেন্স। বিশ্লেষকদের মতে, এসব এলাকায় দীর্ঘদিন ধরে নতুন বাড়ি নির্মাণের গতি সীমিত থাকায় সরবরাহ তুলনামূলক কম। একই সঙ্গে বড় কর্মসংস্থান কেন্দ্রের কাছাকাছি অবস্থান হওয়ায় ক্রেতার চাহিদাও শক্তিশালী রয়েছে। আবাসন বিশেষজ্ঞরা বলছেন, বর্তমান পরিস্থিতিতে যারা বাড়ি বিক্রি করতে চান, তাদের বাস্তবসম্মত মূল্য নির্ধারণ, বাড়ির উপস্থাপনা উন্নত করা এবং ক্রেতাদের সঙ্গে দর-কষাকষির জন্য প্রস্তুত থাকা জরুরি। অন্যদিকে যেসব ক্রেতা দীর্ঘদিন ধরে বাড়ি কেনার পরিকল্পনা করছিলেন, তাদের জন্য বর্তমান বাজারে আগের তুলনায় ভালো শর্তে বাড়ি কেনার সুযোগ তৈরি হয়েছে। সূত্র: রেডফিন, নিউইয়র্ক পোস্ট।

যুক্তরাষ্ট্রে টানা ছয় সপ্তাহ পর সামান্য কমেছে ৩০ বছরের ফিক্সড মর্টগেজ রেট। ফ্রেডি ম্যাকের সর্বশেষ তথ্য অনুযায়ী, ১৩ আগস্ট শেষ হওয়া সপ্তাহে গড় মর্টগেজ রেট দাঁড়িয়েছে ৬ দশমিক ৬৭ শতাংশে, যা আগের সপ্তাহের ৬ দশমিক ৬৯ শতাংশ থেকে মাত্র ২ বেসিস পয়েন্ট কম। তবে এই সামান্য পতনকে এখনই আবাসন বাজারে বড় ধরনের পরিবর্তনের ইঙ্গিত হিসেবে দেখার মতো পরিস্থিতি তৈরি হয়নি। মর্টগেজ রেট কমলেও বাড়ি কেনার ক্ষেত্রে ক্রেতাদের ওপর চাপ পুরোপুরি কাটেনি। এক বছর আগে একই সময়ে ৩০ বছরের ফিক্সড মর্টগেজ রেট ছিল ৬ দশমিক ৫৮ শতাংশ। অর্থাৎ বর্তমান হার এখনও গত বছরের তুলনায় কিছুটা বেশি। ১৫ বছরের ফিক্সড মর্টগেজ রেটও এ সপ্তাহে ৬ দশমিক ০১ শতাংশ থেকে কমে ৫ দশমিক ৯৬ শতাংশে নেমেছে। আবাসন বাজারের সাম্প্রতিক চিত্রও মিশ্র। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটর্সের জুলাইয়ের তথ্য অনুযায়ী, যুক্তরাষ্ট্রে আগে থেকে তৈরি ও মালিকানাধীন বাড়ি বিক্রি আগের মাসের তুলনায় ১ দশমিক ৭ শতাংশ কমে বার্ষিক হিসাবে ৪ দশমিক ০৬ মিলিয়নে নেমেছে। তবে এক বছর আগের তুলনায় বাড়ি বিক্রি ০ দশমিক ৭ শতাংশ বেড়েছে। বাড়ির দামেও বড় ধরনের স্বস্তি আসেনি। জুলাইয়ে বিদ্যমান বাড়ির মধ্যম বিক্রয়মূল্য ছিল ৪ লাখ ৩৪ হাজার ১০০ ডলার, যা এক বছর আগের তুলনায় ২ শতাংশ বেশি। একই সময়ে বিক্রির জন্য বাজারে থাকা বাড়ির সংখ্যা ছিল প্রায় ১৫ লাখ ৪০ হাজার, যা প্রায় ৪ দশমিক ৬ মাসের সরবরাহের সমান। বিশেষ করে প্রথমবারের মতো বাড়ি কিনতে যাওয়া ক্রেতাদের জন্য সাশ্রয়যোগ্যতা এখনও বড় চ্যালেঞ্জ। জুলাইয়ে মোট বিদ্যমান বাড়ি বিক্রির মাত্র ২৯ শতাংশ ছিল প্রথমবারের ক্রেতাদের। জুনে এই হার ছিল ৩৩ শতাংশ। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটর্সের প্রধান অর্থনীতিবিদ লরেন্স ইউন মনে করেন, গত কয়েক মাসের তুলনামূলক বেশি মর্টগেজ রেটের মধ্যেও বাড়ি বিক্রি মোটামুটি স্থিতিশীল রয়েছে। তবে গড় মর্টগেজ রেট প্রায় ৬ শতাংশের কাছাকাছি নেমে এলে আবাসন বাজারে আরও শক্তিশালী কার্যক্রম দেখা যেতে পারে। ফলে ৬ দশমিক ৬৭ শতাংশে নেমে আসা মর্টগেজ রেট বাড়ি ক্রেতাদের জন্য সামান্য স্বস্তির খবর হলেও, আবাসন বাজারে বড় ধরনের গতি ফেরার জন্য আরও উল্লেখযোগ্য হারে মর্টগেজ রেট কমা, বাড়ির দাম ও মাসিক আবাসন ব্যয়ের চাপ কমা এবং ক্রেতাদের সাশ্রয়যোগ্যতা বাড়া গুরুত্বপূর্ণ হয়ে উঠছে।

যুক্তরাষ্ট্রে ভোক্তাদের ক্রেডিট কার্ডের বকেয়া ঋণ আবারও বেড়েছে এবং তা সর্বকালের সর্বোচ্চ রেকর্ডের খুব কাছাকাছি পৌঁছেছে। নিউইয়র্ক ফেডারেল রিজার্ভ ব্যাংকের প্রকাশিত নতুন তথ্য অনুযায়ী, চলতি বছরের দ্বিতীয় প্রান্তিকে দেশটির মোট ক্রেডিট কার্ড ঋণ ২১ বিলিয়ন ডলার বেড়ে দাঁড়িয়েছে ১ দশমিক ২৬ ট্রিলিয়ন ডলারে। মঙ্গলবার প্রকাশিত এই প্রতিবেদনে বলা হয়েছে, বর্তমানে মোট ক্রেডিট কার্ডের বকেয়া ঋণ গত বছরের চতুর্থ প্রান্তিকে গড়া ১ দশমিক ২৮ ট্রিলিয়ন ডলারের সর্বোচ্চ রেকর্ডের খুব কাছাকাছি অবস্থান করছে। অর্থনীতিবিদদের মতে, ভোক্তাদের শক্তিশালী ব্যয় এবং নিত্যপ্রয়োজনীয় পণ্যের মূল্য বৃদ্ধি এই ঋণ বাড়ার অন্যতম কারণ। বিশেষ করে খাদ্যপণ্য, জ্বালানি ও দৈনন্দিন প্রয়োজনীয় খাতে ব্যয় বেড়ে যাওয়ায় অনেক পরিবার ক্রেডিট কার্ডের ওপর বেশি নির্ভরশীল হয়ে পড়েছে। প্রতিবেদন অনুযায়ী, শুধু ঋণের পরিমাণই বাড়েনি, বরং অনেক পরিবার সময়মতো কিস্তি পরিশোধ করতেও হিমশিম খাচ্ছে। ২০২২ সালের মাঝামাঝি সময়ে যেখানে ৯০ দিনের বেশি সময় ধরে বকেয়া থাকা ক্রেডিট কার্ড ঋণের হার ছিল ৭ দশমিক ৬ শতাংশ, তা ২০২৬ সালের শুরুতে বেড়ে ১২ দশমিক ৮ শতাংশে পৌঁছেছে। নিউইয়র্ক ফেডের গবেষকেরা সাংবাদিকদের জানান, যুক্তরাষ্ট্রে এখনও বিপুলসংখ্যক পরিবার মাসিক আয়ের ওপর নির্ভর করে জীবনযাপন করে। এমন পরিবারগুলোর ক্ষেত্রে একটি অপ্রত্যাশিত আর্থিক চাপই ঋণ পরিশোধে বিলম্বের কারণ হয়ে দাঁড়াতে পারে। তবে গবেষকেরা আরও উল্লেখ করেন, বকেয়া ঋণের হার বৃদ্ধির পেছনে মূলত আগের জমে থাকা ঋণ দায়ী। নতুন করে ক্রেডিট কার্ড ব্যবহারকারীরা ব্যাপক হারে কিস্তি পরিশোধে ব্যর্থ হচ্ছেন, এমন চিত্র এখনো স্পষ্ট নয়। একই সময়ে অন্যান্য ভোক্তা ঋণের চিত্রেও মিশ্র প্রবণতা দেখা গেছে। এপ্রিল থেকে জুন পর্যন্ত সময়ে গাড়ি কেনার ঋণ এবং হোম ইকুইটি লাইন অব ক্রেডিট বেড়েছে। অন্যদিকে শিক্ষাঋণ ও আবাসন ঋণের পরিমাণ কিছুটা কমেছে। প্রতিবেদন অনুযায়ী, বর্তমানে যুক্তরাষ্ট্রে পরিবারের মোট ঋণের পরিমাণ দাঁড়িয়েছে ১৮ দশমিক ৮ ট্রিলিয়ন ডলার। এর মধ্যে সবচেয়ে বড় অংশ আবাসন ঋণ, যার পরিমাণ ১৩ দশমিক ১২ ট্রিলিয়ন ডলার। এছাড়া গাড়ির ঋণ বেড়ে নতুন রেকর্ড ১ দশমিক ৭১ ট্রিলিয়ন ডলারে পৌঁছেছে। শিক্ষাঋণের পরিমাণ ১ দশমিক ৬৫ ট্রিলিয়ন ডলার, ক্রেডিট কার্ড ঋণ ১ দশমিক ২৬ ট্রিলিয়ন ডলার এবং হোম ইকুইটি লাইন অব ক্রেডিটের পরিমাণ ৪৫৯ বিলিয়ন ডলার। নিউইয়র্ক ফেড জানিয়েছে, এই প্রতিবেদনটি ইকুইফ্যাক্সের ক্রেডিট রিপোর্টের তথ্যের ভিত্তিতে তৈরি করা হয়েছে। এতে যুক্তরাষ্ট্রজুড়ে বিভিন্ন পরিবারের পরিচয় গোপন রেখে সংগৃহীত প্রতিনিধিত্বমূলক তথ্য বিশ্লেষণ করা হয়েছে। অর্থনৈতিক বিশ্লেষকদের মতে, ক্রেডিট কার্ডের ঋণ ও খেলাপি পরিশোধের হার ভবিষ্যতে ভোক্তাদের ব্যয়, মূল্যস্ফীতি এবং সুদের হারের গতিপ্রকৃতি বোঝার ক্ষেত্রে গুরুত্বপূর্ণ সূচক হিসেবে বিবেচিত হবে।

যুক্তরাষ্ট্রের প্রেসিডেন্ট ডোনাল্ড ট্রাম্পের কনিষ্ঠ ছেলে ব্যারন ট্রাম্প মাত্র ২০ বছর বয়সেই প্রায় ১৫ কোটি ডলারের সম্পদের মালিক হয়েছেন। ২০২৫ সালের অক্টোবরে প্রকাশিত ফোর্বসের এক প্রতিবেদনে তার এই আনুমানিক সম্পদের হিসাব তুলে ধরা হয়, যা ট্রাম্প পরিবারের কয়েকজন সদস্যের সম্পদের চেয়েও বেশি। ফোর্বসের তথ্য অনুযায়ী, বর্তমানে ডোনাল্ড ট্রাম্পের মোট সম্পদের পরিমাণ প্রায় ৭৩০ কোটি ডলার। অন্যদিকে ফার্স্ট লেডি মেলানিয়া ট্রাম্পের আনুমানিক সম্পদ প্রায় ২ কোটি ডলার। সেই হিসাবে ব্যারনের সম্পদের পরিমাণ, প্রায় ১৫ কোটি ডলার, তার মায়ের আনুমানিক সম্পদের চেয়েও উল্লেখযোগ্যভাবে বেশি। অল্প বয়সেই ব্যারন ট্রাম্প ব্যবসায়িক কর্মকাণ্ডে সক্রিয় হয়ে উঠেছেন। রিয়েল এস্টেট, ক্রিপ্টোকারেন্সি এবং পানীয় খাতের বিভিন্ন উদ্যোগের সঙ্গে তার সম্পৃক্ততার তথ্য প্রকাশ্যে এসেছে। ২০২৬ সালের জানুয়ারিতে ফ্লোরিডা ও ডেলাওয়্যারে দাখিল করা ব্যবসায়িক নিবন্ধন নথি অনুযায়ী, 'সোল্লোস' (Sollos) নামের একটি পানীয় কোম্পানির পাঁচজন অংশীদারের একজন ব্যারন ট্রাম্প। তবে তার সম্পদের সবচেয়ে বড় উৎস হিসেবে ধরা হচ্ছে ট্রাম্প পরিবারের ক্রিপ্টোকারেন্সি প্রতিষ্ঠান 'ওয়ার্ল্ড লিবার্টি ফিন্যান্সিয়াল'। ২০২৪ সালে ডোনাল্ড ট্রাম্প, তার দুই বড় ছেলে এরিক ট্রাম্প ও ডোনাল্ড ট্রাম্প জুনিয়রের সঙ্গে এই প্রতিষ্ঠানের সহ-প্রতিষ্ঠাতা হিসেবে যুক্ত হন ব্যারন। ট্রাম্প অর্গানাইজেশনের তথ্য অনুযায়ী, প্রতিষ্ঠানটি ডিজিটাল অর্থনীতিতে ডলারভিত্তিক স্থিতিশীলতা, ব্যক্তি ও প্রতিষ্ঠানের জন্য মূলধনের সহজলভ্যতা এবং বিকেন্দ্রীভূত আর্থিক সেবাকে (ডিফাই) সাধারণ মানুষের কাছে সহজ করে তোলার লক্ষ্য নিয়ে কাজ করছে। ফোর্বসের হিসাব অনুযায়ী, ওয়ার্ল্ড লিবার্টি ফিন্যান্সিয়াল ট্রাম্প পরিবারের মোট সম্পদে ১৫০ কোটিরও বেশি ডলার যোগ করেছে। এর মধ্যে ব্যারনের অংশ প্রায় ১০ শতাংশ, যার মূল্য আনুমানিক ১৫ কোটি ডলার। প্রতিবেদনে বলা হয়েছে, ট্রাম্প পরিবারের ক্রিপ্টো সম্পদ, বিশেষ করে $WLFI টোকেন এবং মার্কিন ডলারের সঙ্গে সংযুক্ত স্থিতিশীল মুদ্রা USD1-এ বিনিয়োগ থেকেও ব্যারনের সম্পদ বেড়েছে। এ ছাড়া ২০২৪ সালের জুলাইয়ে ব্যারন ট্রাম্প ও তার কয়েকজন ব্যবসায়িক সহযোগী ওয়াইওমিং অঙ্গরাজ্যে 'ট্রাম্প, ফুলচার অ্যান্ড রক্সবার্গ ক্যাপিটাল ইনকরপোরেটেড' নামে একটি রিয়েল এস্টেট কোম্পানি প্রতিষ্ঠা করেন। যদিও ডোনাল্ড ট্রাম্প প্রেসিডেন্ট নির্বাচিত হওয়ার পর প্রতিষ্ঠানটির কার্যক্রম স্থগিত করা হয়। ব্যারনের ব্যবসায়িক সহযোগী ক্যামেরন রক্সবার্গ পরে নিউজউইককে জানান, নির্বাচনের সময় অপ্রয়োজনীয় গণমাধ্যমের মনোযোগ এড়াতেই কোম্পানিটির কার্যক্রম সাময়িকভাবে বন্ধ রাখা হয়েছিল। তাদের পরিকল্পনা ছিল ইউটাহ, অ্যারিজোনা ও আইডাহো অঙ্গরাজ্যে বিলাসবহুল আবাসন ও গলফ কোর্সভিত্তিক প্রকল্পে কাজ করার। তবে পরে ফক্স বিজনেসকে দেওয়া সাক্ষাৎকারে রক্সবার্গ জানান, প্রতিষ্ঠানটি আর পুনরায় চালু করা হবে না। বর্তমানে ব্যারন ট্রাম্প নিউইয়র্ক ইউনিভার্সিটির স্টার্ন স্কুল অব বিজনেসে পড়াশোনা করছেন। একই সঙ্গে তিনি ট্রাম্প পরিবারের বিভিন্ন ব্যবসায়িক উদ্যোগে যুক্ত থেকে ধীরে ধীরে নিজের ব্যবসায়িক পরিচয়ও গড়ে তুলছেন। তবে ফোর্বস উল্লেখ করেছে, ব্যারনের অন্যান্য সম্পদ, সম্ভাব্য উত্তরাধিকার বা অন্য উৎস থেকে আয়ের বিষয়ে বিস্তারিত তথ্য এখনো প্রকাশ্যে আসেনি।
যুক্তরাষ্ট্রের ক্যালিফোর্নিয়ায় নিজের জৈবিক বাবার সঙ্গে যৌন সম্পর্কের ঘটনায় দোষ স্বীকার করা এক ব্যক্তিকে মাত্র এক বছরের কারাদণ্ড দেওয়ায় নতুন করে বিতর্ক তৈরি হয়েছে। আদালতের এই রায়ে অসন্তোষ প্রকাশ করে ভুক্তভোগী তরুণীর মা ক্যালিফোর্নিয়ার যৌন অপরাধ-সংক্রান্ত আইন আরও কঠোর করার দাবি জানিয়েছেন। মার্কিন সংবাদমাধ্যম দ্য ক্যালিফোর্নিয়া পোস্ট-কে দেওয়া সাক্ষাৎকারে ক্যারোলিনা স্যান্ডোভাল বলেন, তার মেয়ে মাকাইলা রেনে সেটলসের নামে নতুন আইন প্রণয়ন করা উচিত, যাতে ভবিষ্যতে এ ধরনের মামলায় আরও কঠোর শাস্তি নিশ্চিত করা যায়। তিনি বলেন, “এটি কোনোভাবেই ন্যায়বিচার নয়। আমি আইন পরিবর্তনের জন্য লড়াই করব, যাতে আর কোনো পরিবারকে আমাদের মতো পরিস্থিতির মধ্য দিয়ে যেতে না হয়।” ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয়ের তথ্য অনুযায়ী, ১৮ বছর বয়সী মাকাইলা রেনে সেটলস ২০২৫ সালের জুলাই মাসে নর্থ ক্যারোলিনা থেকে ক্যালিফোর্নিয়ার মুরপার্কে তার জৈবিক বাবা স্টিফেন ভিনসেন্ট শাভেজের কাছে থাকতে যান। পরিবারের ভাষ্য অনুযায়ী, তিনি কলেজে ভর্তি হয়ে নতুন জীবন শুরু করার পরিকল্পনা করেছিলেন। তবে সেখানে যাওয়ার মাত্র কয়েক দিনের মধ্যেই ঘটনাটি ঘটে। প্রসিকিউটরদের অভিযোগ, একটি পারিবারিক অনুষ্ঠানে মদ্যপানের পর শাভেজ বাড়িতে ফেরার পথে আরও মদ কেনেন। পরে বাড়িতে তিনি তার মেয়ের সঙ্গে যৌন সম্পর্ক স্থাপন করেন। ঘটনার পর মাকাইলাকে হাসপাতালে নেওয়া হয় এবং তদন্ত শুরু হয়। চিকিৎসা পরীক্ষায় অভিযুক্তের ডিএনএর উপস্থিতিও নিশ্চিত হয়। ২০২৫ সালের ডিসেম্বরে, ঘটনার প্রায় পাঁচ মাস পর মাকাইলা আত্মহত্যা করেন। ৪১ বছর বয়সী স্টিফেন ভিনসেন্ট শাভেজ ২০২৬ সালের মে মাসে ‘ফেলনি ইনসেস্ট’ এবং অপ্রাপ্তবয়স্ককে মদ সরবরাহের অভিযোগে দোষ স্বীকার করেন। তিনি আদালতে আরও স্বীকার করেন যে, একজন বাবা হিসেবে বিশ্বাসের অবস্থানের অপব্যবহার করেছেন এবং ভুক্তভোগী বিশেষভাবে অসহায় অবস্থায় ছিলেন। প্রসিকিউটররা তার বিরুদ্ধে সর্বোচ্চ তিন বছরের অঙ্গরাজ্য কারাদণ্ড চাইলেও আদালত তাকে এক বছরের ভেনচুরা কাউন্টি জেল, তিন বছরের ফেলনি প্রবেশন এবং ২০ বছর যৌন অপরাধী হিসেবে নিবন্ধিত থাকার নির্দেশ দেন। রায়ের পর ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, তারা মনে করে মামলার তথ্য-প্রমাণের ভিত্তিতে অঙ্গরাজ্যের কারাগারে আরও দীর্ঘ সাজাই উপযুক্ত ছিল। মামলায় ধর্ষণের অভিযোগ না আনার বিষয়টিও আলোচনায় এসেছে। এ বিষয়ে ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, একাধিক জ্যেষ্ঠ প্রসিকিউটর ও বাইরের আইন বিশেষজ্ঞদের সমন্বয়ে ফরেনসিক প্রমাণ, চিকিৎসা নথি, সাক্ষ্য এবং অন্যান্য তথ্য পর্যালোচনা করা হয়। সেই পর্যালোচনায় সিদ্ধান্ত হয়, বিদ্যমান আইন ও গ্রহণযোগ্য প্রমাণের ভিত্তিতে ‘ইনসেস্ট’-এর অভিযোগই আনা সম্ভব ছিল; ধর্ষণের অভিযোগ আইনি মানদণ্ড পূরণ করেনি। রায়ের পর ক্যারোলিনা স্যান্ডোভাল ক্যালিফোর্নিয়ার গভর্নর গ্যাভিন নিউসম এবং অঙ্গরাজ্যের আইনপ্রণেতাদের প্রতি যৌন অপরাধ-সংক্রান্ত আইন সংস্কারের আহ্বান জানিয়েছেন। তার দাবি, বর্তমান আইনে এ ধরনের গুরুতর অপরাধের জন্য যে সর্বোচ্চ শাস্তির বিধান রয়েছে, তা ভুক্তভোগীদের জন্য যথাযথ ন্যায়বিচার নিশ্চিত করতে পারছে না।
যুক্তরাষ্ট্রের পররাষ্ট্র দপ্তর আগস্ট ২০২৬ সালের ভিসা বুলেটিন প্রকাশ করেছে। নতুন এই আপডেটে পরিবারভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য বেশ কিছু গুরুত্বপূর্ণ অগ্রগতি দেখা গেছে। বিশেষ করে যুক্তরাষ্ট্রের স্থায়ী বাসিন্দাদের স্বামী, স্ত্রী ও সন্তানদের জন্য নির্ধারিত এফ২এ ক্যাটাগরিতে উল্লেখযোগ্য পরিবর্তন এসেছে। নতুন ভিসা বুলেটিন অনুযায়ী, পরিবারভিত্তিক কয়েকটি ক্যাটাগরিতে অপেক্ষার সময় কমার সম্ভাবনা তৈরি হয়েছে। এর মধ্যে এফ২এ ক্যাটাগরির অগ্রগতি সবচেয়ে বেশি, যেখানে যুক্তরাষ্ট্রের গ্রিন কার্ডধারীদের স্বামী-স্ত্রী ও অবিবাহিত সন্তানদের আবেদন অন্তর্ভুক্ত থাকে। এছাড়া যুক্তরাষ্ট্রের নাগরিকদের অবিবাহিত প্রাপ্তবয়স্ক সন্তানদের জন্য এফ১ ক্যাটাগরি এবং অন্যান্য পরিবারভিত্তিক ক্যাটাগরিতেও কিছু অগ্রগতি দেখা গেছে। তবে আবেদনকারীদের ক্ষেত্রে অগ্রাধিকার তারিখ বা প্রায়োরিটি ডেট অনুযায়ীই পরবর্তী ধাপ নির্ধারণ হবে। ভিসা বুলেটিনে বলা হয়েছে, পরিবারভিত্তিক অভিবাসন ভিসার সংখ্যা প্রতিবছর নির্দিষ্ট সীমার মধ্যে দেওয়া হয়। তাই কোনো ক্যাটাগরিতে চাহিদা বেশি হলে অপেক্ষার সময় বাড়তে পারে এবং কম হলে তারিখ এগিয়ে আসতে পারে। অন্যদিকে কর্মসংস্থানভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য পরিস্থিতি তুলনামূলক কঠিন রয়েছে। বিশেষ করে কিছু এমপ্লয়মেন্ট-বেসড ক্যাটাগরিতে দীর্ঘ অপেক্ষা ও সীমিত ভিসা সংখ্যার কারণে আবেদনকারীদের অনিশ্চয়তা অব্যাহত রয়েছে। যুক্তরাষ্ট্রে স্থায়ী বসবাসের জন্য আবেদনকারীদের কাছে ভিসা বুলেটিন অত্যন্ত গুরুত্বপূর্ণ। কারণ এই তালিকার মাধ্যমে জানা যায়, কোন আবেদনকারীরা গ্রিন কার্ডের পরবর্তী ধাপে এগিয়ে যেতে পারবেন এবং কারা এখনও অপেক্ষার তালিকায় থাকবেন। বিশেষজ্ঞদের মতে, নতুন এই পরিবর্তন অনেক পরিবারভিত্তিক আবেদনকারীর জন্য আশার খবর হলেও, প্রতিটি আবেদনকারীর পরিস্থিতি নির্ভর করবে তাদের আবেদন জমার তারিখ, দেশভিত্তিক সীমা এবং ভিসা ক্যাটাগরির ওপর। যুক্তরাষ্ট্রের অভিবাসন ব্যবস্থায় দীর্ঘদিন ধরে গ্রিন কার্ডের অপেক্ষার তালিকা বড় একটি বিষয় হয়ে আছে। নতুন ভিসা বুলেটিনে পরিবারভিত্তিক আবেদনকারীদের জন্য অগ্রগতি দেখা গেলেও, সব আবেদনকারী একইভাবে সুবিধা পাবেন না।
২০২৬ সালের শুরু থেকে যুক্তরাষ্ট্রের ভিসা নীতিতে বড় পরিবর্তন এসেছে, যার প্রভাব পড়েছে বাংলাদেশসহ মোট ৭৫টি দেশের আবেদনকারীদের উপর। নতুন নিয়ম অনুযায়ী কিছু ভিসা সাময়িকভাবে স্থগিত করা হয়েছে, আবার কিছু ভিসা চালু থাকলেও শর্ত কঠোর করা হয়েছে। নিচে সহজভাবে সব ভিসার বর্তমান অবস্থা তুলে ধরা হলো। প্রথমেই ইমিগ্র্যান্ট ভিসা বা স্থায়ী বসবাসের ভিসার কথা বলা যাক। যুক্তরাষ্ট্রের স্টেট ডিপার্টমেন্ট ঘোষণা করেছে যে ২০২৬ সালের ২১ জানুয়ারি থেকে বাংলাদেশসহ ৭৫টি দেশের নাগরিকদের জন্য ইমিগ্র্যান্ট ভিসা ইস্যু সাময়িকভাবে বন্ধ রাখা হয়েছে। এই সিদ্ধান্ত নেওয়ার কারণ হিসেবে বলা হয়েছে, এসব দেশের কিছু আবেদনকারী যুক্তরাষ্ট্রে গিয়ে সরকারি সুবিধার উপর নির্ভরশীল হয়ে পড়ার ঝুঁকি বেশি, তাই নতুন করে যাচাই প্রক্রিয়া কঠোর করা হচ্ছে। এই স্থগিতাদেশের কারণে পরিবার স্পন্সর ভিসা, গ্রিন কার্ড, ডাইভারসিটি ভিসা এবং কর্মসংস্থান ভিত্তিক স্থায়ী বসবাসের ভিসা ইস্যু এখন অনেক ক্ষেত্রে বন্ধ বা দেরিতে হচ্ছে। তবে পুরো প্রক্রিয়া থেমে যায়নি। ঢাকায় মার্কিন দূতাবাস কিছু ক্যাটাগরির জন্য সাক্ষাৎকার নিতে পারে, কিন্তু স্থগিতাদেশ চলাকালীন ভিসা ইস্যু নাও করা হতে পারে। অর্থাৎ ইন্টারভিউ দিলেও ভিসা হাতে পাওয়ার জন্য অপেক্ষা করতে হতে পারে। অন্যদিকে নন-ইমিগ্র্যান্ট ভিসা, যেমন ট্যুরিস্ট ও বিজনেস ভিসা (B1/B2), সম্পূর্ণ বন্ধ করা হয়নি। তবে নতুন নিয়ম অনুযায়ী কিছু আবেদনকারীকে ভিসা পাওয়ার আগে ৫ হাজার থেকে ১৫ হাজার ডলার পর্যন্ত ভিসা বন্ড জমা দিতে হতে পারে, যা কনস্যুলার অফিসার সাক্ষাৎকারের সময় নির্ধারণ করবেন। এই নিয়ম বাংলাদেশিদের ক্ষেত্রেও প্রযোজ্য করা হয়েছে। স্টুডেন্ট ভিসা (F-1, M-1, J-1) এবং ওয়ার্ক ভিসা (H-1B, H-2B, L-1 ইত্যাদি) বর্তমানে চালু রয়েছে এবং এগুলোর উপর সরাসরি কোনো স্থগিতাদেশ নেই। তবে নতুন নিরাপত্তা যাচাই, আর্থিক সক্ষমতা পরীক্ষা এবং স্পন্সর যাচাইয়ের কারণে প্রসেসিং সময় আগের তুলনায় বেশি লাগছে। ইমিগ্র্যান্ট ভিসা স্থগিত থাকলেও নন-ইমিগ্র্যান্ট ভিসাগুলো পুরোপুরি বন্ধ নয় বলে মার্কিন কর্তৃপক্ষ জানিয়েছে। সব ধরনের ভিসা আবেদন বর্তমানে ঢাকায় মার্কিন দূতাবাসের মাধ্যমে অ্যাপয়েন্টমেন্ট ভিত্তিতে পরিচালিত হচ্ছে এবং নিরাপত্তা নিয়ম আরও কঠোর করা হয়েছে। কাগজপত্রে ভুল থাকলে বা নির্ধারিত সময়ে তথ্য আপডেট না করলে আবেদন বাতিল হওয়ার ঝুঁকিও বাড়ছে। সব মিলিয়ে বলা যায়, গ্রিন কার্ড বা ইমিগ্র্যান্ট ভিসা এখন সবচেয়ে বেশি প্রভাবিত, ট্যুরিস্ট ভিসা চালু আছে কিন্তু কড়াকড়ি বেড়েছে, আর স্টুডেন্ট ও ওয়ার্ক ভিসা চালু থাকলেও যাচাই-বাছাই অনেক কঠোর হয়েছে। তাই নতুন করে আবেদন করার আগে সর্বশেষ নিয়ম জেনে নেওয়া এখন খুবই জরুরি।
যুক্তরাষ্ট্রের ভার্জিনিয়া অঙ্গরাজ্যে প্রবাসী বাংলাদেশিদের জন্য এক গর্বের নতুন অধ্যায় সূচিত হলো। বাংলাদেশি মালিকানাধীন একমাত্র বিশ্ববিদ্যালয় ওয়াশিংটন ইউনিভার্সিটি অব সায়েন্স অ্যান্ড টেকনোলজি তাদের দ্বিতীয় ও স্থায়ী ক্যাম্পাস উদ্বোধনের মাধ্যমে প্রবাসে নতুন ইতিহাস গড়েছে। এই বিশ্ববিদ্যালয়টির প্রতিষ্ঠাতা, চেয়ারম্যান ও আচার্য আবুবকর হানিফ—যিনি বাংলাদেশি কমিউনিটিতে একজন সুপরিচিত ও সম্মানিত ব্যক্তিত্ব—তার দূরদর্শী নেতৃত্বে এই অর্জন সম্ভব হয়েছে। তার সহধর্মিণী ফারহানা হানিফ, প্রধান অর্থ কর্মকর্তা হিসেবে প্রতিষ্ঠানটির আর্থিক ব্যবস্থাপনাকে শক্তিশালী করতে গুরুত্বপূর্ণ ভূমিকা পালন করছেন। নতুন এই ক্যাম্পাস যুক্ত হওয়ার ফলে বিশ্ববিদ্যালয়টির মোট পরিসর এখন প্রায় ২ লাখ বর্গফুটে পৌঁছেছে, যা সম্পূর্ণভাবে একটি নিজস্ব স্থায়ী ক্যাম্পাস। এটি কেবল একটি অবকাঠামো নয়—এটি হাজারো শিক্ষার্থীর স্বপ্ন, পরিশ্রম এবং ভবিষ্যৎ গড়ার একটি শক্তিশালী ভিত্তি। উদ্বোধনী বক্তব্যে আবুবকর হানিফ বলেন, “আজকের দিনটি শুধু একটি ঘোষণা নয়—এটি একটি অনুভবের মুহূর্ত। আমরা সর্বশক্তিমান স্রষ্টার প্রতি কৃতজ্ঞ, যিনি আমাদের এই পর্যায়ে পৌঁছাতে সহায়তা করেছেন। তবে মনে রাখতে হবে—ভবন নয়, মানুষই সফলতা তৈরি করে।” বিশ্ববিদ্যালয়টিতে ইতোমধ্যেই গড়ে তোলা হয়েছে আধুনিক প্রযুক্তিনির্ভর বিভিন্ন ল্যাব—কৃত্রিম বুদ্ধিমত্তা, সাইবার নিরাপত্তা, হার্ডওয়্যার ও নেটওয়ার্ক, স্বাস্থ্যসেবা এবং নিরাপত্তা পর্যবেক্ষণ কেন্দ্রভিত্তিক ল্যাব। শিগগিরই চালু হতে যাচ্ছে একটি রোবটিক্স ল্যাব, যা শিক্ষার্থীদের প্রযুক্তিগত দক্ষতা আরও বাড়াবে। এছাড়াও, প্রায় ৩১ হাজার বর্গফুটের একটি উদ্যোক্তা উন্নয়ন কেন্দ্র স্থাপন করা হচ্ছে, যেখানে শিক্ষার্থীরা তাদের উদ্ভাবনী ধারণাকে বাস্তব ব্যবসায় রূপ দিতে পারবে। এখানে একটি সাধারণ ধারণা থেকে একটি সফল প্রতিষ্ঠানে রূপ নেওয়ার সুযোগ তৈরি করা হচ্ছে। শিক্ষার্থীদের সহায়তায় চলতি বছরে প্রায় ৬ দশমিক ৫ মিলিয়ন ডলারের বৃত্তি ঘোষণা করা হয়েছে, যাতে মেধাবী শিক্ষার্থীরা আর্থিক বাধা ছাড়াই উচ্চশিক্ষার সুযোগ পায়। উল্লেখযোগ্যভাবে, আবুবকর হানিফ দীর্ঘদিন ধরে তথ্যপ্রযুক্তি প্রশিক্ষণ প্রতিষ্ঠানের মাধ্যমে প্রবাসী বাংলাদেশিদের কর্মসংস্থানের নতুন দিগন্ত তৈরি করেছেন। তার উদ্যোগে প্রায় ১০ হাজার মানুষকে তথ্যপ্রযুক্তি খাতে প্রশিক্ষণ দিয়ে চাকরিতে স্থাপন করা হয়েছে, যাদের অধিকাংশই বাংলাদেশি এবং তারা বছরে এক লক্ষ ডলারেরও বেশি আয় করছেন। বিশেষজ্ঞদের মতে, এই বিশ্ববিদ্যালয় শুধু একটি শিক্ষা প্রতিষ্ঠান নয়—এটি প্রবাসী বাংলাদেশিদের জন্য সম্ভাবনা, আত্মনির্ভরতা এবং সাফল্যের এক অনন্য দৃষ্টান্ত। এই অর্জন প্রমাণ করে—প্রবাসে থেকেও বাংলাদেশিরা বিশ্বমানের প্রতিষ্ঠান গড়ে তুলতে পারে এবং নিজেদের অবস্থান শক্তভাবে প্রতিষ্ঠা করতে সক্ষম।
যুক্তরাষ্ট্রের টেক্সাসে এক মর্মান্তিক ও লোমহর্ষক ঘটনার জন্ম দিয়েছে দুই তরুণী বোন। দিনদুপুরে ক্যারোলিন ‘কারো’ পেনা নামের ৩২ বছর বয়সী এক নারীকে কুপিয়ে হত্যার অভিযোগে তাদের গ্রেপ্তার করেছে পুলিশ। নিহত নারী পাঁচ সন্তানের জননী ছিলেন। তবে সবচেয়ে শিউরে ওঠার মতো বিষয় হলো, গ্রেপ্তারের সময় অভিযুক্তদের চেহারায় অনুশোচনার সামান্যতম ছাপ তো ছিলই না, উল্টো তাদের মুখে পৈশাচিক হাসি দেখা গেছে। মেক্সিকো সীমান্তের কাছের শহর দেল রিও থেকে বৃহস্পতিবার বিকেলে পুলিশ তাদের হাতকড়া পরিয়ে নিয়ে যাওয়ার সময় এই দৃশ্য ক্যামেরায় ধরা পড়ে। আরও পড়ুন... ‘ফোনটা ধরতে পারলে হয়তো তাকে বাঁচাতে পারতাম’- টেক্সাসে পাঁচ সন্তানের মাকে প্রকাশ্যে কুপিয়ে হত্যা, দুই বোনসহ তিনজন গ্রেপ্তার পুলিশ সূত্রে জানা যায়, নিহত ক্যারোলিনকে বৃহস্পতিবার স্থানীয় সময় দুপুর ২টার পরপরই গুরুতর জখম অবস্থায় ভাল ভার্দে রিজিওনাল মেডিকেল সেন্টারে নেওয়া হয়। তার শরীরে একাধিক ছুরিকাঘাতের চিহ্ন ছিল। ঘটনাস্থলের একটি ভিডিও ফুটেজে দেখা যায়, একটি সনিক ড্রাইভ-থ্রু রেস্তোরাঁর বাইরে রক্তাক্ত অবস্থায় ক্যারোলিন তার তিন হামলাকারীর মুখোমুখি দাঁড়িয়ে আছেন। পরবর্তীতে উন্নত চিকিৎসার জন্য সান আন্তোনিওর একটি হাসপাতালে নেওয়া হলে সেখানে চিকিৎসাধীন অবস্থায় তিনি মৃত্যুর কোলে ঢলে পড়েন। খবর পেয়ে পুলিশ দ্রুত হাসপাতালে পৌঁছায় এবং প্রায় ৩৫ হাজার বাসিন্দার শহর দেল রিওতে অভিযান চালিয়ে হামলাকারীদের শনাক্ত করে। সামাজিক যোগাযোগমাধ্যমে ছড়িয়ে পড়া গ্রেপ্তারের একটি ভিডিও ফুটেজে দেখা যায়, ২১ বছর বয়সী কিটি মিয়া দিয়াজ খালি পায়ে হেঁটে যাওয়ার সময় পুলিশের গাড়িতে ওঠার আগে মৃদু হাসছেন। কিটি নিজেও এক শিশুপুত্রের মা। অন্যদিকে, তার ১৯ বছর বয়সী ছোট বোন আমায়া কুকি দিয়াজ ক্যামেরার দিকে তাকিয়ে নির্লজ্জভাবে দাঁত বের করে হাসতে থাকেন। ▶️ টেক্সাসে নিজের মাকে নির্মমভাবে কুপিয়ে হত্যা করেছে দুই মেয়ে | এমনকি ভিডিও ধারণকারীকে ব্যঙ্গাত্মক সুরে ‘রেকর্ড করা বন্ধ করো’ বলেও চিৎকার করতে শোনা যায় তাকে। দেল রিও পুলিশ জানিয়েছে, এই নৃশংস হত্যাকাণ্ডের ঘটনায় ২১ বছর বয়সী কায়ান্দ্রা রেনি ফাজ নামের তৃতীয় আরেক নারীকেও গ্রেপ্তার করা হয়েছে। তবে ঠিক কী কারণে এই নারকীয় হত্যাকাণ্ড সংঘটিত হয়েছে, সে বিষয়ে পুলিশ এখনো আনুষ্ঠানিকভাবে কোনো তথ্য প্রকাশ করেনি।
Top week