













- প্রচ্ছদ
- অর্থনীতি
অর্থনীতি
যুক্তরাষ্ট্রে দীর্ঘমেয়াদি বেকারত্বের পরিস্থিতি নিয়ে নতুন করে উদ্বেগ তৈরি হয়েছে। দেশটিতে টানা ছয় মাস বা তার বেশি সময় ধরে কাজ খুঁজেও চাকরি পাচ্ছেন না, এমন মানুষের সংখ্যা উল্লেখযোগ্যভাবে বেড়েছে। মঙ্গলবার (৩ নভেম্বর) মধ্যবর্তী নির্বাচনের আগে শ্রমবাজারের এই পরিস্থিতি নিয়ে নিউজউইকের প্রতিবেদনে আলোচনা করা হয়েছে। বিশেষ করে চাকরি হারানোর পর নতুন কর্মসংস্থান খুঁজতে দীর্ঘ সময় লাগার বিষয়টি অর্থনীতির জন্য গুরুত্বপূর্ণ সংকেত হিসেবে দেখা হচ্ছে। দীর্ঘমেয়াদি বেকারত্ব বলতে সাধারণত এমন ব্যক্তিদের বোঝানো হয়, যাঁরা অন্তত ২৭ সপ্তাহ ধরে বেকার এবং সক্রিয়ভাবে চাকরি খুঁজছেন। যুক্তরাষ্ট্রের ব্যুরো অব লেবার স্ট্যাটিস্টিকসের হিসাব অনুযায়ী, এই শ্রেণির মানুষদের সাধারণ বেকার জনগোষ্ঠী থেকে আলাদাভাবে গণনা করা হয়। কারণ দীর্ঘ সময় চাকরির বাইরে থাকলে আয় ও সঞ্চয়ের ওপর চাপ বাড়ার পাশাপাশি নতুন চাকরিতে ফিরে আসাও কঠিন হয়ে উঠতে পারে। দীর্ঘমেয়াদি বেকারত্বের বৃদ্ধি সাধারণ বেকারত্বের হার থেকে ভিন্ন একটি চিত্র তুলে ধরে। সামগ্রিক বেকারত্বের হার তুলনামূলক স্থিতিশীল থাকলেও যাঁরা চাকরি হারাচ্ছেন, তাঁদের একটি অংশ নতুন চাকরি পেতে বেশি সময় নিতে পারেন। ফলে শুধু বেকারত্বের হার দিয়ে শ্রমবাজারের পুরো পরিস্থিতি বোঝা যায় না। দীর্ঘ সময় চাকরি না থাকলে পরিবারের নিয়মিত খরচ মেটানো কঠিন হয়ে পড়ে। বিশেষ করে মর্টগেজ, রেন্ট, গাড়ির কিস্তি, হেলথ ইন্স্যুরেন্স এবং অন্যান্য বিল পরিশোধের ক্ষেত্রে আর্থিক চাপ তৈরি হতে পারে। সঞ্চয় সীমিত থাকলে সেই চাপ আরও বাড়ে। চাকরি খোঁজার সময় দীর্ঘ হলে অনেককে পেশা পরিবর্তন কিংবা আগের তুলনায় কম বেতনের চাকরির কথাও বিবেচনা করতে হয়। যুক্তরাষ্ট্রে চাকরির বাজারের পরিস্থিতি মূল্যায়নের ক্ষেত্রে নতুন কর্মসংস্থান সৃষ্টি, চাকরির বিজ্ঞপ্তি, নিয়োগের হার এবং বেকারত্বের মেয়াদ গুরুত্বপূর্ণ সূচক। এসব তথ্য একসঙ্গে বিশ্লেষণ করলে বোঝা যায়, প্রতিষ্ঠানগুলো নতুন কর্মী নিয়োগে কতটা আগ্রহী এবং চাকরিপ্রার্থীরা কত দ্রুত কাজে ফিরতে পারছেন। তবে দীর্ঘমেয়াদি বেকারত্ব বাড়ার অর্থ এই নয় যে সব খাতে সমানভাবে চাকরির সুযোগ কমেছে। বিভিন্ন শিল্প, পেশা ও অঞ্চলে নিয়োগ পরিস্থিতি আলাদা হতে পারে। একইভাবে বেকারত্ব বৃদ্ধির কারণ নির্ধারণ করতে সামগ্রিক অর্থনৈতিক পরিস্থিতি এবং সংশ্লিষ্ট সময়ের সরকারি পরিসংখ্যান বিবেচনা করা প্রয়োজন। নিউজউইকের প্রতিবেদনের পূর্ণাঙ্গ তথ্য যাচাই করা সম্ভব না হওয়ায় দীর্ঘমেয়াদি বেকারের সর্বশেষ সংখ্যা, আগের বছরের তুলনায় বৃদ্ধির হার এবং সংশ্লিষ্ট অর্থনীতিবিদদের বক্তব্য এখানে অন্তর্ভুক্ত করা হয়নি। এসব তথ্য নিশ্চিত হওয়ার পরই পরিস্থিতির প্রকৃত মাত্রা নির্ধারণ করা সম্ভব হবে। যুক্তরাষ্ট্রের মধ্যবর্তী নির্বাচনের সময় কর্মসংস্থান ও জীবনযাত্রার ব্যয় ভোটারদের কাছে গুরুত্বপূর্ণ বিষয়। দীর্ঘমেয়াদি বেকারত্বের সাম্প্রতিক প্রবণতা তাই শ্রমবাজারের পাশাপাশি দেশের অর্থনৈতিক পরিস্থিতি নিয়েও নতুন আলোচনা তৈরি করেছে। সূত্র: নিউজউইক, যুক্তরাষ্ট্রের ব্যুরো অব লেবার স্ট্যাটিস্টিকস।
যুক্তরাষ্ট্রে জীবনযাত্রার ব্যয় বাড়তে থাকায় অনেক পরিবার আগের মতো অর্থ সঞ্চয় করতে পারছে না। বাড়িভাড়া, খাবার, চিকিৎসা, ইন্স্যুরেন্স ও যাতায়াতের মতো প্রয়োজনীয় খরচ মেটাতেই আয়ের বড় অংশ শেষ হয়ে যাচ্ছে। দেশটির সরকারি তথ্য অনুযায়ী, ব্যক্তিগত সঞ্চয়ের হার নেমে এসেছে ৩ দশমিক ৮ শতাংশে, যা প্রায় চার বছরের মধ্যে সর্বনিম্ন। একই সময়ে নতুন এক জরিপে উঠে এসেছে, উল্লেখযোগ্যসংখ্যক আমেরিকান নিয়মিত বিল পরিশোধ এবং জরুরি পরিস্থিতির জন্য অর্থ জমিয়ে রাখতে সমস্যায় পড়ছেন। যুক্তরাষ্ট্রের ব্যুরো অব ইকোনমিক অ্যানালাইসিসের সর্বশেষ তথ্যের ভিত্তিতে শুক্রবার (৩০ অক্টোবর) প্রকাশিত এক প্রতিবেদনে এসব তথ্য জানিয়েছে এবিসি১৩ হিউস্টন। সরকারি সংস্থাটির হিসাবে, কর পরিশোধ ও ব্যক্তিগত ব্যয় মেটানোর পর মানুষের হাতে যে অর্থ অবশিষ্ট থাকে, তার অনুপাত দিয়েই ব্যক্তিগত সঞ্চয়ের হার নির্ধারণ করা হয়। বর্তমানে সেই হার ৩ দশমিক ৮ শতাংশে নেমে আসায় সাধারণ মানুষের সঞ্চয়ের সক্ষমতা নিয়ে নতুন করে উদ্বেগ তৈরি হয়েছে। প্রতিবেদনে বলা হয়েছে, সেপ্টেম্বরে যুক্তরাষ্ট্রে ভোক্তাদের ব্যয় বেড়েছে। বিশেষ করে গ্যাসোলিনের পাশাপাশি আবাসন, পরিবহনসেবা, হেলথ কেয়ার ও ইন্স্যুরেন্সের মতো প্রয়োজনীয় খাতে বেশি অর্থ ব্যয় হয়েছে। এসব খরচ অনেক পরিবারের মাসিক বাজেটের ওপর চাপ তৈরি করছে। ফলে নিয়মিত আয় থাকলেও মাস শেষে সঞ্চয়ের জন্য পর্যাপ্ত অর্থ অবশিষ্ট থাকছে না অনেকের। ইউনিভার্সিটি অব সান ডিয়েগোর অর্থনীতির অধ্যাপক অ্যালান জিন এবিসি১৩কে বলেন, মানুষ এখন বেশি খরচ করছে এবং কম সঞ্চয় করছে। কেউ কেউ দৈনন্দিন ব্যয় মেটাতে ঋণের ওপরও নির্ভর করছেন। তাঁর মতে, ক্রমবর্ধমান জীবনযাত্রার ব্যয় এই পরিস্থিতির অন্যতম কারণ। মূল্যস্ফীতির কারণে একই পরিমাণ পণ্য ও সেবা কিনতে আগের তুলনায় বেশি অর্থ ব্যয় করতে হচ্ছে। এদিকে পিউ রিসার্চ সেন্টারের সাম্প্রতিক জরিপে আমেরিকানদের আর্থিক পরিস্থিতির আরও কিছু উদ্বেগজনক তথ্য উঠে এসেছে। জরিপে অংশ নেওয়া ৬০ শতাংশ জানিয়েছেন, নিজেদের প্রত্যাশিত জীবনযাত্রা বজায় রাখার মতো পর্যাপ্ত আয় তাঁদের নেই। অর্থাৎ নিয়মিত আয় থাকলেও সেই অর্থ দিয়ে নিজেদের কাঙ্ক্ষিত জীবনযাত্রার ব্যয় মেটাতে পারছেন না তাঁরা। জরিপ অনুযায়ী, ৫৩ শতাংশ মানুষের কাছে এমন কোনো ইমার্জেন্সি ফান্ড নেই, যা দিয়ে অন্তত তিন মাসের প্রয়োজনীয় খরচ চালানো সম্ভব। অর্থাৎ চাকরি হারানো, আয় বন্ধ হয়ে যাওয়া কিংবা আকস্মিক বড় কোনো খরচের পরিস্থিতিতে তাঁদের আর্থিক নিরাপত্তা সীমিত। একই জরিপে ২৭ শতাংশ জানিয়েছেন, তাঁরা মাসিক কিছু বিল পুরোপুরি পরিশোধ করতে পারেন না অথবা আংশিক পরিশোধ করেন। আরও ৩২ শতাংশ মানুষ প্রতিদিন বা প্রায় প্রতিদিন চিকিৎসার খরচ ও ঋণের পরিমাণ নিয়ে উদ্বিগ্ন থাকেন। টেক্সাসের হিউস্টন এলাকার আর্থিক পরিস্থিতি নিয়েও একই ধরনের চিত্র পাওয়া গেছে। রাইস ইউনিভার্সিটির কিন্ডার ইনস্টিটিউটের ২০২৬ সালের হিউস্টন এরিয়া সার্ভেতে দেখা গেছে, নিম্ন ও মধ্যম আয়ের পরিবারগুলো সবচেয়ে বেশি আর্থিক চাপে রয়েছে। বিশেষ করে বছরে ২৫ হাজার ডলারের কম আয় করা পরিবারের ৭৯ শতাংশ জানিয়েছেন, হঠাৎ ৪০০ ডলারের কোনো জরুরি খরচ হলে তা মেটানোর মতো সামর্থ্য তাঁদের নেই। অর্থনীতিবিদদের মতে, পরিবারের সঞ্চয় কমে যাওয়ার প্রভাব শুধু ব্যক্তিগত আর্থিক পরিস্থিতির মধ্যে সীমাবদ্ধ থাকে না। এটি সামগ্রিক অর্থনীতিতেও প্রভাব ফেলতে পারে। কারণ মানুষ যখন প্রয়োজনীয় খরচের বাইরে অন্যান্য পণ্য ও সেবা কেনা কমিয়ে দেয়, তখন বিভিন্ন ব্যবসাপ্রতিষ্ঠানের বিক্রি ও আয় কমে যাওয়ার আশঙ্কা তৈরি হয়। এর প্রভাব পরবর্তী সময়ে কর্মসংস্থানের ওপরও পড়তে পারে। অধ্যাপক অ্যালান জিন বিষয়টি ব্যাখ্যা করে বলেন, একজন মানুষের ভালো চাকরি ও স্থিতিশীল আয় থাকলে অন্যদের আর্থিক সংকট তাঁর ওপর সরাসরি প্রভাব ফেলছে বলে মনে নাও হতে পারে। কিন্তু অনেক মানুষ একসঙ্গে কেনাকাটা ও সেবার পেছনে ব্যয় কমিয়ে দিলে ব্যবসাপ্রতিষ্ঠান ক্ষতিগ্রস্ত হতে পারে। সেই প্রতিষ্ঠানে কর্মরত ব্যক্তিদের চাকরিও তখন ঝুঁকির মুখে পড়তে পারে। বিশেষজ্ঞরা বলছেন, ব্যক্তিগত সঞ্চয়ের হার কমে যাওয়ার বিষয়টি মূল্যস্ফীতি, ভোক্তাদের ব্যয় এবং পরিবারের আর্থিক সক্ষমতার সঙ্গে ঘনিষ্ঠভাবে সম্পর্কিত। তবে জাতীয় সঞ্চয়ের হার ৩ দশমিক ৮ শতাংশ হওয়ার অর্থ এই নয় যে প্রত্যেক আমেরিকান তাঁর আয়ের ঠিক এই পরিমাণ অর্থ সঞ্চয় করছেন। এটি দেশের সামগ্রিক ব্যক্তিগত আয় ও ব্যয়ের ভিত্তিতে নির্ধারিত একটি অর্থনৈতিক সূচক। যুক্তরাষ্ট্রে বসবাসরত বাংলাদেশিসহ বিভিন্ন অভিবাসী পরিবারের জন্যও এই পরিস্থিতি গুরুত্বপূর্ণ। বিশেষ করে যেসব পরিবারকে মাসিক রেন্ট, মর্টগেজ, গাড়ির কিস্তি, হেলথ ইন্স্যুরেন্স ও অন্যান্য নিয়মিত বিল পরিশোধ করতে হয়, তাদের পারিবারিক বাজেটে এসব খরচের পরিবর্তন সরাসরি প্রভাব ফেলতে পারে। তবে প্রকাশিত জরিপগুলোতে বাংলাদেশি অভিবাসীদের আর্থিক পরিস্থিতি আলাদাভাবে তুলে ধরা হয়নি। অর্থনীতিবিদ অ্যালান জিন জানিয়েছেন, আগামী দিনগুলোতে মূল্যস্ফীতির গতিপ্রকৃতির ওপর তিনি বিশেষ নজর রাখবেন। কারণ নিত্যপ্রয়োজনীয় পণ্য ও সেবার মূল্যবৃদ্ধি অব্যাহত থাকলে সাধারণ মানুষের সঞ্চয়ের সক্ষমতার ওপর চাপ থেকে যেতে পারে। সাম্প্রতিক সরকারি পরিসংখ্যান ও জরিপের ফলাফলও দেখাচ্ছে, যুক্তরাষ্ট্রের অনেক পরিবারের কাছে এখন শুধু আয় বাড়ানো নয়, নিয়মিত খরচ মিটিয়ে কিছু অর্থ সঞ্চয় করতে পারাও বড় চ্যালেঞ্জ হয়ে দাঁড়িয়েছে।
যুক্তরাষ্ট্রের মিশিগানসহ ৪৩টি অঙ্গরাজ্য ও ওয়াশিংটন ডিসিতে বাড়ি কেনার জন্য নতুন ডাউন পেমেন্ট সহায়তা কর্মসূচি চালু করেছে জিলো হোম লোনস। এই কর্মসূচির আওতায় নির্দিষ্ট শর্ত পূরণকারী ক্রেতারা বাড়ির মূল্যের সর্বোচ্চ ৩ দশমিক ৫ শতাংশ পর্যন্ত অর্থ সুদমুক্ত ঋণ হিসেবে পাবেন। ফলে এফএইচএ মর্টগেজের ন্যূনতম ডাউন পেমেন্টের পুরো অর্থই এই সহায়তার মাধ্যমে মেটানো সম্ভব হবে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, পাঁচ বছর নির্ধারিত শর্ত মেনে চললে সহায়তার পুরো ঋণ মওকুফ হয়ে যাবে। জিলো হোম লোনসের এই উদ্যোগের লক্ষ্য বাড়ি কেনার শুরুতে ক্রেতাদের আর্থিক চাপ কমানো। যুক্তরাষ্ট্রে অনেকের নিয়মিত আয় রয়েছে এবং মাসিক মর্টগেজের কিস্তি দেওয়ার সামর্থ্যও আছে। কিন্তু বাড়ি কেনার জন্য একসঙ্গে ডাউন পেমেন্টের টাকা জোগাড় করা কঠিন হয়ে পড়ে। বিশেষ করে যাঁরা দীর্ঘদিন রেন্ট দিয়ে আসছেন এবং নিজের বাড়ি কেনার পরিকল্পনা করছেন, তাঁদের জন্য এই কর্মসূচি নতুন সুযোগ তৈরি করতে পারে। কর্মসূচির আওতায় বাড়ির ক্রয়মূল্য অথবা মূল্যায়িত মূল্যের মধ্যে যেটি কম, তার সর্বোচ্চ ৩ দশমিক ৫ শতাংশ পর্যন্ত সহায়তা দেওয়া হবে। এই অর্থ মূল এফএইচএ মর্টগেজের পাশাপাশি দ্বিতীয় ঋণ হিসেবে যুক্ত থাকবে। তবে দ্বিতীয় ঋণের ওপর কোনো সুদ দিতে হবে না। এমনকি এই সহায়তার জন্য আলাদা করে মাসিক কিস্তিও পরিশোধ করতে হবে না। ধরা যাক, একজন ক্রেতা দুই লাখ ডলারের একটি বাড়ি কিনছেন এবং বাড়িটির মূল্যায়িত মূল্যও একই। সে ক্ষেত্রে ৩ দশমিক ৫ শতাংশ হিসাবে ডাউন পেমেন্টের জন্য প্রয়োজন হবে সাত হাজার ডলার। কর্মসূচির শর্ত অনুযায়ী যোগ্য হলে এই সাত হাজার ডলারই জিলো হোম লোনসের সহায়তা থেকে পাওয়া সম্ভব। অর্থাৎ ক্রেতাকে নিজের সঞ্চয় থেকে এফএইচএ ঋণের ন্যূনতম ডাউন পেমেন্টের অর্থ দিতে হবে না। তবে ডাউন পেমেন্টের সহায়তা পাওয়া মানেই কোনো নগদ অর্থ ছাড়াই বাড়ি কেনা যাবে, এমন নয়। বাড়ি কেনার সময় ক্লোজিং কস্ট, প্রিপেইড ট্যাক্স, হোম ইন্স্যুরেন্সসহ অন্যান্য খরচ থাকতে পারে। এসব ব্যয় মেটানোর জন্য ক্রেতাকে আলাদা অর্থের ব্যবস্থা করতে হতে পারে। পাশাপাশি মূল মর্টগেজের মাসিক কিস্তি, সুদ ও প্রযোজ্য মর্টগেজ ইনস্যুরেন্স যথারীতি বহাল থাকবে। এই কর্মসূচির একটি উল্লেখযোগ্য সুবিধা হলো, আবেদনকারীর জন্য আলাদা কোনো আয়সীমা নির্ধারণ করা হয়নি। অর্থাৎ নির্দিষ্ট আয়ের নিচে থাকতে হবে, এমন শর্ত নেই। একইভাবে শুধু প্রথমবার বাড়ি কিনছেন এমন ব্যক্তিদের মধ্যেও কর্মসূচি সীমাবদ্ধ নয়। আগে বাড়ি কিনেছেন এমন ব্যক্তিরাও অন্যান্য যোগ্যতা পূরণ করলে এই সহায়তার জন্য বিবেচিত হতে পারেন। তবে আবেদনকারীকে অবশ্যই এফএইচএ মর্টগেজের যোগ্য হতে হবে। এ ধরনের ঋণ অনুমোদনের ক্ষেত্রে ক্রেডিট স্কোর, আয়, বিদ্যমান ঋণের পরিমাণ এবং মাসিক কিস্তি পরিশোধের সামর্থ্যসহ বিভিন্ন বিষয় যাচাই করা হয়। ফলে ডাউন পেমেন্ট সহায়তার জন্য আয়সীমা না থাকলেও সবাই স্বয়ংক্রিয়ভাবে ঋণ পাওয়ার যোগ্য হবেন না। সহায়তার অর্থ মওকুফ হওয়ার ক্ষেত্রেও নির্দিষ্ট শর্ত রয়েছে। বাড়ির মালিককে টানা পাঁচ বছর সংশ্লিষ্ট বাড়িতে বসবাস করতে হবে এবং মূল মর্টগেজের কিস্তি সময়মতো পরিশোধ করতে হবে। এই দুটি শর্ত পূরণ হলে ডাউন পেমেন্টের জন্য নেওয়া সুদমুক্ত দ্বিতীয় ঋণ মওকুফ হবে। ফলে সহায়তা হিসেবে পাওয়া অর্থ আর ফেরত দিতে হবে না। অন্যদিকে পাঁচ বছর পূর্ণ হওয়ার আগে বাড়ি বিক্রি করলে, বাড়ি ছেড়ে অন্যত্র চলে গেলে অথবা মর্টগেজ রিফাইন্যান্স করলে সহায়তার পুরো অর্থ ফেরত দিতে হবে। তাই যাঁরা অল্প সময়ের মধ্যে বাড়ি পরিবর্তন বা বিক্রির পরিকল্পনা করছেন, তাঁদের জন্য এই শর্ত বিশেষভাবে গুরুত্বপূর্ণ। বাড়ি কেনার সিদ্ধান্ত নেওয়ার আগে দ্বিতীয় ঋণের চুক্তি এবং অর্থ ফেরতের নিয়ম ভালোভাবে বুঝে নেওয়া প্রয়োজন। জিলো জানিয়েছে, ক্রেতারা চাইলে সহায়তার অর্থের পাশাপাশি নিজেদের সঞ্চয় থেকেও ডাউন পেমেন্ট দিতে পারবেন। কর্মসূচির কাঠামো অনুযায়ী, সহায়তার ৩ দশমিক ৫ শতাংশের সঙ্গে নিজের অর্থ থেকে আরও সর্বোচ্চ ৬ দশমিক ৫ শতাংশ যোগ করে মোট ১০ শতাংশ ডাউন পেমেন্ট দেওয়া সম্ভব। তবে এফএইচএ মর্টগেজের ক্ষেত্রে প্রযোজ্য মর্টগেজ ইনস্যুরেন্সের নিয়ম বহাল থাকবে। জিলোর মর্টগেজ বিভাগের সিনিয়র ভাইস প্রেসিডেন্ট ও জেনারেল ম্যানেজার এরিক উইলসন জানিয়েছেন, অনেক সম্ভাব্য বাড়ি ক্রেতার মাসিক মর্টগেজ পরিশোধের আর্থিক সামর্থ্য থাকলেও ডাউন পেমেন্টের অর্থ জোগাড় করতে না পারায় তাঁদের বাড়ি কেনার পরিকল্পনা আটকে যায়। এই বাধা কমিয়ে আরও বেশি মানুষকে বাড়ি কেনার সুযোগ করে দেওয়াই কর্মসূচির উদ্দেশ্য। মিশিগানসহ কর্মসূচির আওতাভুক্ত অঙ্গরাজ্যগুলোতে বসবাসকারী বাংলাদেশি কমিউনিটির সদস্যদের জন্যও এই উদ্যোগ প্রাসঙ্গিক হতে পারে। বিশেষ করে যাঁরা প্রথম বাড়ি কেনার পরিকল্পনা করছেন কিংবা ডাউন পেমেন্টের জন্য প্রয়োজনীয় সঞ্চয় গড়ে তুলতে পারছেন না, তাঁরা নিজেদের যোগ্যতা যাচাই করতে পারেন। তবে সহায়তার প্রকৃত সুবিধা নির্ভর করবে মূল মর্টগেজের সুদের হার, বাড়ির দাম, মাসিক কিস্তি এবং সংশ্লিষ্ট ঋণের শর্তের ওপর। আগ্রহী ক্রেতারা জিলো হোম লোনসের মাধ্যমে নিজেদের যোগ্যতা যাচাই করতে পারবেন। আবেদন করার আগে বাড়ি কেনার মোট খরচ, ক্লোজিং কস্ট, মর্টগেজ ইনস্যুরেন্স এবং পাঁচ বছরের মধ্যে বাড়ি বিক্রি বা রিফাইন্যান্সের ক্ষেত্রে অর্থ ফেরতের বাধ্যবাধকতা সম্পর্কে বিস্তারিত জেনে নেওয়া গুরুত্বপূর্ণ। ডাউন পেমেন্টের অর্থ জোগাড় করতে না পারা ক্রেতাদের জন্য এই কর্মসূচি বাড়ি কেনার প্রাথমিক বাধা কমাতে পারে। তবে এটি সরাসরি নগদ অনুদান নয়, বরং শর্তসাপেক্ষে মওকুফযোগ্য দ্বিতীয় ঋণ। ফলে দীর্ঘমেয়াদে ওই বাড়িতে বসবাসের পরিকল্পনা এবং নিয়মিত মর্টগেজ পরিশোধের সামর্থ্য বিবেচনা করেই সিদ্ধান্ত নিতে হবে। জিলোর ২৮ অক্টোবরের আনুষ্ঠানিক ঘোষণা অনুযায়ী, এই সহায়তা পেতে ন্যূনতম ৬৪০ ক্রেডিট স্কোর থাকতে হবে। বাড়িটি নিজের প্রধান বাসস্থান হিসেবে কিনতে হবে এবং মূল এফএইচএ মর্টগেজ নিতে হবে জিলো হোম লোনস থেকে। কর্মসূচিটি নিউইয়র্ক, ফ্লোরিডা, অ্যারিজোনা, ডেলাওয়্যার, ম্যাসাচুসেটস, রোড আইল্যান্ড ও ভার্জিনিয়ায় প্রযোজ্য নয়। জিলোর তথ্য অনুযায়ী, ক্লোজিং কস্ট আলাদাভাবে বহন করতে হবে, যা সাধারণত ঋণের পরিমাণের ২ থেকে ৫ শতাংশ হতে পারে। সূত্র: বাংলা ওয়ান ডেইলি
যুক্তরাষ্ট্রে পরিবারের চেকিং অ্যাকাউন্টে গড়ে ১৫ হাজার ৪৭২ ডলার থাকলেও প্রকৃত চিত্র অনেকটাই ভিন্ন। দেশটির অর্ধেক পরিবারের অ্যাকাউন্টে রয়েছে তিন হাজার ডলারের কম বা সমপরিমাণ অর্থ। আর্থিকবিষয়ক ওয়েবসাইট দ্য মোটলি ফুলের প্রকাশিত তথ্য অনুযায়ী, গত তিন দশকে চেকিং অ্যাকাউন্টে গড় অর্থের পরিমাণ দ্বিগুণের বেশি হলেও সাম্প্রতিক বছরগুলোতে তা কমেছে। বিশেষ করে বয়স, বৈবাহিক অবস্থা ও পরিবারের প্রধানের লিঙ্গভেদে ব্যাংক ব্যালেন্সে উল্লেখযোগ্য পার্থক্য দেখা গেছে। দ্য মোটলি ফুলের তথ্য অনুযায়ী, যুক্তরাষ্ট্রে পরিবারের চেকিং অ্যাকাউন্টে গড় ব্যালেন্স ১৫ হাজার ৪৭২ ডলার। তবে ২০২২ সালে এই পরিমাণ ছিল ১৮ হাজার ৪৮৫ ডলার। অর্থাৎ ওই সময়ের তুলনায় গড় ব্যালেন্স কমেছে তিন হাজার ১৩ ডলার, যা প্রায় ১৬ দশমিক ৩ শতাংশ। দীর্ঘমেয়াদে ব্যাংক অ্যাকাউন্টে অর্থের পরিমাণ বাড়লেও সাম্প্রতিক এই পতন পরিবারের আর্থিক অবস্থার একটি গুরুত্বপূর্ণ দিক তুলে ধরছে। তবে এখানে সবচেয়ে গুরুত্বপূর্ণ বিষয় হচ্ছে গড় ব্যালেন্স এবং মধ্যম ব্যালেন্সের পার্থক্য। গড় হিসাব করার সময় সব পরিবারের অ্যাকাউন্টে থাকা অর্থ যোগ করে মোট পরিবারের সংখ্যা দিয়ে ভাগ করা হয়। ফলে অল্পসংখ্যক ধনী পরিবারের অ্যাকাউন্টে বিপুল অর্থ থাকলে সামগ্রিক গড় অনেক বেড়ে যেতে পারে। অন্যদিকে মধ্যম ব্যালেন্স এমন একটি পরিমাণ, যার নিচে অর্ধেক পরিবারের অর্থ রয়েছে এবং বাকি অর্ধেকের রয়েছে তার বেশি। এই হিসাবে যুক্তরাষ্ট্রে পরিবারের চেকিং অ্যাকাউন্টের মধ্যম ব্যালেন্স মাত্র তিন হাজার ডলার। অর্থাৎ গড় ব্যালেন্স ১৫ হাজার ডলারের বেশি হলেও সেটিকে সাধারণ পরিবারের ব্যাংকে থাকা অর্থের প্রতিনিধিত্বমূলক চিত্র হিসেবে বিবেচনা করা যায় না। গড় ও মধ্যম ব্যালেন্সের এই বড় ব্যবধান থেকেই বোঝা যায়, সব পরিবারের ব্যাংক অ্যাকাউন্টে সমপরিমাণ অর্থ নেই। পরিবারের প্রধানের লিঙ্গভেদেও উল্লেখযোগ্য পার্থক্য পাওয়া গেছে। দ্য মোটলি ফুলের প্রকাশিত তথ্য অনুযায়ী, পুরুষপ্রধান পরিবারের চেকিং অ্যাকাউন্টে মধ্যম ব্যালেন্স চার হাজার ৪২০ ডলার। অন্যদিকে নারীপ্রধান পরিবারের ক্ষেত্রে এই পরিমাণ মাত্র এক হাজার ডলার। অর্থাৎ দুই ধরনের পরিবারের মধ্যে মধ্যম ব্যালেন্সের পার্থক্য তিন হাজার ৪২০ ডলার। তবে শুধু এই তথ্য থেকে পার্থক্যের নির্দিষ্ট কারণ নির্ধারণ করা যায় না। বৈবাহিক অবস্থার ভিত্তিতেও ব্যাংক ব্যালেন্সে বড় ব্যবধান রয়েছে। বিবাহিত অথবা সঙ্গীর সঙ্গে বসবাসকারী পরিবারের চেকিং অ্যাকাউন্টে মধ্যম ব্যালেন্স পাঁচ হাজার ৫০০ ডলার। বিপরীতে যাঁরা বিবাহিত নন বা সঙ্গীর সঙ্গে বসবাস করেন না, তাঁদের ক্ষেত্রে এই পরিমাণ এক হাজার ২০০ ডলার। অর্থাৎ দুই শ্রেণির মধ্যে পার্থক্য চার হাজার ৩০০ ডলার। তবে এই হিসাব থেকে শুধু বৈবাহিক অবস্থাই বেশি ব্যাংক ব্যালেন্সের কারণ, এমন সিদ্ধান্তে পৌঁছানো যায় না। বয়সের ভিত্তিতে বিশ্লেষণেও গুরুত্বপূর্ণ তথ্য উঠে এসেছে। ৭৫ বছর বা তার বেশি বয়সীদের চেকিং অ্যাকাউন্টে মধ্যম ব্যালেন্স পাঁচ হাজার ডলার, যা প্রতিবেদনে উল্লেখিত বয়সভিত্তিক শ্রেণিগুলোর মধ্যে সর্বোচ্চ। এতে দেখা যাচ্ছে, বয়সের সঙ্গে ব্যাংকে থাকা অর্থের পরিমাণেও পার্থক্য রয়েছে। তবে বয়সভিত্তিক এই তথ্য কেবল চেকিং অ্যাকাউন্টের ব্যালেন্সকে নির্দেশ করে, ব্যক্তির মোট সম্পদ বা অবসরকালীন সঞ্চয়কে নয়। যুক্তরাষ্ট্রে চেকিং অ্যাকাউন্ট সাধারণত দৈনন্দিন আর্থিক লেনদেনের জন্য ব্যবহার করা হয়। চাকরির পেচেক জমা হওয়া, রেন্ট পরিশোধ, ইউটিলিটি বিল, বাজার খরচ এবং অন্যান্য নিয়মিত ব্যয়ের অর্থ এই অ্যাকাউন্টের মাধ্যমে পরিচালিত হয়। ফলে চেকিং অ্যাকাউন্টে থাকা অর্থের পরিমাণ দিয়ে কোনো পরিবারের সম্পূর্ণ আর্থিক সক্ষমতা বা মোট সঞ্চয় নির্ধারণ করা সম্ভব নয়। অনেক পরিবারের অর্থ সেভিংস অ্যাকাউন্ট, অবসরকালীন তহবিল কিংবা অন্য বিনিয়োগেও থাকতে পারে। প্রকাশিত পরিসংখ্যান থেকে যুক্তরাষ্ট্রের পরিবারগুলোর ব্যাংক ব্যালেন্সে বড় ধরনের পার্থক্যের চিত্র পাওয়া যায়। বিশেষ করে গড় ব্যালেন্সের তুলনায় মধ্যম ব্যালেন্স অনেক কম হওয়ায় সাধারণ পরিবারের আর্থিক অবস্থা বোঝার ক্ষেত্রে শুধু গড় হিসাবের ওপর নির্ভর করা বিভ্রান্তিকর হতে পারে। একই সঙ্গে নারীপ্রধান পরিবার, এককভাবে বসবাসকারী ব্যক্তি এবং বিভিন্ন বয়সের মানুষের ব্যাংক ব্যালেন্সের পার্থক্যও এই পরিসংখ্যানে উঠে এসেছে। তবে এসব তথ্য পরিবারের চেকিং অ্যাকাউন্টে নির্দিষ্ট সময়ে থাকা অর্থের হিসাব। এগুলো দিয়ে পরিবারের মোট আয়, ঋণ, বিনিয়োগ কিংবা সামগ্রিক আর্থিক নিরাপত্তার পূর্ণ চিত্র পাওয়া যায় না।
যুক্তরাষ্ট্রে নিত্যপ্রয়োজনীয় খাবারের দাম বেড়ে যাওয়ায় আর্থিক চাপে পড়েছেন সাধারণ মানুষ। পরিস্থিতি এমন পর্যায়ে পৌঁছেছে যে, খাবারের খরচ সামলাতে অনেকেই নিয়মিত খাবার খাওয়া বাদ দিচ্ছেন। ব্রিটিশ সংবাদমাধ্যম দ্য ইন্ডিপেনডেন্টের ২৭ অক্টোবর প্রকাশিত এক প্রতিবেদনে বলা হয়েছে, একটি জরিপে অংশ নেওয়া প্রায় অর্ধেক মার্কিন নাগরিক জানিয়েছেন, খাবারের উচ্চমূল্যের কারণে তাঁরা কখনো কখনো খাবার বাদ দিতে বাধ্য হচ্ছেন। আর্থিক প্রতিষ্ঠান সেলফ ফাইন্যানশিয়ালের পরিচালিত ওই জরিপটি করা হয়েছিল গত আগস্টে। এতে প্রায় এক হাজার মানুষ অংশ নেন। জরিপের ফলাফলে দেখা গেছে, খাদ্যপণ্যের মূল্যবৃদ্ধি শুধু পরিবারের বাজার খরচেই প্রভাব ফেলছে না, মানসিক চাপ ও স্বাস্থ্যের ওপরও নেতিবাচক প্রভাব ফেলছে। প্রতিবেদন অনুযায়ী, ২০২০ সালের সেপ্টেম্বর থেকে ২০২৬ সালের সেপ্টেম্বর পর্যন্ত যুক্তরাষ্ট্রে মুদি দোকানের পণ্যের দাম বেড়েছে প্রায় ২৮ শতাংশ। এ সময়ে গরুর মাংসের কিমার দাম বেড়েছে ৬৭ শতাংশ এবং কফির দাম বেড়েছে ১০৮ শতাংশ। ফলে আগে যে পরিমাণ অর্থে একটি পরিবারের সাপ্তাহিক বাজার করা সম্ভব হতো, এখন একই পণ্য কিনতে তার চেয়ে অনেক বেশি খরচ করতে হচ্ছে। জরিপে অংশগ্রহণকারীরা জানিয়েছেন, খাদ্যপণ্যের উচ্চমূল্য তাঁদের মানসিক সুস্থতা ও উদ্বেগের ওপর উল্লেখযোগ্য প্রভাব ফেলছে। শারীরিক ব্যায়াম, খাদ্যাভ্যাস, পুষ্টি এবং ঘুমের ওপর প্রভাবের তুলনায় বাজারের খরচ নিয়ে দুশ্চিন্তা তাঁদের কাছে আরও বড় চাপ হয়ে উঠেছে। খাদ্যপণ্যের পাশাপাশি জ্বালানির দামও যুক্তরাষ্ট্রের পরিবারগুলোর বাজেটে চাপ তৈরি করছে। দ্য ইন্ডিপেনডেন্টের প্রতিবেদনে বলা হয়েছে, ২০২৬ সালে আগের যেকোনো বছরের তুলনায় বেশি দিন ধরে গড় পেট্রল মূল্য গ্যালনপ্রতি চার ডলার বা তার বেশি পর্যায়ে ছিল বলে মূল্য পর্যবেক্ষণকারী প্রতিষ্ঠান গ্যাসবাডির তথ্য ইঙ্গিত করে। বাড়তি খরচের প্রভাব বিশেষভাবে পড়ছে নিম্ন ও মধ্যম আয়ের পরিবারগুলোর ওপর। গোল্ডম্যান স্যাকসের সেপ্টেম্বরের এক গবেষণার বরাত দিয়ে প্রতিবেদনে বলা হয়েছে, বছরে ৫০ হাজার ডলার বা তার কম আয় করা পরিবারের ৬০ শতাংশের কিছু বেশি পরিবার বেতন পাওয়ার পর পরবর্তী বেতন আসা পর্যন্ত দৈনন্দিন খরচ মেটাতে হিমশিম খাচ্ছে। নিত্যপণ্যের দাম নিয়ে অসন্তোষ রাজনৈতিক ক্ষেত্রেও প্রভাব ফেলছে। যুক্তরাষ্ট্রে আসন্ন মধ্যবর্তী নির্বাচনের আগে জীবনযাত্রার ব্যয় নিয়ে ভোটারদের ক্ষোভ প্রেসিডেন্ট ডোনাল্ড ট্রাম্প ও রিপাবলিকানদের জন্য চ্যালেঞ্জ তৈরি করছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে। দ্য নিউইয়র্ক টাইমস ও সিয়েনা ইউনিভার্সিটির সাম্প্রতিক এক জরিপে ৬৯ শতাংশ ভোটার জীবনযাত্রার ব্যয় সামলানোর ক্ষেত্রে ট্রাম্পের ভূমিকার প্রতি অসন্তোষ জানিয়েছেন। একই জরিপে ৭৩ শতাংশ ভোটার জ্বালানির দাম মোকাবিলায় তাঁর পদক্ষেপে সন্তুষ্ট নন বলে জানিয়েছেন। সিয়েনা রিসার্চ ইনস্টিটিউটের নির্বাহী পরিচালক ডন লেভির ভাষ্য অনুযায়ী, অর্থনীতি, জীবনযাত্রার ব্যয়, জ্বালানি, স্বাস্থ্যসেবা ও কয়েকটি গুরুত্বপূর্ণ বিষয়ে রিপাবলিকানদের তুলনায় ডেমোক্র্যাটদের ওপর বেশি আস্থা রাখছেন ভোটারদের একটি বড় অংশ। তবে সরকারি পরিসংখ্যান অনুযায়ী, খাদ্যপণ্যের দাম সব বিভাগে একই হারে বাড়ছে না। যুক্তরাষ্ট্রের শ্রম পরিসংখ্যান ব্যুরোর সেপ্টেম্বর ২০২৬-এর তথ্য অনুযায়ী, বাড়িতে রান্নার জন্য কেনা খাদ্যপণ্যের দাম গত বছরের একই সময়ের তুলনায় ১ দশমিক ৮ শতাংশ বেড়েছে। অন্যদিকে রেস্তোরাঁসহ বাইরে খাবার খাওয়ার খরচ বেড়েছে ৩ দশমিক ৫ শতাংশ। সামগ্রিকভাবে খাদ্যপণ্যের মূল্যস্ফীতির হার কিছুটা কম থাকলেও আগের কয়েক বছরের মূল্যবৃদ্ধির কারণে অনেক পণ্যের দাম এখনো পরিবারের নাগালের বাইরে বলে মনে করছেন ভোক্তারা। আয় ও ব্যয়ের মধ্যে ব্যবধান বাড়তে থাকায় বাজারের তালিকা ছোট করা, কম দামের পণ্য বেছে নেওয়া কিংবা খাবার বাদ দেওয়ার মতো সিদ্ধান্ত নিতে বাধ্য হচ্ছেন অনেকে।
যুক্তরাষ্ট্রে নিজের একটি বাড়ি কেনার স্বপ্ন পূরণ করতে এখন আগের চেয়ে অনেক বেশি সময় লাগছে। বাড়ির আকাশছোঁয়া দাম, উচ্চ মর্টগেজ রেট এবং ডাউন পেমেন্টের অর্থ জোগাড়ের চাপে পিছিয়ে পড়ছেন তরুণ ক্রেতারা। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরসের সর্বশেষ বার্ষিক জরিপ অনুযায়ী, দেশটিতে প্রথমবার বাড়ি কেনা ব্যক্তিদের মধ্যম বয়স বেড়ে দাঁড়িয়েছে ৪০ বছরে। ১৯৮১ সালে এই বয়স ছিল মাত্র ২৯ বছর। সংস্থাটির জরিপের ইতিহাসে প্রথমবার বাড়ি কেনার বয়স এত বেশি হওয়ার নজির নেই। ২০২৫ সালের নভেম্বরে প্রকাশিত ওই প্রতিবেদনে দেখা যায়, যুক্তরাষ্ট্রে মোট বাড়ি ক্রেতার মাত্র ২১ শতাংশ প্রথমবার বাড়ি কিনেছেন। এটিও সংস্থাটির রেকর্ডে সর্বনিম্ন হার। ২০০৮ সালের আগে এই হার সাধারণত ৪০ শতাংশের কাছাকাছি ছিল। জরিপটি ২০২৪ সালের জুলাই থেকে ২০২৫ সালের জুন পর্যন্ত বাড়ি কেনাবেচার তথ্যের ভিত্তিতে তৈরি করা হয়েছে। বাড়ির দামের পরিবর্তনেও স্পষ্ট হয়ে উঠেছে পরিস্থিতি কতটা কঠিন হয়েছে। ২০০৫ সালে যুক্তরাষ্ট্রে পুরোনো একক পরিবারের বাড়ির মধ্যম বিক্রয়মূল্য ছিল প্রায় ২ লাখ ১৯ হাজার ডলার। অথচ ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরসের চলতি বছরের সেপ্টেম্বরের তথ্য অনুযায়ী, সব ধরনের পুরোনো বাড়ির মধ্যম বিক্রয়মূল্য দাঁড়িয়েছে ৪ লাখ ১৭ হাজার ৫০০ ডলারে। অর্থাৎ দুই দশকে বাড়ির দাম প্রায় দ্বিগুণ হয়েছে। শুধু বাড়ির দাম নয়, মর্টগেজ রেটও নতুন ক্রেতাদের জন্য বড় বাধা হয়ে দাঁড়িয়েছে। মর্টগেজ প্রতিষ্ঠান ফ্রেডি ম্যাকের ২২ অক্টোবরের প্রতিবেদন অনুযায়ী, যুক্তরাষ্ট্রে ৩০ বছর মেয়াদি ফিক্সড মর্টগেজের গড় সুদের হার ছিল ৭ দশমিক ৩২ শতাংশ। এক বছর আগে একই সময়ে এই হার ছিল ৬ দশমিক ১৯ শতাংশ। ফলে একই দামের বাড়ি কিনলেও আগের তুলনায় মাসিক মর্টগেজ পেমেন্ট বেশি হতে পারে। অন্যদিকে যাঁরা আগে থেকেই বাড়ির মালিক, তাঁদের অবস্থান তুলনামূলক সুবিধাজনক। জরিপ অনুযায়ী, দ্বিতীয়বার বা পরবর্তী সময়ে বাড়ি কেনা ব্যক্তিদের মধ্যম বয়স এখন ৬২ বছর। তাঁদের মধ্যে ৩০ শতাংশ কোনো মর্টগেজ ছাড়াই পুরো অর্থ নগদে পরিশোধ করেছেন। এসব ক্রেতার মধ্যম ডাউন পেমেন্ট ছিল ২৩ শতাংশ। দীর্ঘদিন আগে কেনা বাড়ির মূল্যবৃদ্ধির ফলে অনেকেই সেই সম্পদের ইকুইটি ব্যবহার করে নতুন বাড়ি কেনার সুযোগ পাচ্ছেন। প্রথমবার বাড়ি কেনা ব্যক্তিদের ক্ষেত্রে পরিস্থিতি ভিন্ন। তাঁদের মধ্যম ডাউন পেমেন্ট ১০ শতাংশে পৌঁছেছে, যা ১৯৮৯ সালের পর সর্বোচ্চ পর্যায়ের সমান। জরিপে অংশ নেওয়া নতুন ক্রেতাদের ৫৯ শতাংশ ব্যক্তিগত সঞ্চয় ব্যবহার করেছেন। আবার ২২ শতাংশ পরিবার বা বন্ধুদের কাছ থেকে উপহার কিংবা ঋণের মাধ্যমে ডাউন পেমেন্টের অর্থ সংগ্রহ করেছেন। বিশেষজ্ঞদের মতে, উচ্চ রেন্ট, স্টুডেন্ট লোন, ক্রেডিট কার্ডের ঋণ এবং গাড়ির লোন নতুন প্রজন্মের সঞ্চয়ের সক্ষমতা কমিয়ে দিচ্ছে। এর সঙ্গে বাড়ির দাম ও মর্টগেজ রেট বেড়ে যাওয়ায় অনেকেই চাকরি শুরু করার পরও দীর্ঘ সময় বাড়ি কেনার সিদ্ধান্ত নিতে পারছেন না। তবে যুক্তরাষ্ট্রের সব এলাকায় বাড়ির দাম সমান নয়। সেপ্টেম্বরের তথ্য অনুযায়ী, মিডওয়েস্ট অঞ্চলে পুরোনো বাড়ির মধ্যম দাম ছিল ৩ লাখ ২৯ হাজার ৬০০ ডলার। বিপরীতে নর্থইস্ট অঞ্চলে এই দাম ৫ লাখ ২৩ হাজার ৬০০ ডলার। ফলে অপেক্ষাকৃত কম দামের শহর বা এলাকায় বাড়ি খোঁজা নতুন ক্রেতাদের জন্য একটি বিকল্প হতে পারে। আর্থিক পরিকল্পনার ক্ষেত্রেও কিছু বিষয় গুরুত্বপূর্ণ। প্রথমবার বাড়ি কিনতে ইচ্ছুক ব্যক্তিরা ছোট আকারের স্টার্টার হোম, যোগ্যতা অনুযায়ী কম ডাউন পেমেন্টের মর্টগেজ এবং স্থানীয় হোমবায়ার অ্যাসিস্ট্যান্স প্রোগ্রাম বিবেচনা করতে পারেন। তবে বাড়ির মূল্য ছাড়াও ক্লোজিং কস্ট, প্রপার্টি ট্যাক্স, হোম ইন্স্যুরেন্স এবং রক্ষণাবেক্ষণের খরচ হিসাব করা প্রয়োজন। আবাসন বাজারের বর্তমান পরিস্থিতি বলছে, যুক্তরাষ্ট্রে প্রথম বাড়ি কেনা এখন শুধু বয়স বা চাকরির ওপর নির্ভর করছে না। পর্যাপ্ত সঞ্চয়, ক্রেডিট স্কোর, আয়, ঋণের পরিমাণ এবং সঠিক লোকেশন নির্বাচনের গুরুত্ব বেড়েছে। ফলে ৩০ বছরের মধ্যে বাড়ি কিনতে না পারলেও সেটিকে ব্যর্থতা হিসেবে দেখার সুযোগ নেই। বরং সামর্থ্য অনুযায়ী আগেভাগে পরিকল্পনা করাই এখন বাড়ির মালিক হওয়ার পথে গুরুত্বপূর্ণ পদক্ষেপ।
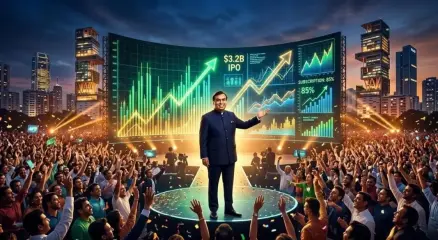
ভারতের শিল্পপতি মুকেশ আম্বানির রিলায়েন্স গোষ্ঠীর প্রতিষ্ঠান জিও প্ল্যাটফর্মসের প্রাথমিক গণপ্রস্তাবে বা আইপিওতে আবেদন শুরুর প্রায় ১০০ মিনিটের মধ্যেই বিক্রির জন্য নির্ধারিত শেয়ারের সমপরিমাণ আবেদন জমা পড়েছে। বুধবার, ২১ অক্টোবর আবেদন গ্রহণ শুরু হওয়ার পর প্রাতিষ্ঠানিক বিনিয়োগকারীদের আগ্রহে দ্রুত এই অবস্থায় পৌঁছায় প্রতিষ্ঠানটি। পিটিআইয়ের বরাতে টাইমস অব ইন্ডিয়া এ তথ্য জানিয়েছে। প্রথম ঘণ্টায় আইপিওর প্রায় ৮৫ শতাংশের সমপরিমাণ আবেদন জমা পড়েছিল বলে রয়টার্সের প্রাথমিক প্রতিবেদনে জানানো হয়। পরে দুই ঘণ্টারও কম সময়ে পুরো আইপিও সাবস্ক্রাইব হয়। অর্থাৎ প্রথম ঘণ্টায় সব শেয়ার বিক্রির আবেদন পূর্ণ হয়নি, তবে শুরু থেকেই উল্লেখযোগ্য সাড়া পাওয়া যায়। এই আইপিওর মাধ্যমে প্রায় ৩২০ কোটি ডলার সংগ্রহের লক্ষ্য নির্ধারণ করেছে জিও প্ল্যাটফর্মস। রয়টার্সের তথ্য অনুযায়ী, অর্থের পরিমাণে এটি ভারতের বৃহত্তম আইপিও এবং প্রায় দুই দশকে আম্বানির রিলায়েন্স গোষ্ঠীর প্রথম আইপিও। প্রতিষ্ঠানটির মূল্যায়ন সর্বোচ্চ প্রায় ১০ হাজার ৮৩০ কোটি ডলার ধরা হয়েছে। প্রতি শেয়ারের মূল্যসীমা নির্ধারণ করা হয়েছে ১ হাজার ৬৫ থেকে ১ হাজার ১১৯ রুপি। আবেদন গ্রহণ চলবে ২৩ অক্টোবর পর্যন্ত। শেয়ারবাজারে লেনদেন শুরুর নির্ধারিত তারিখ ২৮ অক্টোবর। সংগৃহীত অর্থের বড় অংশ টেলিকম ব্যবসার ঋণ পরিশোধে ব্যবহারের পরিকল্পনা রয়েছে বলে হালনাগাদ প্রসপেক্টাসের বরাতে জানিয়েছে রয়টার্স। সাধারণ আবেদন শুরুর আগেও বড় বিনিয়োগকারীদের কাছ থেকে উল্লেখযোগ্য চাহিদা পেয়েছে প্রতিষ্ঠানটি। আবুধাবি ইনভেস্টমেন্ট অথরিটি, ব্ল্যাকরক ও ফিডেলিটিসহ অ্যাঙ্কর বিনিয়োগকারীদের জন্য প্রায় ৮৫ কোটি ৩০ লাখ ডলারের শেয়ার বরাদ্দ দেওয়া হয়। এই অংশে আবেদন এসেছিল আড়াই হাজার কোটি ডলারের বেশি। জিও প্ল্যাটফর্মসের অধীনে ভারতের বৃহত্তম টেলিকম অপারেটর রয়েছে। প্রতিষ্ঠানটির বড় বিদেশি বিনিয়োগকারীদের মধ্যে মেটা ও গুগলও আছে। পুরো আইপিওর সমপরিমাণ আবেদন জমা পড়লেও শেয়ার বরাদ্দ ও বাজারে লেনদেন শুরু পৃথক ধাপ। ফলে প্রথম দিনের আবেদনকে শেয়ারবাজারে দর বৃদ্ধি বা বিনিয়োগকারীদের নিশ্চিত মুনাফা হিসেবে দেখার সুযোগ নেই।
জ্বালানির উচ্চমূল্য ও ফ্রান্সের রাজনৈতিক অস্থিরতা ইউরোপের মুদ্রাবাজারে নতুন চাপ তৈরি করেছে। সপ্তাহের প্রথম কার্যদিবস সোমবার ডলারের বিপরীতে ইউরোর দর কমেছে। দেশটিতে সপ্তাহান্তে ব্যাপক বিক্ষোভ, দাঙ্গা ও লুটপাটের ঘটনা ঘটেছে, যা সাম্প্রতিক বছরগুলোর মধ্যে অন্যতম গুরুতর অস্থিরতা হিসেবে বিবেচিত হচ্ছে। একই সময়ে তেল ও প্রাকৃতিক গ্যাসের উচ্চমূল্য ইউরোপের অর্থনীতি নিয়ে বিনিয়োগকারীদের উদ্বেগ বাড়িয়েছে। সোমবার ইউরোর দর শূন্য দশমিক ২০ শতাংশ কমে প্রতি ডলারে ১ দশমিক ১২১৮ ডলারে দাঁড়ায়। ফ্রান্সের প্রধানমন্ত্রী সেবাস্তিয়ান লেকর্নু জানিয়েছেন, পরিস্থিতি নিয়ন্ত্রণে রাখতে কয়েকটি স্থানীয় এলাকায় আংশিক ও নির্দিষ্ট সময়ের জন্য কারফিউ জারির অনুরোধ জানিয়েছেন তিনি। দেশটির রাজনৈতিক পরিস্থিতি নিয়ে অনিশ্চয়তা বাড়ায় বিনিয়োগকারীরা ইউরোর ভবিষ্যৎ অবস্থান নিয়ে সতর্ক হয়ে উঠেছেন। তবে বিশ্লেষকদের মতে, ইউরোর ওপর বর্তমান চাপের মাত্রা অক্টোবরের শুরুর দিকের তুলনায় কম। তাঁদের ধারণা, ফ্রান্সের রাজনৈতিক সংকট যদি দেশের সীমানা ছাড়িয়ে ইউরোজোনের অন্যান্য দেশের বাজার ও অর্থনৈতিক আস্থায় প্রভাব ফেলে, তাহলেই ইউরোর ওপর দীর্ঘস্থায়ী চাপ তৈরি হতে পারে। এর আগে অক্টোবরের শুরুতে ফ্রান্সের সরকারি বন্ড ও জার্মানির তুলনামূলক নিরাপদ সরকারি বন্ডের সুদের হারের ব্যবধান দ্রুত বেড়ে যায়। কয়েক দিনের মধ্যে এই ব্যবধান প্রায় ৪০ বেসিস পয়েন্ট বেড়ে ১৫০ বেসিস পয়েন্ট ছাড়িয়ে গিয়েছিল। এতে ফ্রান্সের পাশাপাশি ইউরোজোনের অন্যান্য দেশের ঋণঝুঁকি নিয়েও বিনিয়োগকারীদের উদ্বেগ বাড়ে। সোমবার ফ্রান্স ও জার্মানির বন্ডের ব্যবধান আরও দুই বেসিস পয়েন্ট বেড়ে ১৪৪ বেসিস পয়েন্টে পৌঁছায়। মুদ্রাবাজারে ডলারের অবস্থানও নতুন করে আলোচনায় এসেছে। কয়েক মাস ধরে যুক্তরাষ্ট্রের শক্তিশালী অর্থনৈতিক প্রবৃদ্ধি এবং কৃত্রিম বুদ্ধিমত্তাভিত্তিক প্রযুক্তি কোম্পানিগুলোর শেয়ারবাজারে উত্থান ডলারকে সমর্থন জুগিয়েছে। কিন্তু এখন বিনিয়োগকারীদের একাংশ ভাবছেন, এআই খাতে বিনিয়োগের গতি কমে গেলে যুক্তরাষ্ট্রের অর্থনীতির প্রবৃদ্ধিও দুর্বল হতে পারে। এআই খাতে ব্যয় কমলে একদিকে অর্থনৈতিক প্রবৃদ্ধি কমার ঝুঁকি তৈরি হবে, অন্যদিকে ঋণের চাহিদাও কমতে পারে। এমন পরিস্থিতিতে ডলারের পাশাপাশি মার্কিন ট্রেজারি বন্ডের সুদের হারও নিম্নমুখী হতে পারে বলে বিশ্লেষকদের ধারণা। ফলে ডলারের ভবিষ্যৎ শক্তি নিয়ে বাজারে নতুন হিসাবনিকাশ শুরু হয়েছে। জ্বালানির দাম ও কেন্দ্রীয় ব্যাংকের সুদের হার নির্ধারণের সিদ্ধান্তও মুদ্রাবাজারের গতিপথে গুরুত্বপূর্ণ ভূমিকা রাখছে। কমার্জব্যাংকের বৈদেশিক মুদ্রা ও পণ্যবাজার গবেষণা বিভাগের প্রধান থু লান নগুয়েনের মতে, ইউরো-ডলারের বিনিময় হারের ক্ষেত্রে শুধু তেলের দাম নয়, বরং যুক্তরাষ্ট্রের ফেডারেল রিজার্ভ ও ইউরোপীয় কেন্দ্রীয় ব্যাংক কীভাবে মূল্যস্ফীতির চাপ মোকাবিলা করে, সেটিও গুরুত্বপূর্ণ। তাঁর ব্যাখ্যা অনুযায়ী, জ্বালানির দাম বাড়ার কারণে মূল্যস্ফীতির চাপ তৈরি হলেও ফেডারেল রিজার্ভ যদি কঠোর পদক্ষেপ নেওয়ার ইঙ্গিত না দেয়, তাহলে ডলার সেই পরিস্থিতি থেকে পুরোপুরি সুবিধা নিতে পারবে না। মার্চে ইরানকে ঘিরে সংঘাত শুরু হওয়ার পর থেকে তেলের দাম বৃদ্ধি ডলারকে সমর্থন দিয়েছে। অন্যদিকে, জ্বালানি আমদানির ওপর নির্ভরশীল ইউরো ও জাপানি ইয়েনের মতো মুদ্রা চাপে পড়েছে। সোমবার ব্রেন্ট অপরিশোধিত তেলের দাম পাঁচ মাসের সর্বোচ্চ অবস্থান থেকে কিছুটা কমলেও ব্যারেলপ্রতি ১০০ ডলারের ওপরে ছিল। ইউরোপে প্রাকৃতিক গ্যাসের দামও নতুন চার বছরের সর্বোচ্চ পর্যায়ে উঠে প্রতি মেগাওয়াট-ঘণ্টায় ৮৯ দশমিক ৭৪ ইউরোতে পৌঁছায়। সুদের হার নিয়ে বাজারের প্রত্যাশাও গুরুত্বপূর্ণ হয়ে উঠেছে। চলতি মাসে ফেডারেল রিজার্ভ সুদের হার অপরিবর্তিত রাখবে—এমন সম্ভাবনা দেখছেন বাজারের প্রায় ৮৫ শতাংশ অংশগ্রহণকারী। একই সঙ্গে ২০২৭ সালের শেষ নাগাদ মোট ৭৫ বেসিস পয়েন্ট সুদের হার কমানোর প্রত্যাশাও রয়েছে। ইউরোপীয় কেন্দ্রীয় ব্যাংকের ক্ষেত্রেও সুদের হার নিয়ে বাজারের প্রত্যাশা কাছাকাছি ধারায় এগিয়েছে। সোমবার মার্কিন ডলার সূচক শূন্য দশমিক ১০ শতাংশ বেড়ে ১০১ দশমিক ৮৭-তে দাঁড়ায়। এই সূচক বিশ্বের প্রধান কয়েকটি মুদ্রার বিপরীতে ডলারের সামগ্রিক শক্তি পরিমাপ করে। এদিকে জাপানি ইয়েনের বিপরীতে ডলার শূন্য দশমিক ১২ শতাংশ বেড়ে ১৫৮ দশমিক ২০ ইয়েনে পৌঁছায়। জাপানের কেন্দ্রীয় ব্যাংকের গভর্নর কাজুও উয়েদা সোমবার জানিয়েছেন, সুদের হার আরও বাড়ানোর সুযোগ রয়েছে। তবে যথাযথ গতিতে সুদের হার বাড়ানো হলে বন্ডের সুদের হারে আকস্মিক উল্লম্ফন এড়ানো সম্ভব হতে পারে বলেও তিনি মন্তব্য করেন। অন্যদিকে, জাপানের প্রধানমন্ত্রী সানায়ে তাকাইচির ব্যয় বাড়ানোর পরিকল্পনা দেশটির বিপুল সরকারি ঋণের বোঝা আরও বাড়াতে পারে—এমন উদ্বেগ রয়েছে। আমোভা অ্যাসেট ম্যানেজমেন্টের প্রধান বৈশ্বিক কৌশলবিদ নাওমি ফিঙ্কের মতে, বন্ড ও মুদ্রাবাজারের চাপ জাপানের কেন্দ্রীয় ব্যাংককে দ্রুত স্বাভাবিক সুদের হারে ফেরার দিকে ঠেলে দিতে পারে। একই সঙ্গে সরকারের ব্যয় বাড়ানোর পরিকল্পনার জন্য স্পষ্ট অর্থায়নের উৎস দেখানোর প্রয়োজনীয়তাও বাড়বে। চীনা মুদ্রার বিপরীতে ডলারের দর শূন্য দশমিক শূন্য ৫ শতাংশ কমে অফশোর বাজারে ৬ দশমিক ৬৮১৫ ইউয়ানে নেমেছে। সোমবার প্রকাশিত তথ্যে দেখা গেছে, চলতি বছরের তৃতীয় প্রান্তিকে চীনের মোট দেশজ উৎপাদন বা জিডিপি প্রত্যাশার তুলনায় কিছুটা বেশি বেড়েছে। এর ফলে ইউয়ান ২০২২ সালের জুনের পর ডলারের বিপরীতে সবচেয়ে শক্তিশালী অবস্থানে পৌঁছেছে। অন্যদিকে, অস্ট্রেলীয় ডলারের দর শূন্য দশমিক ৬৪ শতাংশ বেড়ে প্রতি মার্কিন ডলারে শূন্য দশমিক ৬৯৮৮ ডলারে দাঁড়ায়। সব মিলিয়ে, ফ্রান্সের রাজনৈতিক অস্থিরতা এবং জ্বালানির উচ্চমূল্য ইউরোর ওপর চাপ তৈরি করলেও মুদ্রাবাজারের ভবিষ্যৎ গতিপথ নির্ভর করছে আরও কয়েকটি বিষয়ের ওপর। যুক্তরাষ্ট্র ও ইউরোপের কেন্দ্রীয় ব্যাংকগুলোর সুদের হারসংক্রান্ত সিদ্ধান্ত, এআই খাতে বিনিয়োগের গতি এবং জ্বালানির দাম—এই তিনটি বিষয় আগামী দিনগুলোতে ডলার ও ইউরোর অবস্থান নির্ধারণে গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।
যুক্তরাষ্ট্রে ফার্মাসিস্ট, সফটওয়্যার ডেভেলপার, নার্স ও দক্ষ কারিগরি পেশায় ভালো আয়ের সুযোগ রয়েছে। তবে ছয় মাসের কোর্স করলেই এসব কাজে ঘণ্টায় ৩০ থেকে ৮০ ডলার আয় নিশ্চিত, এমন ধারণা সঠিক নয়। পেশাভেদে বিশ্ববিদ্যালয়ের ডিগ্রি, কয়েক বছরের প্রশিক্ষণ, অভিজ্ঞতা ও রাজ্যভিত্তিক লাইসেন্স প্রয়োজন হয়। ইউএস ব্যুরো অব লেবার স্ট্যাটিস্টিকসের বিএলএস প্রকাশিত মে ২০২৫ সালের জাতীয় মধ্যম বেতন ধরে নিচে ১০টি পেশার তুলনা তুলে ধরা হলো। এটি যুক্তরাষ্ট্রের সর্বোচ্চ বেতনের ১০ পেশার র্যাঙ্কিং নয়। উচ্চশিক্ষানির্ভর ও কারিগরি কয়েকটি পরিচিত পেশার আয় ও প্রবেশের যোগ্যতা বোঝানোই এই তুলনার উদ্দেশ্য। মধ্যম বেতন বলতে এমন অঙ্ক বোঝায়, যার চেয়ে অর্ধেক কর্মী বেশি এবং অর্ধেক কম আয় করেন। এটি নতুন কর্মীর শুরুর বেতন নয়। এখানে ঘণ্টাপ্রতি তুলনামূলক অঙ্ক বের করতে বার্ষিক মধ্যম বেতনকে বছরে ২ হাজার ৮০ কর্মঘণ্টা দিয়ে ভাগ করা হয়েছে। ফলে অঙ্কগুলো আনুমানিক সমতুল্য হার, প্রত্যেকের বাস্তব ঘণ্টাভিত্তিক মজুরি নয়। ফার্মাসিস্ট ফার্মাসিস্টদের বার্ষিক মধ্যম বেতন ১ লাখ ৪০ হাজার ৯১০ ডলার। ঘণ্টাপ্রতি সমতুল্য প্রায় ৬৭ দশমিক ৭৫ ডলার। এই পেশায় কাজের জন্য প্রয়োজনীয় ফার্মেসি শিক্ষা ও লাইসেন্স লাগে। বিদেশে ফার্মেসি পড়লেই সরাসরি মার্কিন লাইসেন্স পাওয়া যায় না। ন্যাশনাল অ্যাসোসিয়েশন অব বোর্ডস অব ফার্মেসির তথ্য অনুযায়ী, বিদেশি স্নাতকদের লাইসেন্স পরীক্ষার আবেদন করার আগে এফপিজিইসি সার্টিফিকেশনের শর্ত পূরণ করতে হয়। সফটওয়্যার ডেভেলপার সফটওয়্যার ডেভেলপারদের বার্ষিক মধ্যম বেতন ১ লাখ ৩৫ হাজার ৯৮০ ডলার। ঘণ্টাপ্রতি সমতুল্য প্রায় ৬৫ দশমিক ৩৮ ডলার। এই বেতন সফটওয়্যার ডেভেলপারদের নির্দিষ্ট শ্রেণির তথ্য। সফটওয়্যার টেস্টার বা কোয়ালিটি অ্যাস্যুরেন্স অ্যানালিস্টদের বেতন আলাদা। স্বল্পমেয়াদি কোর্সকে এই মধ্যম বেতন পাওয়ার নিশ্চয়তা হিসেবে দেখার সুযোগ নেই। কনস্ট্রাকশন ম্যানেজার নির্মাণ প্রকল্পের পরিকল্পনা, বাজেট ও বাস্তবায়ন তদারকিতে নিয়োজিত কনস্ট্রাকশন ম্যানেজারদের বার্ষিক মধ্যম বেতন ১ লাখ ১৪ হাজার ৯৯০ ডলার। ঘণ্টাপ্রতি সমতুল্য প্রায় ৫৫ দশমিক ২৮ ডলার। সাধারণত সংশ্লিষ্ট বিষয়ে স্নাতক ডিগ্রি ও কাজের অভিজ্ঞতা প্রয়োজন হয়। বড় নির্মাণপ্রতিষ্ঠানগুলো ডিগ্রির পাশাপাশি নির্মাণকাজের অভিজ্ঞতাকেও গুরুত্ব দেয়। ডেন্টাল হাইজিনিস্ট ডেন্টাল হাইজিনিস্টদের বার্ষিক মধ্যম বেতন ৯৮ হাজার ১০০ ডলার। ঘণ্টাপ্রতি সমতুল্য প্রায় ৪৭ দশমিক ১৬ ডলার। তাঁরা মুখ ও দাঁতের রোগের লক্ষণ পরীক্ষা এবং প্রতিরোধমূলক সেবা দেন। সাধারণত ডেন্টাল হাইজিনে অ্যাসোসিয়েট ডিগ্রি প্রয়োজন হয়। কোন কাজ কতটুকু তত্ত্বাবধানে করা যাবে, তা রাজ্য ও কর্মস্থলভেদে আলাদা। রেজিস্টার্ড নার্স রেজিস্টার্ড নার্স বা আরএনদের বার্ষিক মধ্যম বেতন ৯৭ হাজার ৫৫০ ডলার। ঘণ্টাপ্রতি সমতুল্য প্রায় ৪৬ দশমিক ৯০ ডলার। হাসপাতাল, আবাসিক পরিচর্যাকেন্দ্র ও অন্যান্য স্বাস্থ্যসেবা প্রতিষ্ঠানে বেতন ভিন্ন হয়। নার্সিং শিক্ষা ও প্রয়োজনীয় লাইসেন্স ছাড়া এই পদে কাজ করা যায় না। জাতীয় মধ্যম বেতনের অঙ্ককে শুরুর বেতন বা ওভারটাইমসহ আয় হিসেবে ধরা ঠিক হবে না। অ্যাকাউন্ট্যান্ট ও অডিটর অ্যাকাউন্ট্যান্ট ও অডিটরদের বার্ষিক মধ্যম বেতন ৮৩ হাজার ৬৮০ ডলার। ঘণ্টাপ্রতি সমতুল্য প্রায় ৪০ দশমিক ২৩ ডলার। সাধারণত অ্যাকাউন্টিং বা সংশ্লিষ্ট বিষয়ে স্নাতক ডিগ্রি প্রয়োজন হয়। এই পেশাকে বুককিপিংয়ের সঙ্গে এক করে দেখা ঠিক নয়। বুককিপিং, অ্যাকাউন্টিং ও অডিটিং ক্লার্কদের পৃথক শ্রেণিতে বার্ষিক মধ্যম বেতন ৫০ হাজার ৬৭০ ডলার, ঘণ্টাপ্রতি সমতুল্য প্রায় ২৪ দশমিক ৩৬ ডলার। প্লাম্বার, পাইপফিটার ও স্টিমফিটার এই তিন ধরনের কাজের সম্মিলিত শ্রেণিতে বার্ষিক মধ্যম বেতন ৬৩ হাজার ৮০০ ডলার। ঘণ্টাপ্রতি সমতুল্য প্রায় ৩০ দশমিক ৬৭ ডলার। ফলে এই অঙ্ক শুধু আবাসিক প্লাম্বারদের বেতন হিসেবে উল্লেখ করা সঠিক হবে না। কাজ ও লাইসেন্সের ধরন অনুযায়ী যোগ্যতা বদলায়। কিছু রাজ্যে প্লাম্বিং কনট্রাক্টরের লাইসেন্স পেতে মাস্টার প্লাম্বারের যোগ্যতা প্রয়োজন হয়। ইলেকট্রিশিয়ান ইলেকট্রিশিয়ানদের বার্ষিক মধ্যম বেতন ৬৩ হাজার ১৯০ ডলার। ঘণ্টাপ্রতি সমতুল্য প্রায় ৩০ দশমিক ৩৮ ডলার। বিএলএস অনুযায়ী, অধিকাংশ ইলেকট্রিশিয়ান চার থেকে পাঁচ বছরের অ্যাপ্রেন্টিসশিপের মাধ্যমে কাজ শেখেন। শিক্ষানবিশদের বেতন পুরোপুরি প্রশিক্ষিত কর্মীদের চেয়ে কম থাকে এবং দক্ষতা বাড়ার সঙ্গে তা বাড়ে। এইচভিএসি টেকনিশিয়ান হিটিং, এয়ার কন্ডিশনিং ও রেফ্রিজারেশন যন্ত্র স্থাপন ও মেরামতের কর্মীদের বার্ষিক মধ্যম বেতন ৬১ হাজার ১০ ডলার। ঘণ্টাপ্রতি সমতুল্য প্রায় ২৯ দশমিক ৩৩ ডলার। সংশ্লিষ্ট শিক্ষাক্রম সাধারণত ছয় মাস থেকে দুই বছর মেয়াদি হতে পারে। তবে শিক্ষাক্রম শেষ করার সঙ্গে সঙ্গে জাতীয় মধ্যম বেতন পাওয়া নিশ্চিত নয়। ভারী ট্রাক ও ট্রাক্টর ট্রেইলার চালক এই শ্রেণির চালকদের বার্ষিক মধ্যম বেতন ৫৮ হাজার ৬৪০ ডলার। ঘণ্টাপ্রতি সমতুল্য প্রায় ২৮ দশমিক ১৯ ডলার। এটিকে সব ট্রাকচালকের নির্ধারিত ঘণ্টাভিত্তিক মজুরি হিসেবে ধরা যাবে না। একইভাবে অল্প কয়েক সপ্তাহের প্রশিক্ষণ শেষে মাসে ছয় থেকে নয় হাজার ডলার আয় নিশ্চিত বলা জাতীয় মধ্যম বেতনের তথ্য দিয়ে সমর্থন করা যায় না। এই তুলনা থেকে বোঝা যায়, বেশি আয়ের পেশায় প্রবেশের পথও এক রকম নয়। কোনো পেশায় উচ্চশিক্ষা দরকার, কোনো পেশায় দীর্ঘ শিক্ষানবিশ প্রশিক্ষণ, আবার কোনো ক্ষেত্রে তুলনামূলক স্বল্পমেয়াদি কোর্স দিয়ে প্রস্তুতি শুরু করা যায়। বাংলাদেশি চাকরিপ্রার্থীদের জন্য বেতনের পাশাপাশি আগের ডিগ্রির গ্রহণযোগ্যতা, প্রশিক্ষণের মোট খরচ, লাইসেন্সের শর্ত এবং স্থানীয় চাকরির সুযোগ বিবেচনা করা জরুরি। জাতীয় মধ্যম বেতন ব্যক্তিগত চাকরির অফার নয়। রাজ্য, অভিজ্ঞতা, প্রতিষ্ঠান ও দায়িত্বভেদে প্রকৃত বেতন বদলাবে।
ক্যালিফোর্নিয়াভিত্তিক সফটওয়্যার প্রতিষ্ঠান এয়ারটেবলের কর্মীদের বড় একটি অংশকে ছাঁটাই করছে নতুন মালিক বেন্ডিং স্পুনস। গত ১২ অক্টোবর এই সিদ্ধান্তের কথা জানান ইতালীয় প্রযুক্তি প্রতিষ্ঠানটির প্রোডাক্ট লিডার ফেদেরিকো সিমিওনাতো। কতজন চাকরি হারাচ্ছেন, তা প্রকাশ করা হয়নি। ছোট দল দিয়ে আরও কার্যকরভাবে কাজ পরিচালনার যুক্তি দিয়েছে কোম্পানিটি। বিজনেস ইনসাইডারের প্রতিবেদন অনুযায়ী, এক্সে দেওয়া ঘোষণায় সিমিওনাতো বলেছেন, কর্মীদের কাজের মানের কারণে এই ছাঁটাই হচ্ছে না। বরং ছোট দল আরও বেশি ও ভালো কাজ করতে পারে, প্রতিষ্ঠানের এই বিশ্বাস থেকেই সিদ্ধান্তটি নেওয়া হয়েছে। বিদায়ী কর্মীদের অবদানের জন্য ধন্যবাদ জানিয়ে তাঁদের নিয়োগের বিষয়টি বিবেচনা করতে অন্য প্রতিষ্ঠানগুলোর প্রতিও আহ্বান জানান তিনি। এয়ারটেবল অধিগ্রহণ সম্পন্ন হওয়ার প্রায় এক মাস পর এই ঘোষণা এসেছে। বেন্ডিং স্পুনসের আনুষ্ঠানিক তথ্য অনুযায়ী, গত ৪ আগস্ট প্রতিষ্ঠানটি কেনার চুক্তি হয়। এতে এয়ারটেবলের এন্টারপ্রাইজ ভ্যালু নির্ধারণ করা হয় ১২৮ কোটি ৫০ লাখ ডলার। অধিগ্রহণ সম্পন্ন হয় ৪ সেপ্টেম্বর। এয়ারটেবল মূলত তথ্য সংগঠিত করা, দলগত কাজ পরিচালনা ও কাজের প্রক্রিয়া সহজ করার সফটওয়্যার সরবরাহ করে। নতুন মালিকানায় প্রতিষ্ঠানটিকে ছোট দল এবং কৃত্রিম বুদ্ধিমত্তাভিত্তিক সুবিধাকে কেন্দ্র করে পুনর্গঠনের উদ্যোগ নেওয়া হয়েছে বলে বিজনেস ইনসাইডার জানিয়েছে। তবে ছাঁটাই হওয়া কর্মীদের নির্দিষ্ট সংখ্যা সম্পর্কে অতিরিক্ত তথ্য দিতে রাজি হননি কোম্পানির মুখপাত্র। নিউইয়র্ক পোস্টের প্রতিবেদনে বে এরিয়া নিউজ গ্রুপের হিসাব তুলে ধরে বলা হয়েছে, সান ফ্রান্সিসকো বে এরিয়ার প্রযুক্তি খাতে ২০২৬ সালে ইতিমধ্যে ১৪ হাজারের বেশি চাকরি ছাঁটাই হয়েছে। এই সংখ্যা পুরো ২০২৫ সালের মোট ছাঁটাইকে ছাড়িয়ে গেছে। এটি ওই অঞ্চলের প্রযুক্তি প্রতিষ্ঠানগুলোর সম্মিলিত হিসাব, শুধু এয়ারটেবলের ছাঁটাইয়ের সংখ্যা নয়। প্রতিবেদনে আরও বলা হয়, ওয়ার্কডে আগামী ৩০ নভেম্বর ক্যালিফোর্নিয়ার প্লেজ্যান্টনে তাদের প্রধান কার্যালয়ের ১৪২ কর্মীকে ছাঁটাইয়ের পরিকল্পনা জানিয়েছে। একই অঞ্চলে একাধিক প্রতিষ্ঠানের কর্মী কমানোর মধ্যেই এয়ারটেবলের নতুন ঘোষণা এল। তবে এয়ারটেবলের ক্ষেত্রে কোন বিভাগে কত পদ বাদ যাচ্ছে, তা প্রকাশ করা হয়নি।
ইরান যুদ্ধের কারণে যুক্তরাষ্ট্রের প্রতিটি পরিবারের ওপর গড়ে প্রায় ২ হাজার ডলারের অর্থনৈতিক বোঝা পড়েছে বলে হিসাব দিয়েছেন মুডিস অ্যানালিটিকসের প্রধান অর্থনীতিবিদ মার্ক জান্ডি। ফেব্রুয়ারির শেষ দিকে যুদ্ধ শুরুর পর প্রায় আট মাসে জ্বালানির বাড়তি দাম, ঋণের সুদ এবং সামরিক ব্যয় মিলিয়ে এই অঙ্ক দাঁড়িয়েছে। তাঁর হিসাবে, দেশজুড়ে মোট অর্থনৈতিক বোঝা প্রায় ২৬৫ বিলিয়ন ডলার। সোমবার, ১২ অক্টোবর সামাজিক যোগাযোগমাধ্যম এক্সে প্রকাশ করা বিশ্লেষণে জান্ডি এসব হিসাব তুলে ধরেন। এটি যুদ্ধের কারণে পরিবারপ্রতি গড় অর্থনৈতিক ব্যয়ের একটি অনুমান। প্রতিটি পরিবার সরাসরি একই পরিমাণ অর্থ খরচ করেছে, এমন দাবি এই হিসাবের অর্থ নয়। জান্ডির বিশ্লেষণে সবচেয়ে বড় অংশ জ্বালানির বাড়তি খরচ। গ্যাসোলিন, ডিজেল, বিমানের জ্বালানি এবং ঘর গরম রাখার জ্বালানির দাম বাড়ার প্রভাব মিলিয়ে পরিবারপ্রতি প্রায় ১ হাজার ১০০ ডলারের বোঝা তৈরি হয়েছে। সরাসরি জ্বালানি কেনার পাশাপাশি ট্রাক বা বিমানে পরিবহন করা পণ্যের বাড়তি খরচও এতে ধরা হয়েছে। তাঁর হিসাবে, বিশ্লেষণের সময়কার জ্বালানির দাম বজায় থাকলে এই বোঝা সপ্তাহে প্রায় ৫০ ডলার করে বাড়ছে। দ্বিতীয় বড় খাত ঋণের বাড়তি সুদ। জান্ডির মতে, যুদ্ধজনিত মূল্যস্ফীতি ফেডারেল রিজার্ভের সুদ বাড়ানোর সিদ্ধান্তে ভূমিকা রেখেছে। উচ্চ সুদের কারণে মর্টগেজসহ ঋণ নেওয়ার খরচ বেড়েছে। এই খাতে পরিবারপ্রতি গড় অর্থনৈতিক প্রভাব প্রায় ৫৪০ ডলার বলে হিসাব করেছেন তিনি। এর সঙ্গে যুদ্ধের সরাসরি সামরিক ব্যয় যুক্ত হয়েছে পরিবারপ্রতি প্রায় ৩৬০ ডলার। সিএনএনের ১৩ অক্টোবরের প্রতিবেদনে জ্বালানি, ঋণের সুদ ও সামরিক ব্যয়ের এই তিনটি খাত আলাদা করে তুলে ধরা হয়। সব মিলিয়ে পরিবারপ্রতি আনুমানিক বোঝা দাঁড়ায় ২ হাজার ডলার। জান্ডির মূল্যায়ন অনুযায়ী, যুদ্ধের এসব খরচ গত প্রায় আট মাসে গড় মার্কিন পরিবারের আয় বৃদ্ধির প্রায় অর্ধেক শুষে নিয়েছে। তাঁর এই বিশ্লেষণ দেখাচ্ছে, যুদ্ধের অর্থনৈতিক প্রভাব শুধু সরকারের সামরিক ব্যয়ে সীমাবদ্ধ থাকছে না; জ্বালানি ও ঋণের বাড়তি খরচের মাধ্যমেও পরিবারের বাজেটে চাপ ফেলছে।
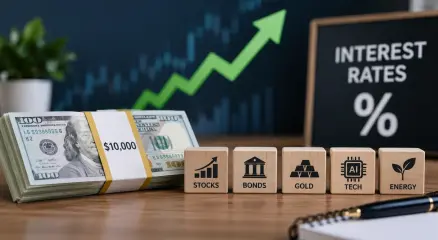
হাতে ১০ হাজার ডলার আছে, কিন্তু কোথায় বিনিয়োগ করবেন বুঝতে পারছেন না? শেয়ারবাজার, সোনা, সরকারি বন্ড নাকি কৃত্রিম বুদ্ধিমত্তা সংশ্লিষ্ট কোম্পানি—উচ্চ সুদের বর্তমান বাজারে এই প্রশ্ন এখন অনেক বিনিয়োগকারীর। এমন পরিস্থিতিতে আটজন বিনিয়োগ বিশেষজ্ঞ জানিয়েছেন, তাঁরা এখন ১০ হাজার ডলার হাতে পেলে কোন কোন খাতে বিনিয়োগের সুযোগ খুঁজতেন। বাজারের হিসাব বদলে যাওয়ার অন্যতম কারণ সুদের হার। যুক্তরাষ্ট্রে ২০২৩ সালের পর প্রথমবারের মতো সুদ বাড়ানোর চক্রের মুখোমুখি হচ্ছেন বিনিয়োগকারীরা। একই সময়ে মূল্যস্ফীতি, জ্বালানির বাড়তি দাম এবং কৃত্রিম বুদ্ধিমত্তা খাতে বিপুল বিনিয়োগ বাজারে নতুন চাপ তৈরি করছে। ট্রেজারি বন্ডের ফলনও বহু বছরের উচ্চ পর্যায়ে উঠেছে। ফলে শুধু বেশি মুনাফার আশা নয়, ঝুঁকি সামলে কোথায় অর্থ রাখা যায়, সেটিও বড় বিবেচ্য হয়ে উঠেছে। জেপিমরগ্যান প্রাইভেট ব্যাংকের বৈশ্বিক বিনিয়োগ কৌশলবিদ কৃতি গুপ্তা সুযোগ দেখছেন চারটি খাতে—ইউটিলিটি, শিল্প, প্রতিরক্ষা ও আর্থিক প্রতিষ্ঠান। তাঁর ধারণা, সুদের হার তুলনামূলক বেশি থাকলেও যুক্তরাষ্ট্রের শেয়ারবাজার এখন পর্যন্ত স্থিতিশীলতা দেখিয়েছে। কৃত্রিম বুদ্ধিমত্তার বিস্তারে অবকাঠামো নির্মাণের প্রয়োজন শিল্প খাতকে সহায়তা করতে পারে। আর বেশি সুদের পরিবেশ আর্থিক প্রতিষ্ঠানগুলোর সুদ থেকে আয় বাড়াতে পারে। তবে সিবার্ট ফিন্যান্সিয়ালের প্রধান বিনিয়োগ কর্মকর্তা মার্ক মালেকের কৌশল কিছুটা ভিন্ন। ১০ হাজার ডলার হলে তিনি ৩০ শতাংশ এসঅ্যান্ডপি ৫০০ সূচকে, ২০ শতাংশ এআই সংশ্লিষ্ট শেয়ারে এবং সবচেয়ে বড় অংশ—৩৫ শতাংশ—পাঁচ বছরের কম মেয়াদের মার্কিন ট্রেজারিতে রাখার কথা বলেছেন। বাকি ১৫ শতাংশ সোনা অথবা স্বল্পমেয়াদি ট্রেজারি বিলে রাখার পক্ষে তিনি। অর্থাৎ তাঁর কৌশলে প্রবৃদ্ধির সুযোগ নেওয়ার পাশাপাশি বাজারের ঝুঁকি সামলানোর ব্যবস্থাও রয়েছে। ইউএস ব্যাংক অ্যাসেট ম্যানেজমেন্টের রব হাওর্থ আবার ১০ হাজার ডলারের ৬৫ শতাংশ বৈশ্বিক শেয়ারে বিনিয়োগের কথা বলেছেন। এর বড় অংশ থাকবে যুক্তরাষ্ট্র ও উদীয়মান বাজারে। তাঁর পরিকল্পনায় আরও প্রায় ৩০ শতাংশ উচ্চমানের দীর্ঘমেয়াদি বন্ড এবং ৫ শতাংশ বৈশ্বিক অবকাঠামো খাতে রাখা হবে। কৃত্রিম বুদ্ধিমত্তার অবকাঠামো সম্প্রসারণের সুযোগ ধরতেই শেষের এই বরাদ্দ। আরেক বিশেষজ্ঞ কিয়ারান অসবর্নের নজর ইন্টারভ্যাল ফান্ডে। এসব তহবিল বিকল্প ও বেসরকারি সম্পদে বিনিয়োগ করে এবং সাধারণত নির্দিষ্ট সময় পরপর সীমিত পরিমাণ অর্থ তোলার সুযোগ দেয়। তাঁর মতে, স্বল্পমেয়াদি সুদ বাড়লে এসব তহবিলের আয়ও বাড়তে পারে। তবে এখানে একটি গুরুত্বপূর্ণ বিষয় আছে—প্রয়োজনের সময় দ্রুত পুরো অর্থ তুলে নেওয়া কঠিন হতে পারে। অর্থাৎ সম্ভাব্য আয়ের পাশাপাশি তারল্যঝুঁকিও বিবেচনায় রাখতে হবে। কনভেক্স ওয়েলথের মেলিসা কোরমেয়ার জ্বালানি ও প্রযুক্তি খাতে আরও সম্ভাবনা দেখছেন। অন্যদিকে ভ্যানগার্ডের কেভিন খাং মনে করছেন, এআই ঘিরে বাজার এমন পর্যায়ে এসেছে যেখানে শুধু খাত দেখে বিনিয়োগ করার বদলে সঠিক কোম্পানি বেছে নেওয়া আরও গুরুত্বপূর্ণ হয়ে উঠছে। কোন প্রতিষ্ঠান এআই ব্যবহার করে বাস্তবে আয় বাড়াতে পারছে, সেই পার্থক্য এখন বিনিয়োগের ফলাফলে বড় ভূমিকা রাখতে পারে। এডওয়ার্ড জোন্সের মোনা মাহাজানের পছন্দ যোগাযোগসেবা ও শিল্প খাত। আর ইউবিএস গ্লোবাল ওয়েলথ ম্যানেজমেন্টের জেসন ড্রাহো এআই সংশ্লিষ্ট বিনিয়োগের মধ্যে সাইবার নিরাপত্তাকে বিশেষভাবে গুরুত্ব দিচ্ছেন। পাশাপাশি আর্থিক প্রতিষ্ঠান, শিল্প ও ভোক্তানির্ভর খাতেও তিনি সম্ভাবনা দেখছেন। আট বিশেষজ্ঞের মত ভিন্ন হলেও একটি বিষয় পরিষ্কার—বর্তমান বাজারে ১০ হাজার ডলার এক জায়গায় রাখার বদলে বিভিন্ন ধরনের সম্পদ ও খাতে ভাগ করে বিনিয়োগের কৌশল গুরুত্ব পাচ্ছে। শেয়ার ও এআই থেকে প্রবৃদ্ধির সুযোগ নেওয়ার পাশাপাশি ট্রেজারি, বন্ড কিংবা সোনার মতো সম্পদ দিয়ে ঝুঁকি সামলানোর কথাও উঠে এসেছে তাঁদের পরামর্শে। তবে কারও হাতে ১০ হাজার ডলার আছে বলেই এই বিনিয়োগ কৌশল হুবহু অনুসরণ করা উচিত নয়। বয়স, আয়, ঋণ, জরুরি সঞ্চয়, কতদিন অর্থ বিনিয়োগ করে রাখা সম্ভব এবং কতটা ঝুঁকি নেওয়া যায়—এসবের ওপর ব্যক্তিগত বিনিয়োগ সিদ্ধান্ত নির্ভর করে।
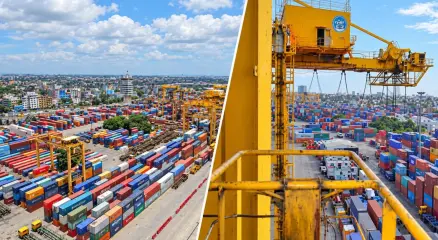
চট্টগ্রাম বন্দরের বহুল আলোচিত নিউ মুরিং কনটেইনার টার্মিনাল বা এনসিটি পরিচালনা ও রক্ষণাবেক্ষণের দায়িত্ব একটি আন্তর্জাতিক অপারেটরের হাতে দেওয়ার সিদ্ধান্ত নিয়েছে সরকার। এ বিষয়ে খসড়া চুক্তি অনুমোদন করা হয়েছে। চট্টগ্রাম বন্দর দেশের প্রধান সমুদ্রবন্দর হওয়ায় এনসিটি বাংলাদেশের আমদানি-রপ্তানি কার্যক্রমের জন্য গুরুত্বপূর্ণ। বিশেষ করে কনটেইনারভিত্তিক পণ্য পরিবহনে এই টার্মিনালের ভূমিকা রয়েছে। সরকারের সিদ্ধান্ত অনুযায়ী, আন্তর্জাতিক অপারেটরের সঙ্গে concession agreement বা দীর্ঘমেয়াদি পরিচালনা চুক্তির মাধ্যমে টার্মিনালটির পরিচালনা ও রক্ষণাবেক্ষণ করা হবে। তবে চুক্তির পূর্ণাঙ্গ শর্ত, মেয়াদ এবং অপারেটরের নামসহ বিস্তারিত তথ্য চূড়ান্ত নথি প্রকাশের পর আরও স্পষ্ট হবে। এনসিটি পরিচালনায় বিদেশি প্রতিষ্ঠান যুক্ত করার বিষয়টি দীর্ঘদিন ধরেই আলোচনায় রয়েছে। এর পক্ষে যারা যুক্তি দেন, তারা আন্তর্জাতিক মানের পরিচালনা, দক্ষতা ও প্রযুক্তিগত ব্যবস্থাপনার সম্ভাব্য সুবিধার কথা উল্লেখ করেন। অন্যদিকে, চুক্তির শর্ত, স্বচ্ছতা এবং দেশের স্বার্থ সুরক্ষার বিষয়গুলোও গুরুত্বপূর্ণ হয়ে উঠবে।
ভ্যাট রিটার্ন জমার নিয়ম আবার মাসিক পদ্ধতিতে ফেরাতে অধ্যাদেশের খসড়া অনুমোদন দিয়েছে মন্ত্রিসভা। প্রস্তাব অনুযায়ী, প্রতি তিন কর মেয়াদ শেষে একবারের পরিবর্তে প্রতিটি কর মেয়াদ শেষ হওয়ার ১৫ দিনের মধ্যে রিটার্ন জমা দিতে হবে। ব্যবসাপ্রতিষ্ঠানের ক্ষেত্রে এর অর্থ, আবার প্রতি মাসে ভ্যাট রিটার্ন দাখিল করা। সোমবার, ২৮ সেপ্টেম্বর সচিবালয়ে মন্ত্রিসভার বৈঠকে ‘মূল্য সংযোজন কর ও সম্পূরক শুল্ক (সংশোধন) অধ্যাদেশ, ২০২৬’-এর খসড়া অনুমোদন দেওয়া হয়। অভ্যন্তরীণ সম্পদ বিভাগ খসড়াটি উপস্থাপন করে। মন্ত্রিপরিষদ বিভাগের বিজ্ঞপ্তি অনুযায়ী, মাঠপর্যায়ে রাজস্ব আদায়ের কার্যক্রম গতিশীল করতে ভ্যাট আইনের ৬৪ ধারা সংশোধনের উদ্যোগ নেওয়া হয়েছে। চলতি বছরের অর্থ আইনে প্রতি তিন কর মেয়াদ শেষ হওয়ার ১৫ দিনের মধ্যে রিটার্ন জমার বিধান রাখা হয়। নতুন খসড়ায় সেই বিধান বদলে প্রতিটি কর মেয়াদের জন্য আলাদা রিটার্ন জমার প্রস্তাব করা হয়েছে। প্রস্তাবিত সময়সীমার ১৫তম দিনে সরকারি ছুটি থাকলে পরবর্তী কার্যদিবসে রিটার্ন জমা দেওয়া যাবে। সরকারি, আধা-সরকারি ও স্বায়ত্তশাসিত সংস্থা, ব্যাংক, বিমা প্রতিষ্ঠান এবং শূন্য রিটার্ন দাখিলকারী ব্যক্তি বা প্রতিষ্ঠান কর মেয়াদ শেষ হওয়ার ২০ দিনের মধ্যে রিটার্ন দিতে পারবে। মঙ্গলবার, ২৯ সেপ্টেম্বর সকালে মন্ত্রিসভার আগের দিনের সিদ্ধান্তটি প্রকাশ করেছে। এখনো অধ্যাদেশের খসড়া অনুমোদনের খবরই পাওয়া গেছে; নতুন নিয়ম কার্যকরের নির্দিষ্ট তারিখ ঘোষণা করা হয়নি।
বাংলাদেশের এআই ও সেমিকন্ডাক্টর খাতে ১০০ কোটি মার্কিন ডলারের বেশি বিনিয়োগে কয়েকটি মার্কিন কোম্পানি আগ্রহ দেখিয়েছে বলে জানিয়েছেন প্রাথমিক ও গণশিক্ষা প্রতিমন্ত্রী ববি হাজ্জাজ। মঙ্গলবার (২৯ সেপ্টেম্বর) তাঁর দপ্তরের সংবাদ বিজ্ঞপ্তিতে এ তথ্য জানিয়েছে। তবে আগ্রহী কোম্পানিগুলোর নাম বা কোনো বিনিয়োগ চুক্তির তথ্য প্রকাশ করা হয়নি। প্রতিমন্ত্রীর দপ্তর জানায়, সোমবার ক্যালিফোর্নিয়ার ইস্ট পালো আল্টোতে প্রযুক্তি খাতের প্রধান নির্বাহী ও জ্যেষ্ঠ কর্মকর্তাদের সঙ্গে এক গোলটেবিল আলোচনায় বিনিয়োগের সম্ভাবনা নিয়ে কথা হয়। এআই ও ডেটা অবকাঠামো, সেমিকন্ডাক্টর প্রযুক্তি, গবেষণা এবং প্রযুক্তি স্থানান্তর ছিল আলোচনার বিষয়। ববি হাজ্জাজ বলেন, এই আগ্রহকে বাস্তব বিনিয়োগে রূপ দিতে দক্ষ জনশক্তি তৈরি, গবেষণা ও উদ্ভাবনের সক্ষমতা বাড়ানো এবং বিনিয়োগবান্ধব পরিবেশ প্রয়োজন। প্রযুক্তি খাতে সহযোগিতা ভবিষ্যতে কর্মসংস্থানের নতুন ক্ষেত্র তৈরি করতে পারে বলেও তিনি মত দেন। বাংলাদেশ প্রতিনিধিদলে প্রধানমন্ত্রীর অর্থ ও পরিকল্পনাবিষয়ক উপদেষ্টা রাশেদ আল মাহমুদ তিতুমীর, পররাষ্ট্র প্রতিমন্ত্রী শামা ওবায়েদ ইসলাম এবং প্রযুক্তি ও বিজ্ঞানবিষয়ক উপদেষ্টা রেহান আসিফ আসাদও ছিলেন। এই গোলটেবিলের আগের দিন স্ট্যানফোর্ড বিশ্ববিদ্যালয়ে বাংলাদেশ ও সিলিকন ভ্যালির প্রযুক্তি পেশাজীবীদের পৃথক সংলাপ অনুষ্ঠিত হয়। পররাষ্ট্র মন্ত্রণালয়ের বিজ্ঞপ্তির বরাতে বাংলাদেশ সংবাদ সংস্থা জানিয়েছে, সেখানে এআই, সেমিকন্ডাক্টর শিল্প, দক্ষ জনশক্তি ও অংশীদারত্ব নিয়ে আলোচনা হয়। বাংলাদেশ কনস্যুলেট আগ্রহী অংশগ্রহণকারীদের সঙ্গে পরবর্তী সহযোগিতার ক্ষেত্র চিহ্নিত করার কথা জানিয়েছে। ওই সংলাপের বিজ্ঞপ্তিতে ১০০ কোটি ডলারের কোনো বিনিয়োগ প্রতিশ্রুতির উল্লেখ নেই। বাংলাদেশে সেমিকন্ডাক্টর খাত গড়ে তোলার আলোচনা আগে থেকেই চলছে। সরকারি বিনিয়োগ উন্নয়ন কর্তৃপক্ষ চিপের নকশা, সংযোজন ও পরীক্ষার সক্ষমতা বাড়াতে একটি টাস্কফোর্স গঠনের কথা জানিয়েছিল। তাই নতুন আলোচনার পরের যাচাইযোগ্য ধাপ হবে নির্দিষ্ট কোম্পানি, প্রকল্প, অর্থায়নের কাঠামো ও সময়সূচি প্রকাশ।
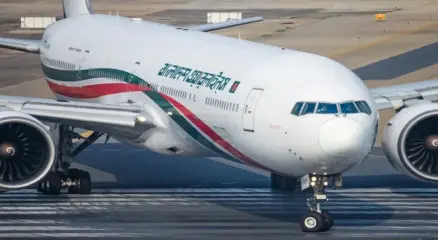
রূপপুর পারমাণবিক বিদ্যুৎকেন্দ্রের দ্বিতীয় ইউনিটের জন্য রাশিয়া থেকে পাঠানোর কথা ছিল যে জ্বালানি, তা নির্ধারিত সময়ে বাংলাদেশে পৌঁছায়নি। বাংলাদেশের বিজ্ঞান ও প্রযুক্তিমন্ত্রী ফকির মাহবুব আনাম জানিয়েছেন, জ্বালানি বহনকারী উড়োজাহাজকে পাকিস্তানের আকাশসীমা ব্যবহারের অনুমতি দেওয়া হয়নি। তবে অনুমতি না পাওয়ার কারণ এখনো জানা যায়নি। ভারতীয় বার্তা সংস্থা এএনআইকে মন্ত্রী বলেন, ইউরেনিয়ামবাহী উড়োজাহাজটি ২৪ সেপ্টেম্বর বাংলাদেশে পৌঁছানোর কথা ছিল। পাকিস্তানের আকাশসীমা ব্যবহারের অনুমতি না মেলায় নির্ধারিত সময়ে জ্বালানি আনা সম্ভব হয়নি বলে তিনি জানান। বিজ্ঞান ও প্রযুক্তি মন্ত্রণালয়ের যুগ্ম সচিব শেখ মোহাম্মদ তৌহিদুল ইসলাম এএনআইকে বলেন, উড়োজাহাজটি গ্রহণের জন্য বিমানবন্দরে প্রস্তুতি নেওয়া হয়েছিল। পরে রাশিয়ার রাষ্ট্রীয় পারমাণবিক সংস্থা রোসাটমের যোগাযোগ কর্মকর্তা জানান, নির্ধারিত আকাশপথ ব্যবহারের ছাড়পত্র পাওয়া যায়নি। তবে কোন দেশ ছাড়পত্র দেয়নি, সে বিষয়ে যুগ্ম সচিব নিশ্চিত করে কিছু বলতে পারেননি। মন্ত্রী জানান, নতুন সময়সূচিতে অক্টোবরের প্রথম সপ্তাহে জ্বালানি পাঠানোর কথা বলেছে রাশিয়া। এ বিষয়ে রোসাটমের বক্তব্য জানতে চেয়েছে এএনআই; প্রতিবেদন প্রকাশের সময় পর্যন্ত সংস্থাটির জবাব পাওয়া যায়নি। পাবনার ঈশ্বরদীতে রাশিয়ার সহায়তায় রূপপুর পারমাণবিক বিদ্যুৎকেন্দ্র নির্মাণ করা হচ্ছে। কেন্দ্রটির প্রথম ইউনিটের জন্য পারমাণবিক জ্বালানি ২০২৩ সালে বাংলাদেশে আসে। এবার দ্বিতীয় ইউনিটের জ্বালানি পরিবহন পিছিয়ে গেলেও তা কবে পৌঁছাবে, সে বিষয়ে এখনো চূড়ান্ত তারিখ জানানো হয়নি। সূত্র: কালের কন্ঠ
টানা সাড়ে পাঁচ বছর অবমূল্যায়নের পর মার্কিন ডলারের বিপরীতে ঘুরে দাঁড়িয়েছে বাংলাদেশি টাকা। বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, ২০২৫ সালের জুন থেকে ২০২৬ সালের জুন পর্যন্ত এক বছরে ডলারের বিপরীতে টাকার মূল্য পয়েন্ট টু পয়েন্ট ভিত্তিতে শূন্য দশমিক ০৬ শতাংশ বেড়েছে। সাম্প্রতিক সময়ে রেমিট্যান্স প্রবাহ বৃদ্ধি, ব্যাংকিং ব্যবস্থায় ডলারের তারল্য উন্নতি এবং বৈদেশিক মুদ্রার রিজার্ভ বাড়ায় স্থানীয় মুদ্রার ওপর চাপও কমেছে। বাংলাদেশ ব্যাংকের তথ্য বলছে, ২০২১ সাল থেকে চলতি বছরের মাঝামাঝি পর্যন্ত ডলারের বিপরীতে টাকার ধারাবাহিক অবমূল্যায়ন হয়েছে। ২০২১ সালে প্রতি ডলারের বিনিময় হার ছিল প্রায় ৮৫ টাকা ৮০ পয়সা। পরে তা বেড়ে চলতি বছরের ৩০ আগস্ট ১২৩ টাকা ৯৫ পয়সায় পৌঁছায়। এরপর পরিস্থিতির পরিবর্তন শুরু হয়। ৩০ আগস্ট থেকে ১৭ সেপ্টেম্বরের মধ্যে ডলারের দর কমে ১২৩ টাকায় নেমে আসে, অর্থাৎ ওই সময়ে টাকার মূল্য ০ দশমিক ৭৭ শতাংশ বেড়েছে। টাকার এই শক্তিশালী হওয়ার পেছনে অন্যতম কারণ হিসেবে রেমিট্যান্স প্রবাহের উল্লেখ করা হয়েছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের ১ জুলাই থেকে ১৯ সেপ্টেম্বর পর্যন্ত দেশে প্রবাসীদের পাঠানো রেমিট্যান্সের পরিমাণ দাঁড়িয়েছে ৭ দশমিক ৭০২ বিলিয়ন ডলার, যা আগের বছরের একই সময়ের তুলনায় ১৩ দশমিক ৮ শতাংশ বেশি। আনুষ্ঠানিক ব্যাংকিং চ্যানেলে ডলারের সরবরাহ বাড়ায় বৈদেশিক মুদ্রাবাজারে তারল্য পরিস্থিতিরও উন্নতি হয়েছে। বৈদেশিক মুদ্রার রিজার্ভেও উল্লেখযোগ্য উন্নতি হয়েছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের ৮ সেপ্টেম্বর দেশের মোট বৈদেশিক মুদ্রার রিজার্ভ ছিল ৩৬ দশমিক ৪৪ বিলিয়ন ডলার। ২০২৪ সালের সেপ্টেম্বরের ২৪ দশমিক ৮৬ বিলিয়ন ডলারের তুলনায় এটি ৪৬ দশমিক ৬ শতাংশ বেশি। আন্তর্জাতিক মুদ্রা তহবিলের BPM6 পদ্ধতিতে হিসাব করা রিজার্ভও একই সময়ে ১৯ দশমিক ৮৬ বিলিয়ন ডলার থেকে বেড়ে ৩১ দশমিক ৫৩ বিলিয়ন ডলারে দাঁড়িয়েছে। রিজার্ভ বাড়ার পেছনে রেমিট্যান্স বৃদ্ধির পাশাপাশি বৈদেশিক মুদ্রাবাজারে বাংলাদেশ ব্যাংকের হস্তক্ষেপও ভূমিকা রেখেছে। কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, ২০২৫-২৬ অর্থবছরে ২৮ জুন পর্যন্ত বাজার থেকে মোট ৬ দশমিক ৪৩ বিলিয়ন ডলার কিনেছে বাংলাদেশ ব্যাংক। বাজারে ডলারের সরবরাহ বাড়ার পর কেন্দ্রীয় ব্যাংকের এই ক্রয় রিজার্ভ শক্তিশালী করতে সহায়তা করেছে। বাংলাদেশ ব্যাংকের জুন ২০২৬-এর বৈদেশিক মুদ্রাবাজার সংক্রান্ত প্রতিবেদনে দেখা যায়, ওই মাসের শেষে ডলারের বিপরীতে টাকার রেফারেন্স বিনিময় হার ছিল প্রায় ১২২ টাকা ৯৫ পয়সা। কেন্দ্রীয় ব্যাংক ২০২৪ সালের শেষ দিক থেকে বৈদেশিক মুদ্রার বাজারে আরও নমনীয় বিনিময় হার ব্যবস্থা চালু করেছে এবং বাজারের লেনদেনের ভিত্তিতে দৈনিক রেফারেন্স হার প্রকাশ করছে। টাকার মূল্য বাড়ার প্রভাব অর্থনীতির বিভিন্ন ক্ষেত্রেও পড়তে পারে। ডলারের বিপরীতে টাকা তুলনামূলক শক্তিশালী থাকলে জ্বালানি, খাদ্য, শিল্পের কাঁচামাল ও যন্ত্রপাতির মতো আমদানি পণ্যের জন্য স্থানীয় মুদ্রায় ব্যয় কিছুটা কমতে পারে। একই সঙ্গে ডলারে নেওয়া বৈদেশিক দায় পরিশোধের ক্ষেত্রেও টাকার চাপ কমে। তবে এর বিপরীতে রপ্তানিকারকরা ডলার আয়ের বিপরীতে তুলনামূলক কম টাকা পেতে পারেন, ফলে বিনিময় হার শক্তিশালী হওয়ার প্রভাব বিভিন্ন খাতে ভিন্ন হতে পারে। অর্থনীতিবিদ ও ব্যাংকারদের মতে, রেমিট্যান্সের ধারাবাহিক প্রবাহ, পর্যাপ্ত বৈদেশিক মুদ্রার তারল্য এবং শক্তিশালী রিজার্ভ ধরে রাখা গেলে বৈদেশিক মুদ্রাবাজারে স্থিতিশীলতা আরও বাড়তে পারে। তবে আমদানি ব্যয়, বৈশ্বিক জ্বালানি মূল্য, রপ্তানি আয় এবং আন্তর্জাতিক বাজারের পরিস্থিতির ওপরও ভবিষ্যতে টাকার বিনিময় হার নির্ভর করবে। ফলে সাম্প্রতিক শক্তিশালী অবস্থানকে দীর্ঘমেয়াদি প্রবণতায় রূপ দিতে বৈদেশিক মুদ্রার সরবরাহ ও বাজারের ভারসাম্য ধরে রাখাই এখন গুরুত্বপূর্ণ।
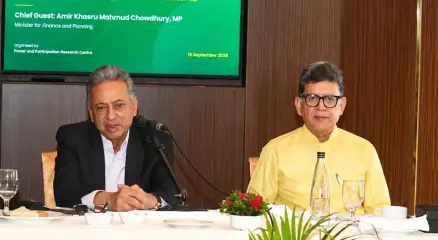
দেশের টেকসই উন্নয়ন নিশ্চিত করতে শক্তিশালী ডিজিটাল অবকাঠামো, নিরবচ্ছিন্ন উচ্চগতির ইন্টারনেট এবং গ্রামীণ অর্থনীতিকে ডিজিটাল ব্যবস্থার আওতায় আনা জরুরি বলে জানিয়েছেন অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী। একই সঙ্গে প্রতিটি নাগরিকের জন্য একটি করে ডিজিটাল ওয়ালেট চালু এবং কৃত্রিম বুদ্ধিমত্তার কার্যকর ব্যবহারের ওপরও গুরুত্ব দিয়েছেন তিনি। শনিবার ১৯ সেপ্টেম্বর রাজধানীর হোটেল ইন্টারকন্টিনেন্টালে পাওয়ার অ্যান্ড পার্টিসিপেশন রিসার্চ সেন্টার বা পিপিআরসি আয়োজিত ‘Financial Inclusion 2.0’ শীর্ষক গ্রুপ ডায়ালগে প্রধান অতিথির বক্তব্যে অর্থমন্ত্রী এসব কথা বলেন। অনুষ্ঠানে বিভিন্ন ব্যাংক, বীমা ও আর্থিক প্রতিষ্ঠানের শীর্ষ কর্মকর্তারাও উপস্থিত ছিলেন। অর্থমন্ত্রী বলেন, ডিজিটাল অন্তর্ভুক্তি এবং আর্থিক অন্তর্ভুক্তি একে অপরের পরিপূরক। ডিজিটাল অর্থনীতির গতি বাড়াতে হলে নিরবচ্ছিন্ন ও উচ্চগতির ইন্টারনেট সংযোগ নিশ্চিত করা প্রয়োজন। শক্তিশালী ইন্টারনেট অবকাঠামো ছাড়া ডিজিটাল ফাইন্যান্সের সুফল পুরোপুরি মানুষের কাছে পৌঁছানো সম্ভব নয় বলেও তিনি উল্লেখ করেন। প্রান্তিক জনগোষ্ঠীকে অর্থনীতির মূলধারায় যুক্ত করার প্রসঙ্গে আমির খসরু মাহমুদ চৌধুরী ‘এক সিটিজেন এক ওয়ালেট’ ব্যবস্থার কথা তুলে ধরেন। তাঁর বক্তব্য অনুযায়ী, ডিজিটাল লেনদেনের সুযোগ সহজলভ্য হলে ব্যাংকিং ব্যবস্থার বাইরে থাকা জনগোষ্ঠীকেও ধীরে ধীরে আনুষ্ঠানিক আর্থিক ব্যবস্থার সঙ্গে যুক্ত করা সম্ভব হবে। গ্রামীণ অর্থনীতিকে ডিজিটাল ব্যবস্থার আওতায় আনার প্রয়োজনীয়তার কথাও তিনি বলেন। এ ক্ষেত্রে ‘ওয়ান ভিলেজ, ওয়ান প্রোডাক্ট’ কর্মসূচির মাধ্যমে প্রান্তিক উৎপাদক ও কারিগরদের চিহ্নিত করে তাদের ডিজিটাল পেমেন্ট এবং ব্যাংকিং সেবার আওতায় আনার উদ্যোগের কথা জানান অর্থমন্ত্রী। এর ফলে গ্রামের ছোট উদ্যোক্তা ও উৎপাদকরা সরাসরি ডিজিটাল লেনদেনের সুযোগ পাবেন বলে তিনি জানান। প্রযুক্তির ব্যবহার সাধারণ মানুষের কাছে আরও সহজ করার বিষয়েও বক্তব্য দেন তিনি। অর্থমন্ত্রীর দেওয়া তথ্য অনুযায়ী, দেশে ৪ হাজার থেকে ৫ হাজার টাকার মধ্যে সাশ্রয়ী স্মার্টফোন পাওয়া যাচ্ছে। এর ফলে কৃষকসহ সাধারণ মানুষের জন্য স্মার্টফোনের মাধ্যমে প্রয়োজনীয় তথ্য পাওয়ার সুযোগ বাড়ছে। কৃষকরা আবহাওয়া, সারের প্রয়োজনীয়তা এবং কৃষিপণ্যের বাজারদর সম্পর্কেও তথ্য নিতে পারছেন বলে জানান তিনি। আর্থিক অন্তর্ভুক্তির ক্ষেত্রে বিভিন্ন সরকারি ভাতা ও সহায়তা ডিজিটাল বা ব্যাংকিং ব্যবস্থার মাধ্যমে দেওয়ার বিষয়টিও তুলে ধরেন অর্থমন্ত্রী। তিনি বলেন, ফ্যামিলি কার্ড, ফার্মার কার্ড এবং ইমাম ও পুরোহিতদের ভাতা ব্যাংকিং ব্যবস্থার মাধ্যমে দেওয়ার উদ্যোগ আর্থিক অন্তর্ভুক্তি বাড়াতে ভূমিকা রাখছে। তবে ডিজিটাল অর্থনীতির বিস্তারের সঙ্গে সাইবার নিরাপত্তার বিষয়টিও গুরুত্ব দিয়ে দেখার কথা বলেন আমির খসরু। প্রযুক্তিগত পরিবর্তনের কারণে উদ্ভাবন যাতে বাধাগ্রস্ত না হয়, সে জন্য প্রয়োজনীয় সাইবার সিকিউরিটি এবং নীতিগত নিরাপত্তা নিশ্চিত করার ওপর তিনি জোর দেন। অর্থাৎ ডিজিটাল সেবা সম্প্রসারণের পাশাপাশি নিরাপদ অবকাঠামো ও কার্যকর নীতিমালার প্রয়োজনীয়তাও উঠে এসেছে তাঁর বক্তব্যে। আলোচনাটি সঞ্চালনা করেন অর্থনীতিবিদ ড. হোসেন জিল্লুর রহমান। এতে দেশের বিভিন্ন ব্যাংক, বীমা ও আর্থিক প্রতিষ্ঠানের প্রধানরা অংশ নেন। আলোচনায় ডিজিটাল সংযোগ, আর্থিক অন্তর্ভুক্তি, গ্রামীণ অর্থনীতির ডিজিটাল রূপান্তর এবং প্রযুক্তির নিরাপদ ব্যবহারের বিষয়গুলো গুরুত্ব পায়।
বিদেশ ভ্রমণের ক্ষেত্রে বাংলাদেশি নাগরিকদের বার্ষিক বৈদেশিক মুদ্রা ব্যবহারের সীমা বাড়িয়েছে বাংলাদেশ ব্যাংক। এখন থেকে একজন বাংলাদেশি নাগরিক বছরে সর্বোচ্চ ১৮ হাজার ডলার পর্যন্ত বৈদেশিক মুদ্রা খরচ করতে পারবেন। এর আগে এই সীমা ছিল ১২ হাজার ডলার। রোববার বাংলাদেশ ব্যাংকের বৈদেশিক মুদ্রা নীতি বিভাগ এ বিষয়ে প্রজ্ঞাপন জারি করেছে। পরে প্রজ্ঞাপনটি অনুমোদিত ডিলার ব্যাংকগুলোর কাছে পাঠানো হয়। নতুন নির্দেশনায় বিদেশ ভ্রমণের সময় বৈদেশিক মুদ্রা ব্যবহারের বার্ষিক সীমা বাড়ানোর বিষয়টি জানানো হয়েছে। নতুন নিয়ম অনুযায়ী, নির্ধারিত ১৮ হাজার ডলারের পুরো অর্থ প্রতিবার নগদে ব্যবহার করা যাবে না। বিদেশ ভ্রমণের সময় প্রতিবার সর্বোচ্চ পাঁচ হাজার ডলার নগদে নেওয়া বা ব্যবহার করা যাবে। ১৮ হাজার ডলারের বাকি অংশ কার্ডের মাধ্যমে ব্যবহার করতে হবে। বাংলাদেশ ব্যাংকের প্রজ্ঞাপনে বলা হয়েছে, বাংলাদেশি নাগরিকদের ভ্রমণসংক্রান্ত বৈদেশিক মুদ্রার প্রয়োজনীয়তা সহজ করার বিষয়টি বিবেচনায় নেওয়া হয়েছে। একই সঙ্গে আন্তর্জাতিক ভ্রমণের ক্রমবর্ধমান চাহিদার বিষয়টিও বিবেচনা করে বার্ষিক বৈদেশিক মুদ্রা ব্যবহারের সীমা বাড়ানোর সিদ্ধান্ত নেওয়া হয়েছে। আগের নিয়মে বিদেশ ভ্রমণের ক্ষেত্রে একজন বাংলাদেশি নাগরিক একটি বছরে সর্বোচ্চ ১২ হাজার ডলার পর্যন্ত বৈদেশিক মুদ্রা খরচ করতে পারতেন। নতুন সিদ্ধান্তে সেই সীমা বাড়িয়ে ১৮ হাজার ডলার করা হয়েছে। অর্থাৎ আগের তুলনায় বার্ষিক অনুমোদিত সীমা ছয় হাজার ডলার বেড়েছে। তবে ১২ বছরের কম বয়সী শিশুদের জন্য নতুন করে পূর্ণ ১৮ হাজার ডলারের সীমা প্রযোজ্য হবে না। তাদের ক্ষেত্রে আগের নিয়মই বহাল রাখা হয়েছে। প্রজ্ঞাপন অনুযায়ী, ১২ বছরের কম বয়সীরা প্রাপ্তবয়স্কদের জন্য অনুমোদিত পরিমাণের ৫০ শতাংশ বৈদেশিক মুদ্রা খরচ করতে পারবে। নতুন সীমা পঞ্জিকাবর্ষ অনুযায়ী কার্যকর হবে। অর্থাৎ বৈদেশিক মুদ্রা ব্যবহারের হিসাব প্রতি বছরের ১ জানুয়ারি থেকে শুরু হয়ে ৩১ ডিসেম্বর পর্যন্ত বিবেচনা করা হবে। ফলে প্রতিটি পঞ্জিকাবর্ষে একজন বাংলাদেশি নাগরিকের জন্য নির্ধারিত বার্ষিক সীমা হবে সর্বোচ্চ ১৮ হাজার ডলার। প্রজ্ঞাপনে বিদেশ ভ্রমণের সময় নগদ ও কার্ডে বৈদেশিক মুদ্রা ব্যবহারের বিষয়টিও স্পষ্ট করা হয়েছে। প্রতিবার ভ্রমণে নগদে সর্বোচ্চ পাঁচ হাজার ডলার ব্যবহার করা যাবে। নির্ধারিত বার্ষিক সীমার মধ্যে অবশিষ্ট অর্থ কার্ডের মাধ্যমে ব্যবহার করতে হবে। বাংলাদেশ ব্যাংকের বৈদেশিক মুদ্রা নীতি বিভাগের এই নির্দেশনা অনুমোদিত ডিলার ব্যাংকগুলোর কাছে পাঠানো হয়েছে। এর মাধ্যমে বিদেশ ভ্রমণের ক্ষেত্রে বাংলাদেশি নাগরিকদের বৈদেশিক মুদ্রা ব্যবহারের আগের সীমায় পরিবর্তন এসেছে। নতুন নিয়মে একজন প্রাপ্তবয়স্ক বাংলাদেশি নাগরিক একটি পঞ্জিকাবর্ষে সর্বোচ্চ ১৮ হাজার ডলার পর্যন্ত বৈদেশিক মুদ্রা খরচ করতে পারবেন। এর মধ্যে প্রতিবার নগদ ব্যবহারের সর্বোচ্চ সীমা থাকবে পাঁচ হাজার ডলার। বাকি অর্থ কার্ডের মাধ্যমে ব্যবহারের নিয়ম থাকবে। বাংলাদেশ ব্যাংক জানিয়েছে, ভ্রমণসংক্রান্ত বৈদেশিক মুদ্রার প্রয়োজনীয়তা সহজ করা এবং আন্তর্জাতিক ভ্রমণের বাড়তে থাকা চাহিদার বিষয়টি বিবেচনা করেই এই পরিবর্তন আনা হয়েছে। ১২ বছরের কম বয়সীদের ক্ষেত্রে প্রাপ্তবয়স্কদের অনুমোদিত পরিমাণের অর্ধেক ব্যবহারের আগের নিয়মটি বহাল রয়েছে।
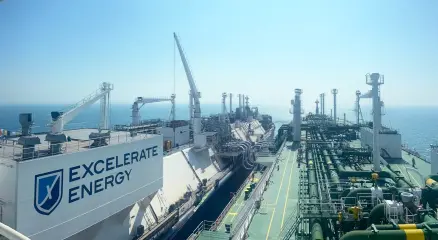
বন্ধ হয়ে যাওয়া এক্সিলারেট এনার্জির ভাসমান এলএনজি টার্মিনাল আবার চালু হয়েছে। নতুন এলএনজিবাহী কার্গো দেশে পৌঁছানোর পর শনিবার টার্মিনালে এলএনজি খালাস শুরু হয়। এর ফলে জাতীয় গ্রিডে গ্যাস সরবরাহও বাড়তে শুরু করেছে বলে জানিয়েছে পেট্রোবাংলা। শনিবার বিকেল ৪টার তথ্য অনুযায়ী, দেশে মোট গ্যাস সরবরাহ ছিল ২৩০ কোটি ঘনফুটের কিছু বেশি। এর মধ্যে দেশীয় গ্যাসক্ষেত্রগুলো থেকে সরবরাহ হয়েছে ১৬২ কোটি ঘনফুটের কিছু বেশি। আর সামিট ও এক্সিলারেট এনার্জির দুটি ভাসমান এলএনজি টার্মিনাল থেকে জাতীয় গ্রিডে এসেছে প্রায় ৬৮ কোটি ঘনফুট গ্যাস। এর আগে গত বুধবার দুপুরে এক্সিলারেট এনার্জির টার্মিনালে থাকা এলএনজির মজুত শেষ হয়ে যায়। এরপর টার্মিনালটি থেকে গ্যাস সরবরাহ বন্ধ হয়ে গেলে জাতীয় গ্রিডে সরবরাহ কমে যায়। এতে বিদ্যুৎ উৎপাদন ও শিল্প খাতে গ্যাস সংকট আরও তীব্র হয়ে ওঠে। এক্সিলারেটের টার্মিনালের জন্য স্পট মার্কেট থেকে কেনা ব্রিটিশ পেট্রোলিয়ামের একটি এলএনজিবাহী কার্গো ২৩ আগস্ট দেশে পৌঁছানোর কথা ছিল। তবে নির্ধারিত সময়ের এক দিন আগেই শনিবার কার্গোটি দেশে পৌঁছে যায়। এরপর টার্মিনালে এলএনজি খালাসের কার্যক্রম শুরু হয়। পেট্রোবাংলার পরিচালক মো. শোয়েব জানান, কার্গো পৌঁছানোর পর এলএনজি খালাস করে সেটিকে গ্যাসে রূপান্তর করে জাতীয় গ্রিডে সরবরাহ করতে কিছুটা সময় লাগে। তাই কার্গো দেশে পৌঁছানোর সঙ্গে সঙ্গেই টার্মিনাল থেকে পূর্ণ সক্ষমতায় গ্যাস সরবরাহ করা সম্ভব হয় না। নতুন এলএনজি খালাস ও গ্যাসে রূপান্তরের কার্যক্রম এগিয়ে যাওয়ার সঙ্গে সঙ্গে এক্সিলারেট এনার্জির টার্মিনাল থেকে সরবরাহ আরও বাড়ার কথা। এতে জাতীয় গ্রিডে গ্যাসের ঘাটতি কিছুটা কমে আসতে পারে বলে আশা করা হচ্ছে।

যুক্তরাজ্যের বাজারে বাংলাদেশি পণ্যের রপ্তানি উল্লেখযোগ্যভাবে বেড়েছে। যুক্তরাজ্যের সরকারি পরিসংখ্যান অনুযায়ী, ২০২৫ সালের মার্চ থেকে ২০২৬ সালের মার্চ পর্যন্ত এক বছরে বাংলাদেশ থেকে যুক্তরাজ্যে পণ্য রপ্তানি ১৫ শতাংশ বেড়ে ৩ দশমিক ৮ বিলিয়ন পাউন্ডে পৌঁছেছে। একই সময়ে যুক্তরাজ্য থেকে বাংলাদেশে পণ্য রপ্তানি ২ দশমিক ৫ শতাংশ কমে প্রায় ৭০ কোটি পাউন্ডে নেমেছে। ফলে দুই দেশের মোট পণ্য বাণিজ্য বেড়ে প্রায় ৪ দশমিক ৫ বিলিয়ন পাউন্ডে দাঁড়িয়েছে এবং যুক্তরাজ্যের বাংলাদেশ-সংক্রান্ত বাণিজ্যঘাটতিও বেড়েছে। বাংলাদেশের জন্য যুক্তরাজ্য গুরুত্বপূর্ণ রপ্তানি বাজারগুলোর একটি। বাংলাদেশ হাইকমিশনের তথ্য অনুযায়ী, যুক্তরাজ্যে বাংলাদেশের রপ্তানির বড় অংশই তৈরি পোশাক। ২০২৩-২৪ অর্থবছরে দেশটিতে বাংলাদেশের পণ্য রপ্তানির পরিমাণ ছিল প্রায় ৪ দশমিক ৪৮ বিলিয়ন মার্কিন ডলার, যার বড় অংশজুড়ে ছিল নিট ও ওভেন পোশাক। সর্বশেষ এক বছরের পরিসংখ্যানেও সেই চিত্রই স্পষ্ট। যুক্তরাজ্যের বাজারে বাংলাদেশের রপ্তানির মধ্যে তৈরি পোশাকের মূল্য প্রায় ৩ দশমিক ৩ বিলিয়ন পাউন্ড। এর বাইরে টেক্সটাইল ফেব্রিক, প্রক্রিয়াজাত মাছ, জুতা এবং অন্যান্য পণ্যও যুক্তরাজ্যের বাজারে যাচ্ছে। বাংলাদেশের রপ্তানি আয়ের ওপর তৈরি পোশাক খাতের নির্ভরতা এখনও অনেক বেশি। ২০২৫-২৬ অর্থবছরেও দেশের মোট পণ্য রপ্তানির ৮০ শতাংশের বেশি এসেছে পোশাক খাত থেকে। তবে ওই অর্থবছরে বাংলাদেশের সামগ্রিক পণ্য রপ্তানি আগের বছরের তুলনায় ০ দশমিক ৫৮ শতাংশ কমে প্রায় ৪৮ বিলিয়ন ডলারে নেমেছে। অন্যদিকে, যুক্তরাজ্যের সামগ্রিক বৈদেশিক বাণিজ্যেও ২০২৬ সালের মার্চে রপ্তানি বেড়েছিল। দেশটির জাতীয় পরিসংখ্যান দপ্তরের হিসাবে, ওই মাসে যুক্তরাজ্যের মোট পণ্য রপ্তানি আগের মাসের তুলনায় ১ দশমিক ৯ শতাংশ বেড়েছে। বাংলাদেশের জন্য যুক্তরাজ্যের বাজারের গুরুত্ব আরও বাড়ছে সম্ভাব্য বাণিজ্য সুবিধার কারণে। এলডিসি থেকে উত্তরণের পরও যুক্তরাজ্যের বাজারে বাংলাদেশি পণ্যের প্রবেশাধিকার ধরে রাখা ও বাণিজ্য সুবিধা নিয়ে আলোচনা চলছে। বিশেষ করে তৈরি পোশাক খাতের জন্য এই বাজার অত্যন্ত গুরুত্বপূর্ণ। তবে ভবিষ্যতে যুক্তরাজ্যের বাজারে প্রতিযোগিতা আরও বাড়তে পারে। তাই শুধু তৈরি পোশাকের ওপর নির্ভর না করে চামড়া ও চামড়াজাত পণ্য, পাট ও পাটজাত পণ্য, হিমায়িত ও প্রক্রিয়াজাত খাদ্য, জুতা এবং অন্যান্য উচ্চমূল্যের পণ্যের রপ্তানি বাড়ানো বাংলাদেশের জন্য গুরুত্বপূর্ণ হয়ে উঠছে। সার্বিকভাবে, এক বছরে যুক্তরাজ্যে বাংলাদেশের রপ্তানি ১৫ শতাংশ বাড়ার তথ্য দেশটির বাজারে বাংলাদেশি পণ্যের শক্ত অবস্থান এবং বিশেষ করে তৈরি পোশাক খাতের প্রতিযোগিতামূলক সক্ষমতারই ইঙ্গিত দিচ্ছে।
যুক্তরাষ্ট্রের ক্যালিফোর্নিয়ায় নিজের জৈবিক বাবার সঙ্গে যৌন সম্পর্কের ঘটনায় দোষ স্বীকার করা এক ব্যক্তিকে মাত্র এক বছরের কারাদণ্ড দেওয়ায় নতুন করে বিতর্ক তৈরি হয়েছে। আদালতের এই রায়ে অসন্তোষ প্রকাশ করে ভুক্তভোগী তরুণীর মা ক্যালিফোর্নিয়ার যৌন অপরাধ-সংক্রান্ত আইন আরও কঠোর করার দাবি জানিয়েছেন। মার্কিন সংবাদমাধ্যম দ্য ক্যালিফোর্নিয়া পোস্ট-কে দেওয়া সাক্ষাৎকারে ক্যারোলিনা স্যান্ডোভাল বলেন, তার মেয়ে মাকাইলা রেনে সেটলসের নামে নতুন আইন প্রণয়ন করা উচিত, যাতে ভবিষ্যতে এ ধরনের মামলায় আরও কঠোর শাস্তি নিশ্চিত করা যায়। তিনি বলেন, “এটি কোনোভাবেই ন্যায়বিচার নয়। আমি আইন পরিবর্তনের জন্য লড়াই করব, যাতে আর কোনো পরিবারকে আমাদের মতো পরিস্থিতির মধ্য দিয়ে যেতে না হয়।” ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয়ের তথ্য অনুযায়ী, ১৮ বছর বয়সী মাকাইলা রেনে সেটলস ২০২৫ সালের জুলাই মাসে নর্থ ক্যারোলিনা থেকে ক্যালিফোর্নিয়ার মুরপার্কে তার জৈবিক বাবা স্টিফেন ভিনসেন্ট শাভেজের কাছে থাকতে যান। পরিবারের ভাষ্য অনুযায়ী, তিনি কলেজে ভর্তি হয়ে নতুন জীবন শুরু করার পরিকল্পনা করেছিলেন। তবে সেখানে যাওয়ার মাত্র কয়েক দিনের মধ্যেই ঘটনাটি ঘটে। প্রসিকিউটরদের অভিযোগ, একটি পারিবারিক অনুষ্ঠানে মদ্যপানের পর শাভেজ বাড়িতে ফেরার পথে আরও মদ কেনেন। পরে বাড়িতে তিনি তার মেয়ের সঙ্গে যৌন সম্পর্ক স্থাপন করেন। ঘটনার পর মাকাইলাকে হাসপাতালে নেওয়া হয় এবং তদন্ত শুরু হয়। চিকিৎসা পরীক্ষায় অভিযুক্তের ডিএনএর উপস্থিতিও নিশ্চিত হয়। ২০২৫ সালের ডিসেম্বরে, ঘটনার প্রায় পাঁচ মাস পর মাকাইলা আত্মহত্যা করেন। ৪১ বছর বয়সী স্টিফেন ভিনসেন্ট শাভেজ ২০২৬ সালের মে মাসে ‘ফেলনি ইনসেস্ট’ এবং অপ্রাপ্তবয়স্ককে মদ সরবরাহের অভিযোগে দোষ স্বীকার করেন। তিনি আদালতে আরও স্বীকার করেন যে, একজন বাবা হিসেবে বিশ্বাসের অবস্থানের অপব্যবহার করেছেন এবং ভুক্তভোগী বিশেষভাবে অসহায় অবস্থায় ছিলেন। প্রসিকিউটররা তার বিরুদ্ধে সর্বোচ্চ তিন বছরের অঙ্গরাজ্য কারাদণ্ড চাইলেও আদালত তাকে এক বছরের ভেনচুরা কাউন্টি জেল, তিন বছরের ফেলনি প্রবেশন এবং ২০ বছর যৌন অপরাধী হিসেবে নিবন্ধিত থাকার নির্দেশ দেন। রায়ের পর ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, তারা মনে করে মামলার তথ্য-প্রমাণের ভিত্তিতে অঙ্গরাজ্যের কারাগারে আরও দীর্ঘ সাজাই উপযুক্ত ছিল। মামলায় ধর্ষণের অভিযোগ না আনার বিষয়টিও আলোচনায় এসেছে। এ বিষয়ে ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, একাধিক জ্যেষ্ঠ প্রসিকিউটর ও বাইরের আইন বিশেষজ্ঞদের সমন্বয়ে ফরেনসিক প্রমাণ, চিকিৎসা নথি, সাক্ষ্য এবং অন্যান্য তথ্য পর্যালোচনা করা হয়। সেই পর্যালোচনায় সিদ্ধান্ত হয়, বিদ্যমান আইন ও গ্রহণযোগ্য প্রমাণের ভিত্তিতে ‘ইনসেস্ট’-এর অভিযোগই আনা সম্ভব ছিল; ধর্ষণের অভিযোগ আইনি মানদণ্ড পূরণ করেনি। রায়ের পর ক্যারোলিনা স্যান্ডোভাল ক্যালিফোর্নিয়ার গভর্নর গ্যাভিন নিউসম এবং অঙ্গরাজ্যের আইনপ্রণেতাদের প্রতি যৌন অপরাধ-সংক্রান্ত আইন সংস্কারের আহ্বান জানিয়েছেন। তার দাবি, বর্তমান আইনে এ ধরনের গুরুতর অপরাধের জন্য যে সর্বোচ্চ শাস্তির বিধান রয়েছে, তা ভুক্তভোগীদের জন্য যথাযথ ন্যায়বিচার নিশ্চিত করতে পারছে না।
যুক্তরাষ্ট্রের পররাষ্ট্র দপ্তর আগস্ট ২০২৬ সালের ভিসা বুলেটিন প্রকাশ করেছে। নতুন এই আপডেটে পরিবারভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য বেশ কিছু গুরুত্বপূর্ণ অগ্রগতি দেখা গেছে। বিশেষ করে যুক্তরাষ্ট্রের স্থায়ী বাসিন্দাদের স্বামী, স্ত্রী ও সন্তানদের জন্য নির্ধারিত এফ২এ ক্যাটাগরিতে উল্লেখযোগ্য পরিবর্তন এসেছে। নতুন ভিসা বুলেটিন অনুযায়ী, পরিবারভিত্তিক কয়েকটি ক্যাটাগরিতে অপেক্ষার সময় কমার সম্ভাবনা তৈরি হয়েছে। এর মধ্যে এফ২এ ক্যাটাগরির অগ্রগতি সবচেয়ে বেশি, যেখানে যুক্তরাষ্ট্রের গ্রিন কার্ডধারীদের স্বামী-স্ত্রী ও অবিবাহিত সন্তানদের আবেদন অন্তর্ভুক্ত থাকে। এছাড়া যুক্তরাষ্ট্রের নাগরিকদের অবিবাহিত প্রাপ্তবয়স্ক সন্তানদের জন্য এফ১ ক্যাটাগরি এবং অন্যান্য পরিবারভিত্তিক ক্যাটাগরিতেও কিছু অগ্রগতি দেখা গেছে। তবে আবেদনকারীদের ক্ষেত্রে অগ্রাধিকার তারিখ বা প্রায়োরিটি ডেট অনুযায়ীই পরবর্তী ধাপ নির্ধারণ হবে। ভিসা বুলেটিনে বলা হয়েছে, পরিবারভিত্তিক অভিবাসন ভিসার সংখ্যা প্রতিবছর নির্দিষ্ট সীমার মধ্যে দেওয়া হয়। তাই কোনো ক্যাটাগরিতে চাহিদা বেশি হলে অপেক্ষার সময় বাড়তে পারে এবং কম হলে তারিখ এগিয়ে আসতে পারে। অন্যদিকে কর্মসংস্থানভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য পরিস্থিতি তুলনামূলক কঠিন রয়েছে। বিশেষ করে কিছু এমপ্লয়মেন্ট-বেসড ক্যাটাগরিতে দীর্ঘ অপেক্ষা ও সীমিত ভিসা সংখ্যার কারণে আবেদনকারীদের অনিশ্চয়তা অব্যাহত রয়েছে। যুক্তরাষ্ট্রে স্থায়ী বসবাসের জন্য আবেদনকারীদের কাছে ভিসা বুলেটিন অত্যন্ত গুরুত্বপূর্ণ। কারণ এই তালিকার মাধ্যমে জানা যায়, কোন আবেদনকারীরা গ্রিন কার্ডের পরবর্তী ধাপে এগিয়ে যেতে পারবেন এবং কারা এখনও অপেক্ষার তালিকায় থাকবেন। বিশেষজ্ঞদের মতে, নতুন এই পরিবর্তন অনেক পরিবারভিত্তিক আবেদনকারীর জন্য আশার খবর হলেও, প্রতিটি আবেদনকারীর পরিস্থিতি নির্ভর করবে তাদের আবেদন জমার তারিখ, দেশভিত্তিক সীমা এবং ভিসা ক্যাটাগরির ওপর। যুক্তরাষ্ট্রের অভিবাসন ব্যবস্থায় দীর্ঘদিন ধরে গ্রিন কার্ডের অপেক্ষার তালিকা বড় একটি বিষয় হয়ে আছে। নতুন ভিসা বুলেটিনে পরিবারভিত্তিক আবেদনকারীদের জন্য অগ্রগতি দেখা গেলেও, সব আবেদনকারী একইভাবে সুবিধা পাবেন না।
২০২৬ সালের শুরু থেকে যুক্তরাষ্ট্রের ভিসা নীতিতে বড় পরিবর্তন এসেছে, যার প্রভাব পড়েছে বাংলাদেশসহ মোট ৭৫টি দেশের আবেদনকারীদের উপর। নতুন নিয়ম অনুযায়ী কিছু ভিসা সাময়িকভাবে স্থগিত করা হয়েছে, আবার কিছু ভিসা চালু থাকলেও শর্ত কঠোর করা হয়েছে। নিচে সহজভাবে সব ভিসার বর্তমান অবস্থা তুলে ধরা হলো। প্রথমেই ইমিগ্র্যান্ট ভিসা বা স্থায়ী বসবাসের ভিসার কথা বলা যাক। যুক্তরাষ্ট্রের স্টেট ডিপার্টমেন্ট ঘোষণা করেছে যে ২০২৬ সালের ২১ জানুয়ারি থেকে বাংলাদেশসহ ৭৫টি দেশের নাগরিকদের জন্য ইমিগ্র্যান্ট ভিসা ইস্যু সাময়িকভাবে বন্ধ রাখা হয়েছে। এই সিদ্ধান্ত নেওয়ার কারণ হিসেবে বলা হয়েছে, এসব দেশের কিছু আবেদনকারী যুক্তরাষ্ট্রে গিয়ে সরকারি সুবিধার উপর নির্ভরশীল হয়ে পড়ার ঝুঁকি বেশি, তাই নতুন করে যাচাই প্রক্রিয়া কঠোর করা হচ্ছে। এই স্থগিতাদেশের কারণে পরিবার স্পন্সর ভিসা, গ্রিন কার্ড, ডাইভারসিটি ভিসা এবং কর্মসংস্থান ভিত্তিক স্থায়ী বসবাসের ভিসা ইস্যু এখন অনেক ক্ষেত্রে বন্ধ বা দেরিতে হচ্ছে। তবে পুরো প্রক্রিয়া থেমে যায়নি। ঢাকায় মার্কিন দূতাবাস কিছু ক্যাটাগরির জন্য সাক্ষাৎকার নিতে পারে, কিন্তু স্থগিতাদেশ চলাকালীন ভিসা ইস্যু নাও করা হতে পারে। অর্থাৎ ইন্টারভিউ দিলেও ভিসা হাতে পাওয়ার জন্য অপেক্ষা করতে হতে পারে। অন্যদিকে নন-ইমিগ্র্যান্ট ভিসা, যেমন ট্যুরিস্ট ও বিজনেস ভিসা (B1/B2), সম্পূর্ণ বন্ধ করা হয়নি। তবে নতুন নিয়ম অনুযায়ী কিছু আবেদনকারীকে ভিসা পাওয়ার আগে ৫ হাজার থেকে ১৫ হাজার ডলার পর্যন্ত ভিসা বন্ড জমা দিতে হতে পারে, যা কনস্যুলার অফিসার সাক্ষাৎকারের সময় নির্ধারণ করবেন। এই নিয়ম বাংলাদেশিদের ক্ষেত্রেও প্রযোজ্য করা হয়েছে। স্টুডেন্ট ভিসা (F-1, M-1, J-1) এবং ওয়ার্ক ভিসা (H-1B, H-2B, L-1 ইত্যাদি) বর্তমানে চালু রয়েছে এবং এগুলোর উপর সরাসরি কোনো স্থগিতাদেশ নেই। তবে নতুন নিরাপত্তা যাচাই, আর্থিক সক্ষমতা পরীক্ষা এবং স্পন্সর যাচাইয়ের কারণে প্রসেসিং সময় আগের তুলনায় বেশি লাগছে। ইমিগ্র্যান্ট ভিসা স্থগিত থাকলেও নন-ইমিগ্র্যান্ট ভিসাগুলো পুরোপুরি বন্ধ নয় বলে মার্কিন কর্তৃপক্ষ জানিয়েছে। সব ধরনের ভিসা আবেদন বর্তমানে ঢাকায় মার্কিন দূতাবাসের মাধ্যমে অ্যাপয়েন্টমেন্ট ভিত্তিতে পরিচালিত হচ্ছে এবং নিরাপত্তা নিয়ম আরও কঠোর করা হয়েছে। কাগজপত্রে ভুল থাকলে বা নির্ধারিত সময়ে তথ্য আপডেট না করলে আবেদন বাতিল হওয়ার ঝুঁকিও বাড়ছে। সব মিলিয়ে বলা যায়, গ্রিন কার্ড বা ইমিগ্র্যান্ট ভিসা এখন সবচেয়ে বেশি প্রভাবিত, ট্যুরিস্ট ভিসা চালু আছে কিন্তু কড়াকড়ি বেড়েছে, আর স্টুডেন্ট ও ওয়ার্ক ভিসা চালু থাকলেও যাচাই-বাছাই অনেক কঠোর হয়েছে। তাই নতুন করে আবেদন করার আগে সর্বশেষ নিয়ম জেনে নেওয়া এখন খুবই জরুরি।
যুক্তরাষ্ট্রের ভার্জিনিয়া অঙ্গরাজ্যে প্রবাসী বাংলাদেশিদের জন্য এক গর্বের নতুন অধ্যায় সূচিত হলো। বাংলাদেশি মালিকানাধীন একমাত্র বিশ্ববিদ্যালয় ওয়াশিংটন ইউনিভার্সিটি অব সায়েন্স অ্যান্ড টেকনোলজি তাদের দ্বিতীয় ও স্থায়ী ক্যাম্পাস উদ্বোধনের মাধ্যমে প্রবাসে নতুন ইতিহাস গড়েছে। এই বিশ্ববিদ্যালয়টির প্রতিষ্ঠাতা, চেয়ারম্যান ও আচার্য আবুবকর হানিফ—যিনি বাংলাদেশি কমিউনিটিতে একজন সুপরিচিত ও সম্মানিত ব্যক্তিত্ব—তার দূরদর্শী নেতৃত্বে এই অর্জন সম্ভব হয়েছে। তার সহধর্মিণী ফারহানা হানিফ, প্রধান অর্থ কর্মকর্তা হিসেবে প্রতিষ্ঠানটির আর্থিক ব্যবস্থাপনাকে শক্তিশালী করতে গুরুত্বপূর্ণ ভূমিকা পালন করছেন। নতুন এই ক্যাম্পাস যুক্ত হওয়ার ফলে বিশ্ববিদ্যালয়টির মোট পরিসর এখন প্রায় ২ লাখ বর্গফুটে পৌঁছেছে, যা সম্পূর্ণভাবে একটি নিজস্ব স্থায়ী ক্যাম্পাস। এটি কেবল একটি অবকাঠামো নয়—এটি হাজারো শিক্ষার্থীর স্বপ্ন, পরিশ্রম এবং ভবিষ্যৎ গড়ার একটি শক্তিশালী ভিত্তি। উদ্বোধনী বক্তব্যে আবুবকর হানিফ বলেন, “আজকের দিনটি শুধু একটি ঘোষণা নয়—এটি একটি অনুভবের মুহূর্ত। আমরা সর্বশক্তিমান স্রষ্টার প্রতি কৃতজ্ঞ, যিনি আমাদের এই পর্যায়ে পৌঁছাতে সহায়তা করেছেন। তবে মনে রাখতে হবে—ভবন নয়, মানুষই সফলতা তৈরি করে।” বিশ্ববিদ্যালয়টিতে ইতোমধ্যেই গড়ে তোলা হয়েছে আধুনিক প্রযুক্তিনির্ভর বিভিন্ন ল্যাব—কৃত্রিম বুদ্ধিমত্তা, সাইবার নিরাপত্তা, হার্ডওয়্যার ও নেটওয়ার্ক, স্বাস্থ্যসেবা এবং নিরাপত্তা পর্যবেক্ষণ কেন্দ্রভিত্তিক ল্যাব। শিগগিরই চালু হতে যাচ্ছে একটি রোবটিক্স ল্যাব, যা শিক্ষার্থীদের প্রযুক্তিগত দক্ষতা আরও বাড়াবে। এছাড়াও, প্রায় ৩১ হাজার বর্গফুটের একটি উদ্যোক্তা উন্নয়ন কেন্দ্র স্থাপন করা হচ্ছে, যেখানে শিক্ষার্থীরা তাদের উদ্ভাবনী ধারণাকে বাস্তব ব্যবসায় রূপ দিতে পারবে। এখানে একটি সাধারণ ধারণা থেকে একটি সফল প্রতিষ্ঠানে রূপ নেওয়ার সুযোগ তৈরি করা হচ্ছে। শিক্ষার্থীদের সহায়তায় চলতি বছরে প্রায় ৬ দশমিক ৫ মিলিয়ন ডলারের বৃত্তি ঘোষণা করা হয়েছে, যাতে মেধাবী শিক্ষার্থীরা আর্থিক বাধা ছাড়াই উচ্চশিক্ষার সুযোগ পায়। উল্লেখযোগ্যভাবে, আবুবকর হানিফ দীর্ঘদিন ধরে তথ্যপ্রযুক্তি প্রশিক্ষণ প্রতিষ্ঠানের মাধ্যমে প্রবাসী বাংলাদেশিদের কর্মসংস্থানের নতুন দিগন্ত তৈরি করেছেন। তার উদ্যোগে প্রায় ১০ হাজার মানুষকে তথ্যপ্রযুক্তি খাতে প্রশিক্ষণ দিয়ে চাকরিতে স্থাপন করা হয়েছে, যাদের অধিকাংশই বাংলাদেশি এবং তারা বছরে এক লক্ষ ডলারেরও বেশি আয় করছেন। বিশেষজ্ঞদের মতে, এই বিশ্ববিদ্যালয় শুধু একটি শিক্ষা প্রতিষ্ঠান নয়—এটি প্রবাসী বাংলাদেশিদের জন্য সম্ভাবনা, আত্মনির্ভরতা এবং সাফল্যের এক অনন্য দৃষ্টান্ত। এই অর্জন প্রমাণ করে—প্রবাসে থেকেও বাংলাদেশিরা বিশ্বমানের প্রতিষ্ঠান গড়ে তুলতে পারে এবং নিজেদের অবস্থান শক্তভাবে প্রতিষ্ঠা করতে সক্ষম।
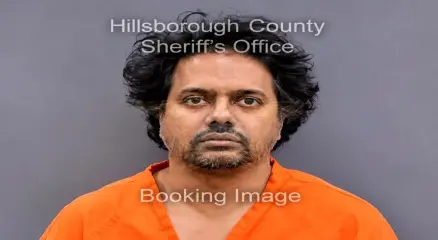
যুক্তরাষ্ট্রের ফ্লোরিডা অঙ্গরাজ্যে প্রাণীর সঙ্গে যৌন কর্মকাণ্ডের ছবি বা ভিডিও ধারণ, বিতরণ ও সংরক্ষণের অভিযোগে গ্রেপ্তার হয়েছেন বাংলাদেশি বংশোদ্ভূত রায়ান আবদুল বাতেন। তিনি বাংলাদেশের বাংলাদেশ প্রকৌশল বিশ্ববিদ্যালয়ের (বুয়েট) তড়িৎ ও ইলেকট্রনিক প্রকৌশল বিভাগের সাবেক শিক্ষার্থী এবং যুক্তরাষ্ট্রের ইউনিভার্সিটি অব সাউথ ফ্লোরিডার সহকারী অধ্যাপক। হিলসবরো কাউন্টি শেরিফের কার্যালয়ের সরকারি ওয়েবসাইটে প্রকাশিত গ্রেপ্তারসংক্রান্ত তথ্য অনুযায়ী, গত ২৮ অক্টোবর ২০২৬ তারিখে তাঁকে গ্রেপ্তার করা হয়। প্রকাশিত রেকর্ডে তাঁর বিরুদ্ধে ‘Film, Distribute, or Possess Image or Video of Sexual Activity with an Animal’ শীর্ষক অভিযোগ উল্লেখ করা হয়েছে। অর্থাৎ, প্রাণীর সঙ্গে যৌন কর্মকাণ্ডের ছবি বা ভিডিও ধারণ, বিতরণ কিংবা নিজের কাছে রাখার অভিযোগে তাঁকে গ্রেপ্তার দেখানো হয়েছে। গ্রেপ্তারসংক্রান্ত সরকারি রেকর্ড প্রকাশের পর বিষয়টি সামাজিক যোগাযোগমাধ্যমে ছড়িয়ে পড়ে। বিশেষ করে বুয়েটের সাবেক শিক্ষার্থী এবং যুক্তরাষ্ট্রের একটি বিশ্ববিদ্যালয়ের সহকারী অধ্যাপক হিসেবে তাঁর পরিচয়ের কারণে ঘটনাটি নিয়ে প্রবাসী বাংলাদেশিদের মধ্যেও আলোচনা তৈরি হয়েছে। এদিকে সামাজিক যোগাযোগমাধ্যমে প্রাণীটির পরিচয় সম্পর্কে বিভিন্ন দাবি ছড়িয়ে পড়লেও হিলসবরো কাউন্টি শেরিফের কার্যালয়ের প্রকাশিত গ্রেপ্তারসংক্রান্ত তথ্যে নির্দিষ্ট কোনো প্রাণীর নাম উল্লেখ করা হয়নি। ফলে ছাগলের সঙ্গে যৌন কর্মকাণ্ডের যে দাবি সামাজিক যোগাযোগমাধ্যমে করা হচ্ছে, তা স্বাধীনভাবে নিশ্চিত হওয়া যায়নি। তথ্যসূত্র: হিলসবরো কাউন্টি শেরিফের কার্যালয় (Hillsborough County Sheriff’s Office), ফ্লোরিডা।
Top week