














যুক্তরাষ্ট্রে ৭ লাখ ৬০ হাজার ওবামাকেয়ার গ্রাহকের সুবিধা বাতিল করছে ট্রাম্প প্রশাসন
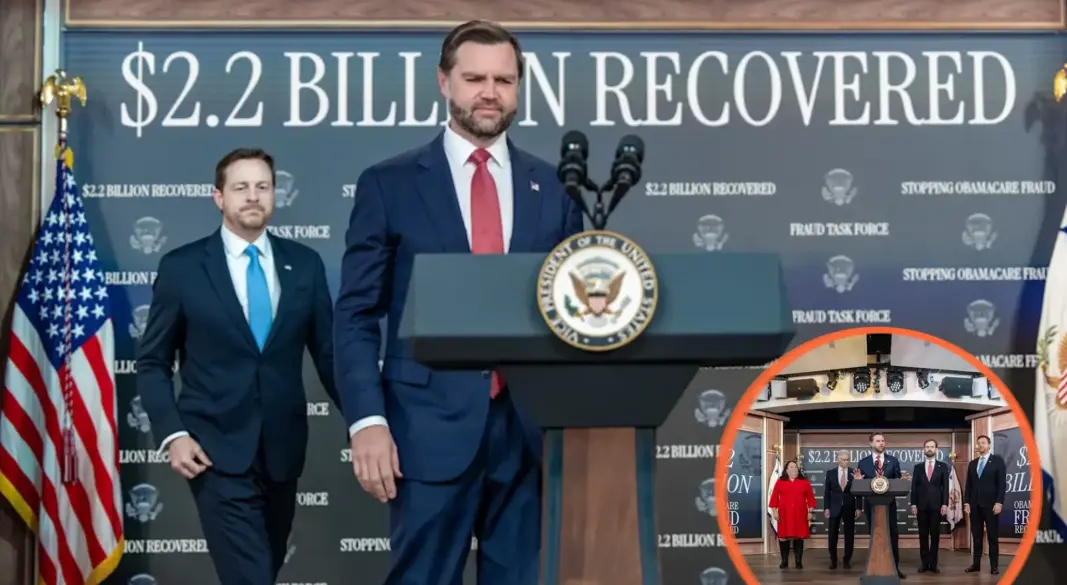
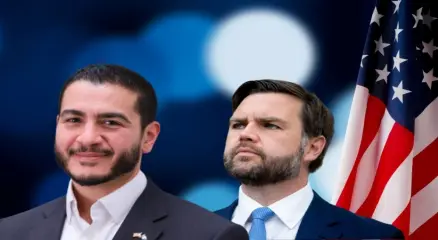
যুক্তরাষ্ট্রের ‘অ্যাফোর্ডেবল কেয়ার অ্যাক্ট’ (এসিএ) বা ওবামাকেয়ার স্বাস্থ্যবিমা কর্মসূচি থেকে প্রায় ৭ লাখ ৬০ হাজার গ্রাহককে সরিয়ে দেওয়ার পরিকল্পনা করছে ডোনাল্ড ট্রাম্পের প্রশাসন। মঙ্গলবার ভাইস প্রেসিডেন্ট জেডি ভ্যান্স এবং প্রশাসনের অন্যান্য ঊর্ধ্বতন কর্মকর্তারা জানান, জালিয়াতির মাধ্যমে নিবন্ধিত হওয়া কিংবা বাস্তবে অস্তিত্ব নেই—এমন গ্রাহকদের তালিকা থেকে বাদ দেওয়া হচ্ছে।
সরকারি জালিয়াতি দমন টাস্কফোর্সের প্রধান জেডি ভ্যান্স জানিয়েছেন, এই গ্রাহকদের ভর্তুকি বাতিল করার মাধ্যমে ২২০ কোটি (২.২ বিলিয়ন) ডলার সরকারি অর্থ সাশ্রয় হবে। এ সময় সংবাদ সম্মেলনে তার পাশে উপস্থিত ছিলেন সেন্টার্স ফর মেডিকেয়ার অ্যান্ড মেডিকেইড সার্ভিসেস (সিএমএস)-এর প্রশাসক ড. মেহমেট ওজসহ প্রশাসনের অন্যান্য শীর্ষ কর্মকর্তারা।
ভ্যান্স জানান, প্রায় ৩ লাখ ১৫ হাজার নিবন্ধনের আওতায় থাকা এই ৭ লাখ ৬০ হাজার গ্রাহকের যোগ্যতা সঠিকভাবে যাচাই করা হয়নি বলেই তাদের সুবিধা বাতিল করা হচ্ছে। এছাড়া আরও ৪ লাখ ১৯ হাজার নিবন্ধনের ক্ষেত্রে তারা এই সরকারি সুবিধার যোগ্য কি না, তা নিশ্চিতে অতিরিক্ত যাচাই-বাছাই করা হবে।
পাশাপাশি যেসব এজেন্ট বা ব্রোকার স্বাস্থ্যবিমার জন্য গ্রাহকদের নিবন্ধন করান, নতুনদের ক্ষেত্রে তাদের ওপর ছয় মাসের নিষেধাজ্ঞা আরোপ করেছে প্রশাসন। কর্মকর্তাদের দাবি, এসব ব্রোকারই স্বাস্থ্যবিমা খাতের বেশিরভাগ জালিয়াতির সঙ্গে জড়িত।
ডিপার্টমেন্ট অব হেলথ অ্যান্ড হিউম্যান সার্ভিসেসের তথ্যমতে, ২০২৬ সালের শুরু পর্যন্ত প্রায় ১ কোটি ৯২ লাখ মার্কিন নাগরিক এসিএ মার্কেটপ্লেস স্বাস্থ্য পরিকল্পনার আওতায় রয়েছেন। বাইডেন আমলে এই কর্মসূচির আওতা ব্যাপকভাবে বৃদ্ধি পেয়েছিল।
তবে ট্রাম্প প্রশাসনের এই উদ্যোগ নিয়ে প্রশ্ন তুলেছেন স্বাস্থ্যসেবা নীতি বিশেষজ্ঞরা। স্বাস্থ্য গবেষণা সংস্থা কেএফএফ-এর ভাইস প্রেসিডেন্ট সিনথিয়া কক্স বলেন, যারা সত্যিই জালিয়াতি করেছেন তাদের বিমা বাতিল হওয়া উচিত ঠিকই, কিন্তু গ্রাহকদের শনাক্ত করার এই প্রক্রিয়াটি সঠিক কি না এবং বাতিল হওয়া সবাই আসলেই জালিয়াতির আশ্রয় নিয়েছেন কি না, তা নিয়ে যথেষ্ট সন্দেহ রয়েছে।
বাইডেন আমলের সিএমএস কর্মকর্তা এলেন মন্টজও প্রশাসনের স্বচ্ছতার অভাবের সমালোচনা করে বলেছেন, ঠিক কীসের ভিত্তিতে এই গ্রাহকদের বাতিল করা হলো, তার কোনো স্পষ্ট ব্যাখ্যা দেওয়া হয়নি। এদিকে, ডেমোক্র্যাট আইনপ্রণেতারাও এই পদক্ষেপের তীব্র সমালোচনা করেছেন। ম্যাসাচুসেটসের ডেমোক্র্যাট কংগ্রেসম্যান রিচার্ড ই. নিল বলেন, রিপাবলিকানরা এমনিতেই স্বাস্থ্যসেবা খাতে চরম সংকট তৈরি করেছে, আর ট্রাম্প প্রশাসনের প্রতিটি সিদ্ধান্ত পরিস্থিতিকে আরও খারাপের দিকে নিয়ে যাচ্ছে।
© America Bangla | All Rights Reserved. আমেরিকা বাংলার পূর্বানুমতি ছাড়া এই প্রতিবেদনের লেখা, ছবি, গ্রাফিক্স বা অন্যান্য মৌলিক কনটেন্ট সম্পূর্ণ বা আংশিকভাবে কপি বা পুনঃপ্রকাশ করা নিষিদ্ধ। অনুমোদিত ব্যবহারের ক্ষেত্রে আমেরিকা বাংলা কে স্পষ্টভাবে সোর্স হিসেবে উল্লেখ করতে হবে।
বিষয়
যুক্তরাষ্ট্রের ক্যালিফোর্নিয়ায় নিজের জৈবিক বাবার সঙ্গে যৌন সম্পর্কের ঘটনায় দোষ স্বীকার করা এক ব্যক্তিকে মাত্র এক বছরের কারাদণ্ড দেওয়ায় নতুন করে বিতর্ক তৈরি হয়েছে। আদালতের এই রায়ে অসন্তোষ প্রকাশ করে ভুক্তভোগী তরুণীর মা ক্যালিফোর্নিয়ার যৌন অপরাধ-সংক্রান্ত আইন আরও কঠোর করার দাবি জানিয়েছেন। মার্কিন সংবাদমাধ্যম দ্য ক্যালিফোর্নিয়া পোস্ট-কে দেওয়া সাক্ষাৎকারে ক্যারোলিনা স্যান্ডোভাল বলেন, তার মেয়ে মাকাইলা রেনে সেটলসের নামে নতুন আইন প্রণয়ন করা উচিত, যাতে ভবিষ্যতে এ ধরনের মামলায় আরও কঠোর শাস্তি নিশ্চিত করা যায়। তিনি বলেন, “এটি কোনোভাবেই ন্যায়বিচার নয়। আমি আইন পরিবর্তনের জন্য লড়াই করব, যাতে আর কোনো পরিবারকে আমাদের মতো পরিস্থিতির মধ্য দিয়ে যেতে না হয়।” ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয়ের তথ্য অনুযায়ী, ১৮ বছর বয়সী মাকাইলা রেনে সেটলস ২০২৫ সালের জুলাই মাসে নর্থ ক্যারোলিনা থেকে ক্যালিফোর্নিয়ার মুরপার্কে তার জৈবিক বাবা স্টিফেন ভিনসেন্ট শাভেজের কাছে থাকতে যান। পরিবারের ভাষ্য অনুযায়ী, তিনি কলেজে ভর্তি হয়ে নতুন জীবন শুরু করার পরিকল্পনা করেছিলেন। তবে সেখানে যাওয়ার মাত্র কয়েক দিনের মধ্যেই ঘটনাটি ঘটে। প্রসিকিউটরদের অভিযোগ, একটি পারিবারিক অনুষ্ঠানে মদ্যপানের পর শাভেজ বাড়িতে ফেরার পথে আরও মদ কেনেন। পরে বাড়িতে তিনি তার মেয়ের সঙ্গে যৌন সম্পর্ক স্থাপন করেন। ঘটনার পর মাকাইলাকে হাসপাতালে নেওয়া হয় এবং তদন্ত শুরু হয়। চিকিৎসা পরীক্ষায় অভিযুক্তের ডিএনএর উপস্থিতিও নিশ্চিত হয়। ২০২৫ সালের ডিসেম্বরে, ঘটনার প্রায় পাঁচ মাস পর মাকাইলা আত্মহত্যা করেন। ৪১ বছর বয়সী স্টিফেন ভিনসেন্ট শাভেজ ২০২৬ সালের মে মাসে ‘ফেলনি ইনসেস্ট’ এবং অপ্রাপ্তবয়স্ককে মদ সরবরাহের অভিযোগে দোষ স্বীকার করেন। তিনি আদালতে আরও স্বীকার করেন যে, একজন বাবা হিসেবে বিশ্বাসের অবস্থানের অপব্যবহার করেছেন এবং ভুক্তভোগী বিশেষভাবে অসহায় অবস্থায় ছিলেন। প্রসিকিউটররা তার বিরুদ্ধে সর্বোচ্চ তিন বছরের অঙ্গরাজ্য কারাদণ্ড চাইলেও আদালত তাকে এক বছরের ভেনচুরা কাউন্টি জেল, তিন বছরের ফেলনি প্রবেশন এবং ২০ বছর যৌন অপরাধী হিসেবে নিবন্ধিত থাকার নির্দেশ দেন। রায়ের পর ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, তারা মনে করে মামলার তথ্য-প্রমাণের ভিত্তিতে অঙ্গরাজ্যের কারাগারে আরও দীর্ঘ সাজাই উপযুক্ত ছিল। মামলায় ধর্ষণের অভিযোগ না আনার বিষয়টিও আলোচনায় এসেছে। এ বিষয়ে ভেনচুরা কাউন্টি ডিস্ট্রিক্ট অ্যাটর্নির কার্যালয় জানায়, একাধিক জ্যেষ্ঠ প্রসিকিউটর ও বাইরের আইন বিশেষজ্ঞদের সমন্বয়ে ফরেনসিক প্রমাণ, চিকিৎসা নথি, সাক্ষ্য এবং অন্যান্য তথ্য পর্যালোচনা করা হয়। সেই পর্যালোচনায় সিদ্ধান্ত হয়, বিদ্যমান আইন ও গ্রহণযোগ্য প্রমাণের ভিত্তিতে ‘ইনসেস্ট’-এর অভিযোগই আনা সম্ভব ছিল; ধর্ষণের অভিযোগ আইনি মানদণ্ড পূরণ করেনি। রায়ের পর ক্যারোলিনা স্যান্ডোভাল ক্যালিফোর্নিয়ার গভর্নর গ্যাভিন নিউসম এবং অঙ্গরাজ্যের আইনপ্রণেতাদের প্রতি যৌন অপরাধ-সংক্রান্ত আইন সংস্কারের আহ্বান জানিয়েছেন। তার দাবি, বর্তমান আইনে এ ধরনের গুরুতর অপরাধের জন্য যে সর্বোচ্চ শাস্তির বিধান রয়েছে, তা ভুক্তভোগীদের জন্য যথাযথ ন্যায়বিচার নিশ্চিত করতে পারছে না।
যুক্তরাষ্ট্রের পররাষ্ট্র দপ্তর আগস্ট ২০২৬ সালের ভিসা বুলেটিন প্রকাশ করেছে। নতুন এই আপডেটে পরিবারভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য বেশ কিছু গুরুত্বপূর্ণ অগ্রগতি দেখা গেছে। বিশেষ করে যুক্তরাষ্ট্রের স্থায়ী বাসিন্দাদের স্বামী, স্ত্রী ও সন্তানদের জন্য নির্ধারিত এফ২এ ক্যাটাগরিতে উল্লেখযোগ্য পরিবর্তন এসেছে। নতুন ভিসা বুলেটিন অনুযায়ী, পরিবারভিত্তিক কয়েকটি ক্যাটাগরিতে অপেক্ষার সময় কমার সম্ভাবনা তৈরি হয়েছে। এর মধ্যে এফ২এ ক্যাটাগরির অগ্রগতি সবচেয়ে বেশি, যেখানে যুক্তরাষ্ট্রের গ্রিন কার্ডধারীদের স্বামী-স্ত্রী ও অবিবাহিত সন্তানদের আবেদন অন্তর্ভুক্ত থাকে। এছাড়া যুক্তরাষ্ট্রের নাগরিকদের অবিবাহিত প্রাপ্তবয়স্ক সন্তানদের জন্য এফ১ ক্যাটাগরি এবং অন্যান্য পরিবারভিত্তিক ক্যাটাগরিতেও কিছু অগ্রগতি দেখা গেছে। তবে আবেদনকারীদের ক্ষেত্রে অগ্রাধিকার তারিখ বা প্রায়োরিটি ডেট অনুযায়ীই পরবর্তী ধাপ নির্ধারণ হবে। ভিসা বুলেটিনে বলা হয়েছে, পরিবারভিত্তিক অভিবাসন ভিসার সংখ্যা প্রতিবছর নির্দিষ্ট সীমার মধ্যে দেওয়া হয়। তাই কোনো ক্যাটাগরিতে চাহিদা বেশি হলে অপেক্ষার সময় বাড়তে পারে এবং কম হলে তারিখ এগিয়ে আসতে পারে। অন্যদিকে কর্মসংস্থানভিত্তিক গ্রিন কার্ড আবেদনকারীদের জন্য পরিস্থিতি তুলনামূলক কঠিন রয়েছে। বিশেষ করে কিছু এমপ্লয়মেন্ট-বেসড ক্যাটাগরিতে দীর্ঘ অপেক্ষা ও সীমিত ভিসা সংখ্যার কারণে আবেদনকারীদের অনিশ্চয়তা অব্যাহত রয়েছে। যুক্তরাষ্ট্রে স্থায়ী বসবাসের জন্য আবেদনকারীদের কাছে ভিসা বুলেটিন অত্যন্ত গুরুত্বপূর্ণ। কারণ এই তালিকার মাধ্যমে জানা যায়, কোন আবেদনকারীরা গ্রিন কার্ডের পরবর্তী ধাপে এগিয়ে যেতে পারবেন এবং কারা এখনও অপেক্ষার তালিকায় থাকবেন। বিশেষজ্ঞদের মতে, নতুন এই পরিবর্তন অনেক পরিবারভিত্তিক আবেদনকারীর জন্য আশার খবর হলেও, প্রতিটি আবেদনকারীর পরিস্থিতি নির্ভর করবে তাদের আবেদন জমার তারিখ, দেশভিত্তিক সীমা এবং ভিসা ক্যাটাগরির ওপর। যুক্তরাষ্ট্রের অভিবাসন ব্যবস্থায় দীর্ঘদিন ধরে গ্রিন কার্ডের অপেক্ষার তালিকা বড় একটি বিষয় হয়ে আছে। নতুন ভিসা বুলেটিনে পরিবারভিত্তিক আবেদনকারীদের জন্য অগ্রগতি দেখা গেলেও, সব আবেদনকারী একইভাবে সুবিধা পাবেন না।
২০২৬ সালের শুরু থেকে যুক্তরাষ্ট্রের ভিসা নীতিতে বড় পরিবর্তন এসেছে, যার প্রভাব পড়েছে বাংলাদেশসহ মোট ৭৫টি দেশের আবেদনকারীদের উপর। নতুন নিয়ম অনুযায়ী কিছু ভিসা সাময়িকভাবে স্থগিত করা হয়েছে, আবার কিছু ভিসা চালু থাকলেও শর্ত কঠোর করা হয়েছে। নিচে সহজভাবে সব ভিসার বর্তমান অবস্থা তুলে ধরা হলো। প্রথমেই ইমিগ্র্যান্ট ভিসা বা স্থায়ী বসবাসের ভিসার কথা বলা যাক। যুক্তরাষ্ট্রের স্টেট ডিপার্টমেন্ট ঘোষণা করেছে যে ২০২৬ সালের ২১ জানুয়ারি থেকে বাংলাদেশসহ ৭৫টি দেশের নাগরিকদের জন্য ইমিগ্র্যান্ট ভিসা ইস্যু সাময়িকভাবে বন্ধ রাখা হয়েছে। এই সিদ্ধান্ত নেওয়ার কারণ হিসেবে বলা হয়েছে, এসব দেশের কিছু আবেদনকারী যুক্তরাষ্ট্রে গিয়ে সরকারি সুবিধার উপর নির্ভরশীল হয়ে পড়ার ঝুঁকি বেশি, তাই নতুন করে যাচাই প্রক্রিয়া কঠোর করা হচ্ছে। এই স্থগিতাদেশের কারণে পরিবার স্পন্সর ভিসা, গ্রিন কার্ড, ডাইভারসিটি ভিসা এবং কর্মসংস্থান ভিত্তিক স্থায়ী বসবাসের ভিসা ইস্যু এখন অনেক ক্ষেত্রে বন্ধ বা দেরিতে হচ্ছে। তবে পুরো প্রক্রিয়া থেমে যায়নি। ঢাকায় মার্কিন দূতাবাস কিছু ক্যাটাগরির জন্য সাক্ষাৎকার নিতে পারে, কিন্তু স্থগিতাদেশ চলাকালীন ভিসা ইস্যু নাও করা হতে পারে। অর্থাৎ ইন্টারভিউ দিলেও ভিসা হাতে পাওয়ার জন্য অপেক্ষা করতে হতে পারে। অন্যদিকে নন-ইমিগ্র্যান্ট ভিসা, যেমন ট্যুরিস্ট ও বিজনেস ভিসা (B1/B2), সম্পূর্ণ বন্ধ করা হয়নি। তবে নতুন নিয়ম অনুযায়ী কিছু আবেদনকারীকে ভিসা পাওয়ার আগে ৫ হাজার থেকে ১৫ হাজার ডলার পর্যন্ত ভিসা বন্ড জমা দিতে হতে পারে, যা কনস্যুলার অফিসার সাক্ষাৎকারের সময় নির্ধারণ করবেন। এই নিয়ম বাংলাদেশিদের ক্ষেত্রেও প্রযোজ্য করা হয়েছে। স্টুডেন্ট ভিসা (F-1, M-1, J-1) এবং ওয়ার্ক ভিসা (H-1B, H-2B, L-1 ইত্যাদি) বর্তমানে চালু রয়েছে এবং এগুলোর উপর সরাসরি কোনো স্থগিতাদেশ নেই। তবে নতুন নিরাপত্তা যাচাই, আর্থিক সক্ষমতা পরীক্ষা এবং স্পন্সর যাচাইয়ের কারণে প্রসেসিং সময় আগের তুলনায় বেশি লাগছে। ইমিগ্র্যান্ট ভিসা স্থগিত থাকলেও নন-ইমিগ্র্যান্ট ভিসাগুলো পুরোপুরি বন্ধ নয় বলে মার্কিন কর্তৃপক্ষ জানিয়েছে। সব ধরনের ভিসা আবেদন বর্তমানে ঢাকায় মার্কিন দূতাবাসের মাধ্যমে অ্যাপয়েন্টমেন্ট ভিত্তিতে পরিচালিত হচ্ছে এবং নিরাপত্তা নিয়ম আরও কঠোর করা হয়েছে। কাগজপত্রে ভুল থাকলে বা নির্ধারিত সময়ে তথ্য আপডেট না করলে আবেদন বাতিল হওয়ার ঝুঁকিও বাড়ছে। সব মিলিয়ে বলা যায়, গ্রিন কার্ড বা ইমিগ্র্যান্ট ভিসা এখন সবচেয়ে বেশি প্রভাবিত, ট্যুরিস্ট ভিসা চালু আছে কিন্তু কড়াকড়ি বেড়েছে, আর স্টুডেন্ট ও ওয়ার্ক ভিসা চালু থাকলেও যাচাই-বাছাই অনেক কঠোর হয়েছে। তাই নতুন করে আবেদন করার আগে সর্বশেষ নিয়ম জেনে নেওয়া এখন খুবই জরুরি।
যুক্তরাষ্ট্রের ভার্জিনিয়া অঙ্গরাজ্যে প্রবাসী বাংলাদেশিদের জন্য এক গর্বের নতুন অধ্যায় সূচিত হলো। বাংলাদেশি মালিকানাধীন একমাত্র বিশ্ববিদ্যালয় ওয়াশিংটন ইউনিভার্সিটি অব সায়েন্স অ্যান্ড টেকনোলজি তাদের দ্বিতীয় ও স্থায়ী ক্যাম্পাস উদ্বোধনের মাধ্যমে প্রবাসে নতুন ইতিহাস গড়েছে। এই বিশ্ববিদ্যালয়টির প্রতিষ্ঠাতা, চেয়ারম্যান ও আচার্য আবুবকর হানিফ—যিনি বাংলাদেশি কমিউনিটিতে একজন সুপরিচিত ও সম্মানিত ব্যক্তিত্ব—তার দূরদর্শী নেতৃত্বে এই অর্জন সম্ভব হয়েছে। তার সহধর্মিণী ফারহানা হানিফ, প্রধান অর্থ কর্মকর্তা হিসেবে প্রতিষ্ঠানটির আর্থিক ব্যবস্থাপনাকে শক্তিশালী করতে গুরুত্বপূর্ণ ভূমিকা পালন করছেন। নতুন এই ক্যাম্পাস যুক্ত হওয়ার ফলে বিশ্ববিদ্যালয়টির মোট পরিসর এখন প্রায় ২ লাখ বর্গফুটে পৌঁছেছে, যা সম্পূর্ণভাবে একটি নিজস্ব স্থায়ী ক্যাম্পাস। এটি কেবল একটি অবকাঠামো নয়—এটি হাজারো শিক্ষার্থীর স্বপ্ন, পরিশ্রম এবং ভবিষ্যৎ গড়ার একটি শক্তিশালী ভিত্তি। উদ্বোধনী বক্তব্যে আবুবকর হানিফ বলেন, “আজকের দিনটি শুধু একটি ঘোষণা নয়—এটি একটি অনুভবের মুহূর্ত। আমরা সর্বশক্তিমান স্রষ্টার প্রতি কৃতজ্ঞ, যিনি আমাদের এই পর্যায়ে পৌঁছাতে সহায়তা করেছেন। তবে মনে রাখতে হবে—ভবন নয়, মানুষই সফলতা তৈরি করে।” বিশ্ববিদ্যালয়টিতে ইতোমধ্যেই গড়ে তোলা হয়েছে আধুনিক প্রযুক্তিনির্ভর বিভিন্ন ল্যাব—কৃত্রিম বুদ্ধিমত্তা, সাইবার নিরাপত্তা, হার্ডওয়্যার ও নেটওয়ার্ক, স্বাস্থ্যসেবা এবং নিরাপত্তা পর্যবেক্ষণ কেন্দ্রভিত্তিক ল্যাব। শিগগিরই চালু হতে যাচ্ছে একটি রোবটিক্স ল্যাব, যা শিক্ষার্থীদের প্রযুক্তিগত দক্ষতা আরও বাড়াবে। এছাড়াও, প্রায় ৩১ হাজার বর্গফুটের একটি উদ্যোক্তা উন্নয়ন কেন্দ্র স্থাপন করা হচ্ছে, যেখানে শিক্ষার্থীরা তাদের উদ্ভাবনী ধারণাকে বাস্তব ব্যবসায় রূপ দিতে পারবে। এখানে একটি সাধারণ ধারণা থেকে একটি সফল প্রতিষ্ঠানে রূপ নেওয়ার সুযোগ তৈরি করা হচ্ছে। শিক্ষার্থীদের সহায়তায় চলতি বছরে প্রায় ৬ দশমিক ৫ মিলিয়ন ডলারের বৃত্তি ঘোষণা করা হয়েছে, যাতে মেধাবী শিক্ষার্থীরা আর্থিক বাধা ছাড়াই উচ্চশিক্ষার সুযোগ পায়। উল্লেখযোগ্যভাবে, আবুবকর হানিফ দীর্ঘদিন ধরে তথ্যপ্রযুক্তি প্রশিক্ষণ প্রতিষ্ঠানের মাধ্যমে প্রবাসী বাংলাদেশিদের কর্মসংস্থানের নতুন দিগন্ত তৈরি করেছেন। তার উদ্যোগে প্রায় ১০ হাজার মানুষকে তথ্যপ্রযুক্তি খাতে প্রশিক্ষণ দিয়ে চাকরিতে স্থাপন করা হয়েছে, যাদের অধিকাংশই বাংলাদেশি এবং তারা বছরে এক লক্ষ ডলারেরও বেশি আয় করছেন। বিশেষজ্ঞদের মতে, এই বিশ্ববিদ্যালয় শুধু একটি শিক্ষা প্রতিষ্ঠান নয়—এটি প্রবাসী বাংলাদেশিদের জন্য সম্ভাবনা, আত্মনির্ভরতা এবং সাফল্যের এক অনন্য দৃষ্টান্ত। এই অর্জন প্রমাণ করে—প্রবাসে থেকেও বাংলাদেশিরা বিশ্বমানের প্রতিষ্ঠান গড়ে তুলতে পারে এবং নিজেদের অবস্থান শক্তভাবে প্রতিষ্ঠা করতে সক্ষম।
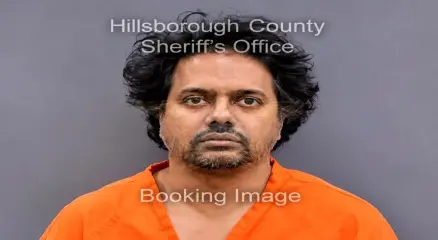
যুক্তরাষ্ট্রের ফ্লোরিডা অঙ্গরাজ্যে প্রাণীর সঙ্গে যৌন কর্মকাণ্ডের ছবি বা ভিডিও ধারণ, বিতরণ ও সংরক্ষণের অভিযোগে গ্রেপ্তার হয়েছেন বাংলাদেশি বংশোদ্ভূত রায়ান আবদুল বাতেন। তিনি বাংলাদেশের বাংলাদেশ প্রকৌশল বিশ্ববিদ্যালয়ের (বুয়েট) তড়িৎ ও ইলেকট্রনিক প্রকৌশল বিভাগের সাবেক শিক্ষার্থী এবং যুক্তরাষ্ট্রের ইউনিভার্সিটি অব সাউথ ফ্লোরিডার সহকারী অধ্যাপক। হিলসবরো কাউন্টি শেরিফের কার্যালয়ের সরকারি ওয়েবসাইটে প্রকাশিত গ্রেপ্তারসংক্রান্ত তথ্য অনুযায়ী, গত ২৮ অক্টোবর ২০২৬ তারিখে তাঁকে গ্রেপ্তার করা হয়। প্রকাশিত রেকর্ডে তাঁর বিরুদ্ধে ‘Film, Distribute, or Possess Image or Video of Sexual Activity with an Animal’ শীর্ষক অভিযোগ উল্লেখ করা হয়েছে। অর্থাৎ, প্রাণীর সঙ্গে যৌন কর্মকাণ্ডের ছবি বা ভিডিও ধারণ, বিতরণ কিংবা নিজের কাছে রাখার অভিযোগে তাঁকে গ্রেপ্তার দেখানো হয়েছে। গ্রেপ্তারসংক্রান্ত সরকারি রেকর্ড প্রকাশের পর বিষয়টি সামাজিক যোগাযোগমাধ্যমে ছড়িয়ে পড়ে। বিশেষ করে বুয়েটের সাবেক শিক্ষার্থী এবং যুক্তরাষ্ট্রের একটি বিশ্ববিদ্যালয়ের সহকারী অধ্যাপক হিসেবে তাঁর পরিচয়ের কারণে ঘটনাটি নিয়ে প্রবাসী বাংলাদেশিদের মধ্যেও আলোচনা তৈরি হয়েছে। এদিকে সামাজিক যোগাযোগমাধ্যমে প্রাণীটির পরিচয় সম্পর্কে বিভিন্ন দাবি ছড়িয়ে পড়লেও হিলসবরো কাউন্টি শেরিফের কার্যালয়ের প্রকাশিত গ্রেপ্তারসংক্রান্ত তথ্যে নির্দিষ্ট কোনো প্রাণীর নাম উল্লেখ করা হয়নি। ফলে ছাগলের সঙ্গে যৌন কর্মকাণ্ডের যে দাবি সামাজিক যোগাযোগমাধ্যমে করা হচ্ছে, তা স্বাধীনভাবে নিশ্চিত হওয়া যায়নি। তথ্যসূত্র: হিলসবরো কাউন্টি শেরিফের কার্যালয় (Hillsborough County Sheriff’s Office), ফ্লোরিডা।


আমেরিকা
View more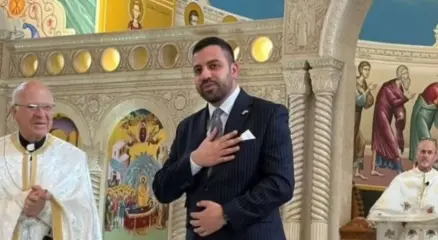
মিশিগানের ডেট্রয়েটে লেবাননের কনসাল জেনারেল ইব্রাহিম শারারাকে ‘পারসোনা নন গ্রাটা’ বা অবাঞ্ছিত ঘোষণা করেছে যুক্তরাষ্ট্র। ওয়াশিংটনে লেবাননের দূতাবাস জানিয়েছে, মার্কিন পররাষ্ট্র দপ্তর তাদের আনুষ্ঠানিকভাবে এ সিদ্ধান্ত জানিয়েছে। লেবাননের পররাষ্ট্র মন্ত্রণালয়ের সূত্রের বরাতে আশারক আল-আওসাত জানিয়েছে, শারারাকে যুক্তরাষ্ট্র ছাড়তে ৪৮ ঘণ্টা সময় দেওয়া হয়েছে। শারারার ঘনিষ্ঠ একটি সূত্র লরিয়ঁ টুডেকে জানিয়েছে, স্থানীয় সময় শুক্রবার (৬ নভেম্বর) বিকেলে তিনি সিদ্ধান্তের নোটিশ পান। তাঁকে রোববার সকাল ৮টার মধ্যে দেশ ছাড়তে বলা হয়। আরব নিউজের প্রতিবেদন প্রকাশের সময় যুক্তরাষ্ট্রের পররাষ্ট্র দপ্তর কিংবা লেবাননের পররাষ্ট্র মন্ত্রণালয় এ বিষয়ে প্রকাশ্যে বিবৃতি দেয়নি। শারারার নামে থাকা একটি সামাজিক যোগাযোগমাধ্যম অ্যাকাউন্টের পুরোনো পোস্ট নিয়ে সংবাদ প্রকাশের পর এ সিদ্ধান্ত আসে। ওয়াশিংটন ফ্রি বিকন ২ নভেম্বরের প্রতিবেদনে দাবি করে, ২০২১ সালের একটি পোস্টে বৈরুতে মার্কিন মেরিন ব্যারাকে ১৯৮৩ সালের বোমা হামলাকে ‘বীরত্বপূর্ণ প্রতিরোধ’ হিসেবে বর্ণনা করা হয়েছিল। হিজবুল্লাহকে ওই হামলার জন্য দায়ী করা হয়। মার্কিন মেরিন কোরের তথ্য অনুযায়ী, ২৩ অক্টোবরের ওই বিস্ফোরণে যুক্তরাষ্ট্রের ২৪১ জন সামরিক সদস্য নিহত হন। পোস্টগুলো শারারা লিখেছেন বলে যে দাবি উঠেছে, তা অস্বীকার করেছেন তাঁর ঘনিষ্ঠ ওই সূত্র। লরিয়ঁ টুডেকে তিনি বলেন, অ্যাকাউন্টটি কয়েক বছর আগে হ্যাক হয়েছিল। এরপর অ্যাকাউন্ট এবং এর সঙ্গে যুক্ত ইমেইল ও ফোন নম্বরে শারারার প্রবেশাধিকার ছিল না। সংবাদমাধ্যমটি অ্যাকাউন্টটি পরীক্ষা করে জানিয়েছে, সেখানে ২০২১ সালের পরের কোনো পোস্ট দেখা যায়নি। কনস্যুলার সম্পর্কবিষয়ক ভিয়েনা কনভেনশনের ২৩ নম্বর অনুচ্ছেদ অনুযায়ী, কোনো দেশ বিদেশি কনস্যুলার কর্মকর্তাকে অবাঞ্ছিত ঘোষণা করলে তাঁকে প্রত্যাহার করতে হয় অথবা তাঁর কনস্যুলার দায়িত্বের অবসান ঘটাতে হয়। সিদ্ধান্তের কারণ জানানো স্বাগতিক দেশের জন্য বাধ্যতামূলক নয়।
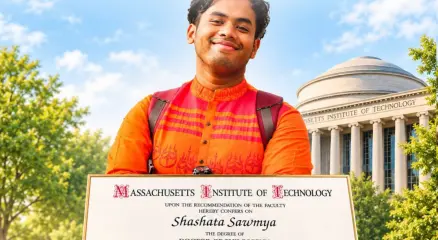
মৃত্যুর ২ বছর পর এমআইটি থেকে পিএইচডি পেলেন বুয়েটের শাশ্বত সৌম্য
এইচএসসিতে ৩.৪১ জিপিএ নিয়েও যুক্তরাষ্ট্রে উচ্চশিক্ষা ও চাকরিতে সাফল্য! পেলে গ্রীন কার্ড
আগুনে দগ্ধ ৩ ইরাকি শিশুকে চিকিৎসা দিতে রাজি না হওয়ায়, কান্নায় ভেঙে পরেন মার্কিন সেনা
যুক্তরাষ্ট্রে নতুন আসা অনেক বাংলাদেশির জন্য বড় চ্যালেঞ্জ হয়ে দাঁড়ায় ক্রেডিট হিস্ট্রি তৈরি করা। নিয়মিত আয় ও ব্যাংক অ্যাকাউন্ট থাকলেও ক্রেডিট হিস্ট্রি না থাকায় বাসা ভাড়া, গাড়ির লোন কিংবা ক্রেডিট কার্ড পেতে সমস্যায় পড়তে পারেন অনেকে। এমনকি কিছু মোবাইল ফোন প্ল্যানের ক্ষেত্রেও ক্রেডিট যাচাই করা হয়। তবে ভালো ক্রেডিট স্কোর গড়তে বড় অঙ্কের আয় বা ঋণ নেওয়ার প্রয়োজন নেই। সঠিক আর্থিক অভ্যাস এবং সময়মতো বিল পরিশোধের মাধ্যমে নতুনরাও ধীরে ধীরে শক্তিশালী ক্রেডিট হিস্ট্রি তৈরি করতে পারেন। যুক্তরাষ্ট্রের কনজিউমার ফাইন্যান্সিয়াল প্রোটেকশন ব্যুরোর তথ্য অনুযায়ী, ক্রেডিট স্কোর মূলত একজন ব্যক্তির ঋণ পরিশোধের ইতিহাস ও আর্থিক দায়িত্ব পালনের তথ্যের ভিত্তিতে নির্ধারিত হয়। বহুল ব্যবহৃত ফিকো ক্রেডিট স্কোর সাধারণত ৩০০ থেকে ৮৫০-এর মধ্যে থাকে। এর মধ্যে ৬৭০ থেকে ৭৩৯ ভালো, ৭৪০ থেকে ৭৯৯ খুব ভালো এবং ৮০০ বা তার বেশি স্কোরকে অসাধারণ হিসেবে বিবেচনা করা হয়। যুক্তরাষ্ট্রে ইকুইফ্যাক্স, এক্সপেরিয়ান এবং ট্রান্সইউনিয়ন নামের তিনটি প্রধান ক্রেডিট ব্যুরো গ্রাহকদের ক্রেডিট রিপোর্ট সংরক্ষণ করে। তবে বিভিন্ন স্কোরিং মডেলের কারণে একই ব্যক্তির একাধিক ক্রেডিট স্কোর থাকতে পারে। myFICO +1 নতুনদের জন্য ক্রেডিট তৈরির অন্যতম কার্যকর উপায় সিকিউর্ড ক্রেডিট কার্ড। সাধারণত নির্দিষ্ট পরিমাণ অর্থ ডিপোজিট রেখে এ ধরনের কার্ড নেওয়া যায়। যেমন, কোনো ব্যাংকে ৩০০ ডলার ডিপোজিট করলে শর্ত অনুযায়ী সমপরিমাণ ক্রেডিট লিমিট পাওয়া যেতে পারে। কার্ড দিয়ে গ্রোসারি, গ্যাস কিংবা দৈনন্দিন ছোটখাটো কেনাকাটা করে প্রতি মাসে পুরো বিল পরিশোধ করলে ইতিবাচক পেমেন্ট হিস্ট্রি তৈরি হয়। তবে আবেদন করার আগে কার্ডের তথ্য তিনটি প্রধান ক্রেডিট ব্যুরোতে রিপোর্ট করা হয় কি না, তা নিশ্চিত হওয়া জরুরি। নিয়মিত ভালোভাবে ব্যবহারের পর কিছু ব্যাংক সিকিউর্ড কার্ডকে আনসিকিউর্ড কার্ডে রূপান্তরের সুযোগ দেয়। নতুন ক্রেডিট হিস্ট্রি থেকে প্রথম ফিকো স্কোর তৈরি হতে সাধারণত অন্তত ছয় মাসের রিপোর্ট হওয়া অ্যাকাউন্টের ইতিহাস প্রয়োজন। Consumer Financial Protection Bureau +1 ক্রেডিট স্কোর ভালো রাখার আরেকটি গুরুত্বপূর্ণ বিষয় হলো ক্রেডিট ইউটিলাইজেশন। অর্থাৎ মোট ক্রেডিট লিমিটের কত শতাংশ ব্যবহার করা হচ্ছে। বিশেষজ্ঞরা সাধারণত ক্রেডিট লিমিটের ৩০ শতাংশের নিচে ব্যালেন্স রাখার পরামর্শ দেন। কারও ক্রেডিট লিমিট ১ হাজার ডলার হলে রিপোর্ট হওয়া ব্যালেন্স ৩০০ ডলারের কম রাখা ভালো। তবে মাসে মোট কত ডলার খরচ হয়েছে, শুধু সেটি নয়, ব্যাংক ক্রেডিট ব্যুরোতে রিপোর্ট করার সময় কত টাকা বকেয়া রয়েছে, সেটিও গুরুত্বপূর্ণ। সবচেয়ে ভালো স্কোরের জন্য অনেক ক্ষেত্রে ১০ শতাংশের নিচে ইউটিলাইজেশন সহায়ক হতে পারে। Consumer Financial Protection Bureau +1 সময়মতো পেমেন্ট করা ক্রেডিট স্কোরের সবচেয়ে গুরুত্বপূর্ণ শর্ত। ফিকোর হিসাবে পেমেন্ট হিস্ট্রি স্কোরের প্রায় ৩৫ শতাংশ এবং ঋণের পরিমাণসংক্রান্ত তথ্য প্রায় ৩০ শতাংশ প্রভাবিত করে। তাই একটি বিলও নির্ধারিত সময়ের বাইরে চলে না যায়, সেদিকে সতর্ক থাকতে হবে। ব্যাংকের অটোপে সুবিধা চালু রাখলে পেমেন্ট মিস হওয়ার ঝুঁকি কমে। তবে শুধু মিনিমাম পেমেন্ট করে বাকি টাকা রেখে দিলে সাধারণত সুদ দিতে হয়। কার্ডে গ্রেস পিরিয়ড সুবিধা থাকলে নিয়ম অনুযায়ী নির্ধারিত তারিখের মধ্যে পুরো স্টেটমেন্ট ব্যালেন্স পরিশোধ করে কেনাকাটার সুদ এড়ানো সম্ভব। অনেকেই নতুন ক্রেডিট কার্ড পাওয়ার পর পুরোনো কার্ড বন্ধ করে দেন। এতে ক্রেডিট স্কোরের ওপর নেতিবাচক প্রভাব পড়তে পারে। কারণ পুরোনো অ্যাকাউন্ট ক্রেডিট হিস্ট্রির দৈর্ঘ্য বাড়াতে সাহায্য করে। পাশাপাশি কার্ড বন্ধ করলে মোট ক্রেডিট লিমিট কমে গিয়ে ইউটিলাইজেশন বেড়ে যেতে পারে। তাই বার্ষিক ফি নেই এমন পুরোনো কার্ড প্রয়োজন অনুযায়ী চালু রাখা উপকারী হতে পারে। তবে কোনো কার্ডে বেশি ফি বা অন্য অসুবিধা থাকলে সেটি চালু রাখার খরচও বিবেচনা করতে হবে। একই সময়ে একাধিক ক্রেডিট কার্ড বা লোনের আবেদন করাও নতুনদের জন্য ঝুঁকিপূর্ণ হতে পারে। কারণ অধিকাংশ নতুন ক্রেডিট আবেদনের সময় ব্যাংক হার্ড ইনকোয়ারি করে, যা সাময়িকভাবে স্কোর কমাতে পারে। অল্প সময়ে অনেক আবেদন করলে ঋণদাতাদের কাছে আর্থিক চাপের ইঙ্গিত যেতে পারে। তাই প্রয়োজন অনুযায়ী আবেদন করা এবং আবেদন করার আগে নিজের যোগ্যতা যাচাই করা ভালো। শুধু ক্রেডিট কার্ড নয়, বিকল্প ব্যবস্থার মাধ্যমেও ক্রেডিট হিস্ট্রি তৈরির সুযোগ রয়েছে। কিছু ব্যাংক ও ক্রেডিট ইউনিয়ন ক্রেডিট বিল্ডার লোন দিয়ে থাকে। পাশাপাশি নির্দিষ্ট রেন্ট রিপোর্টিং সার্ভিসের মাধ্যমে বাসা ভাড়ার পেমেন্ট হিস্ট্রি ক্রেডিট ব্যুরোতে যুক্ত করা সম্ভব। এক্সপেরিয়ান বুস্ট নামের একটি সুবিধার মাধ্যমে যোগ্য ফোন বিল, ইউটিলিটি বিল, ইন্টারনেট এবং বাসা ভাড়ার নিয়মিত পেমেন্ট কিছু ক্রেডিট স্কোরে ইতিবাচক প্রভাব ফেলতে পারে। তবে এসব বিল সাধারণত স্বয়ংক্রিয়ভাবে তিনটি প্রধান ক্রেডিট ব্যুরোতে রিপোর্ট হয় না। এক্সপেরিয়ান বুস্টের সুবিধাও সব ব্যাংক বা ঋণদাতার ব্যবহৃত স্কোরে প্রতিফলিত হয় না। Experian +2 ক্রেডিট হিস্ট্রি তৈরির আরেকটি উপায় হলো পরিবারের কোনো দায়িত্বশীল সদস্যের ক্রেডিট কার্ডে অথরাইজড ইউজার হওয়া। মূল কার্ডধারীর ভালো পেমেন্ট হিস্ট্রি এবং কম ব্যালেন্স নতুন ব্যবহারকারীর জন্য সহায়ক হতে পারে। তবে মূল কার্ডে বেশি ঋণ জমলে বা পেমেন্টে সমস্যা হলে উল্টো নেতিবাচক প্রভাব পড়ার আশঙ্কা থাকে। তাই শুধু ক্রেডিট স্কোর বাড়ানোর উদ্দেশ্যে অপরিচিত ব্যক্তি বা অনির্ভরযোগ্য কারও অ্যাকাউন্টে যুক্ত হওয়া উচিত নয়। ক্রেডিট রিপোর্ট নিয়মিত পরীক্ষা করাও জরুরি। যুক্তরাষ্ট্রের ফেডারেল ট্রেড কমিশনের তথ্য অনুযায়ী, তিনটি প্রধান ক্রেডিট ব্যুরোর প্রত্যেকটি থেকে সপ্তাহে একবার বিনামূল্যে ক্রেডিট রিপোর্ট পাওয়ার সুযোগ রয়েছে। অ্যানুয়াল ক্রেডিট রিপোর্ট নামের অনুমোদিত সেবার মাধ্যমে এসব রিপোর্ট সংগ্রহ করা যায়। তবে বিনামূল্যের ক্রেডিট রিপোর্টে সব সময় ক্রেডিট স্কোর অন্তর্ভুক্ত থাকে না। রিপোর্টে ভুল ঠিকানা, অপরিচিত ঋণ, ভুল পেমেন্ট তথ্য কিংবা নিজের নামে খোলা অজানা অ্যাকাউন্ট দেখা গেলে সংশ্লিষ্ট ক্রেডিট ব্যুরো ও তথ্য প্রদানকারী প্রতিষ্ঠানের কাছে ডিসপিউট করা যায়। নিজের রিপোর্ট নিজে পরীক্ষা করলে ক্রেডিট স্কোর কমে না। Consumer Advice +1 ক্রেডিট স্কোর দ্রুত বাড়ানোর প্রতিশ্রুতি দিয়ে অর্থ আদায়কারী প্রতিষ্ঠানের ব্যাপারেও সতর্ক করেছে ফেডারেল ট্রেড কমিশন। সংস্থাটির মতে, ক্রেডিট রিপোর্টে সঠিক ও হালনাগাদ নেতিবাচক তথ্য কোনো ক্রেডিট রিপেয়ার কোম্পানি আইনসম্মতভাবে মুছে দিতে পারে না। ভুল তথ্য সংশোধনের আবেদন গ্রাহক নিজেই বিনামূল্যে করতে পারেন। ফলে অল্প সময়ে নির্দিষ্ট সংখ্যক পয়েন্ট বাড়িয়ে দেওয়ার প্রতিশ্রুতিতে অর্থ খরচ না করে নিয়মিত পেমেন্ট ও দায়িত্বশীল ক্রেডিট ব্যবহারে গুরুত্ব দেওয়াই নিরাপদ। বিশেষজ্ঞদের মতে, যুক্তরাষ্ট্রে ভালো ক্রেডিট হিস্ট্রি তৈরি একটি ধারাবাহিক প্রক্রিয়া। এটি এক বা দুই মাসের মধ্যে বড় অঙ্কের লোন নেওয়ার বিষয় নয়। বরং সামর্থ্যের মধ্যে খরচ, সময়মতো বিল পরিশোধ, কম ক্রেডিট ইউটিলাইজেশন এবং নিয়মিত ক্রেডিট রিপোর্ট পরীক্ষা করার মাধ্যমে দীর্ঘমেয়াদে আর্থিক অবস্থান শক্তিশালী করা সম্ভব। বাসা ভাড়া বা লোনের পাশাপাশি কিছু চাকরির ব্যাকগ্রাউন্ড চেকেও ক্রেডিট রিপোর্টের তথ্য ব্যবহৃত হতে পারে। তবে চাকরিদাতার ক্রেডিট রিপোর্ট যাচাই এবং সরাসরি ক্রেডিট স্কোর দেখা এক বিষয় নয়। এ ধরনের রিপোর্ট সংগ্রহের ক্ষেত্রে সাধারণত আবেদনকারীর লিখিত অনুমতি প্রয়োজন হয় এবং সংশ্লিষ্ট অঙ্গরাজ্যের আইনও প্রযোজ্য হতে পারে। যুক্তরাষ্ট্রে নতুন আসা বাংলাদেশিদের জন্য সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো শুরু থেকেই ভালো আর্থিক অভ্যাস তৈরি করা। কার্ডের অনুমোদন, ক্রেডিট লিমিট এবং অন্যান্য ব্যাংকিং সুবিধা পাওয়ার শর্ত আবেদনকারীর আয়, পরিচয় যাচাই ও সংশ্লিষ্ট প্রতিষ্ঠানের নীতিমালার ওপর নির্ভর করে। তাই যেকোনো আর্থিক সিদ্ধান্তের আগে ব্যাংকের অফিশিয়াল শর্ত ভালোভাবে যাচাই করা উচিত। ফেসবুক হুক: আমেরিকায় নতুন বাংলাদেশিদের ক্রেডিট স্কোর গড়ার সাতটি কার্যকর উপায় যুক্তরাষ্ট্রে নতুন আসা অনেক বাংলাদেশির জন্য বড় চ্যালেঞ্জ হয়ে দাঁড়ায় ক্রেডিট হিস্ট্রি তৈরি করা। নিয়মিত আয় ও ব্যাংক অ্যাকাউন্ট থাকলেও ক্রেডিট হিস্ট্রি না থাকায় বাসা ভাড়া, গাড়ির লোন কিংবা ক্রেডিট কার্ড পেতে সমস্যায় পড়তে পারেন অনেকে। এমনকি কিছু মোবাইল ফোন প্ল্যানের ক্ষেত্রেও ক্রেডিট যাচাই করা হয়। তবে ভালো ক্রেডিট স্কোর গড়তে বড় অঙ্কের আয় বা ঋণ নেওয়ার প্রয়োজন নেই। সঠিক আর্থিক অভ্যাস এবং সময়মতো বিল পরিশোধের মাধ্যমে নতুনরাও ধীরে ধীরে শক্তিশালী ক্রেডিট হিস্ট্রি তৈরি করতে পারেন। যুক্তরাষ্ট্রের কনজিউমার ফাইন্যান্সিয়াল প্রোটেকশন ব্যুরোর তথ্য অনুযায়ী, ক্রেডিট স্কোর মূলত একজন ব্যক্তির ঋণ পরিশোধের ইতিহাস ও আর্থিক দায়িত্ব পালনের তথ্যের ভিত্তিতে নির্ধারিত হয়। বহুল ব্যবহৃত ফিকো ক্রেডিট স্কোর সাধারণত ৩০০ থেকে ৮৫০-এর মধ্যে থাকে। এর মধ্যে ৬৭০ থেকে ৭৩৯ ভালো, ৭৪০ থেকে ৭৯৯ খুব ভালো এবং ৮০০ বা তার বেশি স্কোরকে অসাধারণ হিসেবে বিবেচনা করা হয়। যুক্তরাষ্ট্রে ইকুইফ্যাক্স, এক্সপেরিয়ান এবং ট্রান্সইউনিয়ন নামের তিনটি প্রধান ক্রেডিট ব্যুরো গ্রাহকদের ক্রেডিট রিপোর্ট সংরক্ষণ করে। তবে বিভিন্ন স্কোরিং মডেলের কারণে একই ব্যক্তির একাধিক ক্রেডিট স্কোর থাকতে পারে। myFICO +1 নতুনদের জন্য ক্রেডিট তৈরির অন্যতম কার্যকর উপায় সিকিউর্ড ক্রেডিট কার্ড। সাধারণত নির্দিষ্ট পরিমাণ অর্থ ডিপোজিট রেখে এ ধরনের কার্ড নেওয়া যায়। যেমন, কোনো ব্যাংকে ৩০০ ডলার ডিপোজিট করলে শর্ত অনুযায়ী সমপরিমাণ ক্রেডিট লিমিট পাওয়া যেতে পারে। কার্ড দিয়ে গ্রোসারি, গ্যাস কিংবা দৈনন্দিন ছোটখাটো কেনাকাটা করে প্রতি মাসে পুরো বিল পরিশোধ করলে ইতিবাচক পেমেন্ট হিস্ট্রি তৈরি হয়। তবে আবেদন করার আগে কার্ডের তথ্য তিনটি প্রধান ক্রেডিট ব্যুরোতে রিপোর্ট করা হয় কি না, তা নিশ্চিত হওয়া জরুরি। নিয়মিত ভালোভাবে ব্যবহারের পর কিছু ব্যাংক সিকিউর্ড কার্ডকে আনসিকিউর্ড কার্ডে রূপান্তরের সুযোগ দেয়। নতুন ক্রেডিট হিস্ট্রি থেকে প্রথম ফিকো স্কোর তৈরি হতে সাধারণত অন্তত ছয় মাসের রিপোর্ট হওয়া অ্যাকাউন্টের ইতিহাস প্রয়োজন। Consumer Financial Protection Bureau +1 ক্রেডিট স্কোর ভালো রাখার আরেকটি গুরুত্বপূর্ণ বিষয় হলো ক্রেডিট ইউটিলাইজেশন। অর্থাৎ মোট ক্রেডিট লিমিটের কত শতাংশ ব্যবহার করা হচ্ছে। বিশেষজ্ঞরা সাধারণত ক্রেডিট লিমিটের ৩০ শতাংশের নিচে ব্যালেন্স রাখার পরামর্শ দেন। কারও ক্রেডিট লিমিট ১ হাজার ডলার হলে রিপোর্ট হওয়া ব্যালেন্স ৩০০ ডলারের কম রাখা ভালো। তবে মাসে মোট কত ডলার খরচ হয়েছে, শুধু সেটি নয়, ব্যাংক ক্রেডিট ব্যুরোতে রিপোর্ট করার সময় কত টাকা বকেয়া রয়েছে, সেটিও গুরুত্বপূর্ণ। সবচেয়ে ভালো স্কোরের জন্য অনেক ক্ষেত্রে ১০ শতাংশের নিচে ইউটিলাইজেশন সহায়ক হতে পারে। Consumer Financial Protection Bureau +1 সময়মতো পেমেন্ট করা ক্রেডিট স্কোরের সবচেয়ে গুরুত্বপূর্ণ শর্ত। ফিকোর হিসাবে পেমেন্ট হিস্ট্রি স্কোরের প্রায় ৩৫ শতাংশ এবং ঋণের পরিমাণসংক্রান্ত তথ্য প্রায় ৩০ শতাংশ প্রভাবিত করে। তাই একটি বিলও নির্ধারিত সময়ের বাইরে চলে না যায়, সেদিকে সতর্ক থাকতে হবে। ব্যাংকের অটোপে সুবিধা চালু রাখলে পেমেন্ট মিস হওয়ার ঝুঁকি কমে। তবে শুধু মিনিমাম পেমেন্ট করে বাকি টাকা রেখে দিলে সাধারণত সুদ দিতে হয়। কার্ডে গ্রেস পিরিয়ড সুবিধা থাকলে নিয়ম অনুযায়ী নির্ধারিত তারিখের মধ্যে পুরো স্টেটমেন্ট ব্যালেন্স পরিশোধ করে কেনাকাটার সুদ এড়ানো সম্ভব। অনেকেই নতুন ক্রেডিট কার্ড পাওয়ার পর পুরোনো কার্ড বন্ধ করে দেন। এতে ক্রেডিট স্কোরের ওপর নেতিবাচক প্রভাব পড়তে পারে। কারণ পুরোনো অ্যাকাউন্ট ক্রেডিট হিস্ট্রির দৈর্ঘ্য বাড়াতে সাহায্য করে। পাশাপাশি কার্ড বন্ধ করলে মোট ক্রেডিট লিমিট কমে গিয়ে ইউটিলাইজেশন বেড়ে যেতে পারে। তাই বার্ষিক ফি নেই এমন পুরোনো কার্ড প্রয়োজন অনুযায়ী চালু রাখা উপকারী হতে পারে। তবে কোনো কার্ডে বেশি ফি বা অন্য অসুবিধা থাকলে সেটি চালু রাখার খরচও বিবেচনা করতে হবে। একই সময়ে একাধিক ক্রেডিট কার্ড বা লোনের আবেদন করাও নতুনদের জন্য ঝুঁকিপূর্ণ হতে পারে। কারণ অধিকাংশ নতুন ক্রেডিট আবেদনের সময় ব্যাংক হার্ড ইনকোয়ারি করে, যা সাময়িকভাবে স্কোর কমাতে পারে। অল্প সময়ে অনেক আবেদন করলে ঋণদাতাদের কাছে আর্থিক চাপের ইঙ্গিত যেতে পারে। তাই প্রয়োজন অনুযায়ী আবেদন করা এবং আবেদন করার আগে নিজের যোগ্যতা যাচাই করা ভালো। শুধু ক্রেডিট কার্ড নয়, বিকল্প ব্যবস্থার মাধ্যমেও ক্রেডিট হিস্ট্রি তৈরির সুযোগ রয়েছে। কিছু ব্যাংক ও ক্রেডিট ইউনিয়ন ক্রেডিট বিল্ডার লোন দিয়ে থাকে। পাশাপাশি নির্দিষ্ট রেন্ট রিপোর্টিং সার্ভিসের মাধ্যমে বাসা ভাড়ার পেমেন্ট হিস্ট্রি ক্রেডিট ব্যুরোতে যুক্ত করা সম্ভব। এক্সপেরিয়ান বুস্ট নামের একটি সুবিধার মাধ্যমে যোগ্য ফোন বিল, ইউটিলিটি বিল, ইন্টারনেট এবং বাসা ভাড়ার নিয়মিত পেমেন্ট কিছু ক্রেডিট স্কোরে ইতিবাচক প্রভাব ফেলতে পারে। তবে এসব বিল সাধারণত স্বয়ংক্রিয়ভাবে তিনটি প্রধান ক্রেডিট ব্যুরোতে রিপোর্ট হয় না। এক্সপেরিয়ান বুস্টের সুবিধাও সব ব্যাংক বা ঋণদাতার ব্যবহৃত স্কোরে প্রতিফলিত হয় না। Experian +2 ক্রেডিট হিস্ট্রি তৈরির আরেকটি উপায় হলো পরিবারের কোনো দায়িত্বশীল সদস্যের ক্রেডিট কার্ডে অথরাইজড ইউজার হওয়া। মূল কার্ডধারীর ভালো পেমেন্ট হিস্ট্রি এবং কম ব্যালেন্স নতুন ব্যবহারকারীর জন্য সহায়ক হতে পারে। তবে মূল কার্ডে বেশি ঋণ জমলে বা পেমেন্টে সমস্যা হলে উল্টো নেতিবাচক প্রভাব পড়ার আশঙ্কা থাকে। তাই শুধু ক্রেডিট স্কোর বাড়ানোর উদ্দেশ্যে অপরিচিত ব্যক্তি বা অনির্ভরযোগ্য কারও অ্যাকাউন্টে যুক্ত হওয়া উচিত নয়। ক্রেডিট রিপোর্ট নিয়মিত পরীক্ষা করাও জরুরি। যুক্তরাষ্ট্রের ফেডারেল ট্রেড কমিশনের তথ্য অনুযায়ী, তিনটি প্রধান ক্রেডিট ব্যুরোর প্রত্যেকটি থেকে সপ্তাহে একবার বিনামূল্যে ক্রেডিট রিপোর্ট পাওয়ার সুযোগ রয়েছে। অ্যানুয়াল ক্রেডিট রিপোর্ট নামের অনুমোদিত সেবার মাধ্যমে এসব রিপোর্ট সংগ্রহ করা যায়। তবে বিনামূল্যের ক্রেডিট রিপোর্টে সব সময় ক্রেডিট স্কোর অন্তর্ভুক্ত থাকে না। রিপোর্টে ভুল ঠিকানা, অপরিচিত ঋণ, ভুল পেমেন্ট তথ্য কিংবা নিজের নামে খোলা অজানা অ্যাকাউন্ট দেখা গেলে সংশ্লিষ্ট ক্রেডিট ব্যুরো ও তথ্য প্রদানকারী প্রতিষ্ঠানের কাছে ডিসপিউট করা যায়। নিজের রিপোর্ট নিজে পরীক্ষা করলে ক্রেডিট স্কোর কমে না। Consumer Advice +1 ক্রেডিট স্কোর দ্রুত বাড়ানোর প্রতিশ্রুতি দিয়ে অর্থ আদায়কারী প্রতিষ্ঠানের ব্যাপারেও সতর্ক করেছে ফেডারেল ট্রেড কমিশন। সংস্থাটির মতে, ক্রেডিট রিপোর্টে সঠিক ও হালনাগাদ নেতিবাচক তথ্য কোনো ক্রেডিট রিপেয়ার কোম্পানি আইনসম্মতভাবে মুছে দিতে পারে না। ভুল তথ্য সংশোধনের আবেদন গ্রাহক নিজেই বিনামূল্যে করতে পারেন। ফলে অল্প সময়ে নির্দিষ্ট সংখ্যক পয়েন্ট বাড়িয়ে দেওয়ার প্রতিশ্রুতিতে অর্থ খরচ না করে নিয়মিত পেমেন্ট ও দায়িত্বশীল ক্রেডিট ব্যবহারে গুরুত্ব দেওয়াই নিরাপদ। বিশেষজ্ঞদের মতে, যুক্তরাষ্ট্রে ভালো ক্রেডিট হিস্ট্রি তৈরি একটি ধারাবাহিক প্রক্রিয়া। এটি এক বা দুই মাসের মধ্যে বড় অঙ্কের লোন নেওয়ার বিষয় নয়। বরং সামর্থ্যের মধ্যে খরচ, সময়মতো বিল পরিশোধ, কম ক্রেডিট ইউটিলাইজেশন এবং নিয়মিত ক্রেডিট রিপোর্ট পরীক্ষা করার মাধ্যমে দীর্ঘমেয়াদে আর্থিক অবস্থান শক্তিশালী করা সম্ভব। বাসা ভাড়া বা লোনের পাশাপাশি কিছু চাকরির ব্যাকগ্রাউন্ড চেকেও ক্রেডিট রিপোর্টের তথ্য ব্যবহৃত হতে পারে। তবে চাকরিদাতার ক্রেডিট রিপোর্ট যাচাই এবং সরাসরি ক্রেডিট স্কোর দেখা এক বিষয় নয়। এ ধরনের রিপোর্ট সংগ্রহের ক্ষেত্রে সাধারণত আবেদনকারীর লিখিত অনুমতি প্রয়োজন হয় এবং সংশ্লিষ্ট অঙ্গরাজ্যের আইনও প্রযোজ্য হতে পারে। যুক্তরাষ্ট্রে নতুন আসা বাংলাদেশিদের জন্য সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো শুরু থেকেই ভালো আর্থিক অভ্যাস তৈরি করা। কার্ডের অনুমোদন, ক্রেডিট লিমিট এবং অন্যান্য ব্যাংকিং সুবিধা পাওয়ার শর্ত আবেদনকারীর আয়, পরিচয় যাচাই ও সংশ্লিষ্ট প্রতিষ্ঠানের নীতিমালার ওপর নির্ভর করে। তাই যেকোনো আর্থিক সিদ্ধান্তের আগে ব্যাংকের অফিশিয়াল শর্ত ভালোভাবে যাচাই করা উচিত।
উচ্চশিক্ষার স্বপ্ন নিয়ে নিউইয়র্কে, গাড়ির ধাক্কায় গুরুতর আহত বাংলাদেশি মেহেদী শামীম
স্বামীকে হত্যার পরিকল্পনায় স্ত্রীকে চ্যাটজিপিটির সহায়তার অভিযোগ, ওপেনএআইয়ের বিরুদ্ধে মামলা
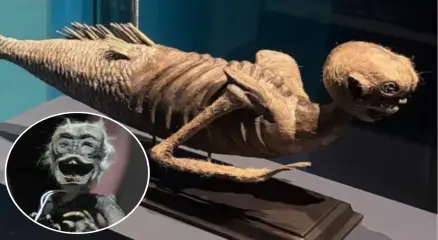
বিশ্বকে বোকা বানানো সেই জলপরীর আসল পরিচয় উন্মোচন করলেন বিজ্ঞানীরা
যুক্তরাষ্ট্রে বাড়ির দাম ও মর্টগেজের সুদের চাপের কারণে অনেকের জন্য বাড়ি কেনা কঠিন হয়ে উঠেছে। বিশেষ করে নিউইয়র্ক, সান ফ্রান্সিসকো ও মিয়ামির মতো বড় শহরে বাড়ির মূল্য অনেক বেশি। তবে দেশটির কিছু শহরে এখনো তুলনামূলক কম দামে বাড়ি কেনার সুযোগ রয়েছে। আবাসন খাতের কয়েকজন বিশেষজ্ঞের মতে, এসব শহরে জনসংখ্যা বৃদ্ধি, কর্মসংস্থানের সুযোগ, ব্যবসায়িক বিনিয়োগ এবং অবকাঠামোগত উন্নয়নের কারণে ভবিষ্যতে বাড়ির চাহিদা বাড়তে পারে। এ বিবেচনায় যুক্তরাষ্ট্রের নয়টি শহরকে সম্ভাবনাময় আবাসন বাজার হিসেবে চিহ্নিত করেছে ভ্রমণ ও জীবনধারাবিষয়ক সাময়িকী ট্রাভেল অ্যান্ড লেজার। গত ১৩ আগস্ট প্রকাশিত সাময়িকীটির প্রতিবেদনে রিয়েল এস্টেট বিশেষজ্ঞদের মতামত এবং স্থানীয় আবাসন বাজারের তথ্য বিশ্লেষণ করে শহরগুলোর তালিকা তৈরি করা হয়েছে। তালিকায় রয়েছে নর্থ ক্যারোলাইনার র্যালি, মিশিগানের গ্র্যান্ড র্যাপিডস, সাউথ ক্যারোলাইনার গ্রিনভিল, ওয়াশিংটনের স্পোকেন, টেনেসির চ্যাটানুগা, ভার্জিনিয়ার রিচমন্ড, জর্জিয়ার এথেন্স, টেক্সাসের হিউস্টন এবং ওহাইওর সিনসিনাটি। বিশেষজ্ঞদের মতে, এসব শহরে জীবনযাত্রার মান, কর্মসংস্থান এবং তুলনামূলক সাশ্রয়ী আবাসনের সমন্বয় নতুন ক্রেতাদের আকৃষ্ট করছে। নর্থ ক্যারোলাইনার র্যালির উত্তরাঞ্চল বা নর্থ র্যালিকে বিশেষ গুরুত্ব দিয়েছেন সিনচ হোম বায়ার্সের প্রতিষ্ঠাতা রায়ান স্মিথ। তাঁর মতে, প্রযুক্তি খাতের নতুন প্রতিষ্ঠান, বড় আবাসন প্রকল্প এবং উচ্চ আয়ের মানুষের আগমনে সেখানে বাড়ির চাহিদা দ্রুত বাড়ছে। পাশাপাশি নতুন বাড়ির সরবরাহ চাহিদার তুলনায় কম থাকায় ভবিষ্যতে দাম আরও বাড়তে পারে। জাইলো’র উদ্ধৃত তথ্য অনুযায়ী, সাময়িকীটির প্রতিবেদনের সময় র্যালিতে একটি বাড়ির গড় মূল্য ছিল প্রায় ৫ লাখ ডলারের কাছাকাছি। মিশিগানের গ্র্যান্ড র্যাপিডসেও বাড়ির বাজারে আগ্রহ বাড়ছে। ২০২০ সালের পর শহরটির বাড়ির মূল্য উল্লেখযোগ্যভাবে বাড়লেও মধ্য-পশ্চিমাঞ্চলের অন্যান্য বড় শহরের তুলনায় এটি এখনো অনেক ক্রেতার নাগালের মধ্যে রয়েছে। সাময়িকীটির হিসাবে, সেখানে বাড়ির গড় মূল্য ৩ লাখ ডলারের কিছু বেশি। রেস্তোরাঁ, সংস্কৃতি, শিল্পচর্চা, উন্মুক্ত বিনোদনকেন্দ্র এবং হাঁটার উপযোগী আবাসিক এলাকার কারণে বিশেষ করে তরুণ ক্রেতাদের কাছে শহরটি আকর্ষণীয় হয়ে উঠছে। সাউথ ক্যারোলাইনার গ্রিনভিলকে সম্ভাবনাময় বলছেন রেড বার্ন হোমবায়ার্সের সহপ্রতিষ্ঠাতা কেন করসিনি। শহরটির কাছাকাছি পাহাড়ি এলাকা, প্রাণবন্ত ডাউনটাউন এবং স্বাস্থ্যসেবা খাতের সম্প্রসারণ আবাসন বাজারকে শক্তিশালী করছে। মিশেলিন নর্থ আমেরিকার সদর দপ্তরও এই অঞ্চলে অবস্থিত। প্রতিবেদনে বলা হয়েছে, গত এক বছরে শহরটির বাড়ির গড় মূল্য ২ দশমিক ১ শতাংশ বেড়ে প্রায় ৩ লাখ ৩০ হাজার ডলারে পৌঁছেছে। তাঁর মতে, মানুষ শুধু কম দামে বাড়ি কেনার জন্য নয়, উন্নত জীবনযাপনের সুযোগের কারণেও গ্রিনভিলে আসছে। ওয়াশিংটন অঙ্গরাজ্যের স্পোকেনও তালিকায় রয়েছে। সিয়াটলের তুলনায় সেখানে বাড়ির দাম অনেক কম। সাময়িকীটির হিসাবে, স্পোকেনে একটি বাড়ির গড় মূল্য প্রায় ৪ লাখ ডলার। প্রকৃতির কাছাকাছি জীবনযাপন, নদী ও পাহাড়ঘেরা পরিবেশ এবং তুলনামূলক কম আবাসন ব্যয়ের কারণে সিয়াটল ও পিউজেট সাউন্ড অঞ্চলে বাড়ি কিনতে না পারা অনেক ক্রেতার কাছে শহরটি বিকল্প হয়ে উঠছে। টেনেসির চ্যাটানুগায় বাড়ির গড় মূল্য প্রায় ৩ লাখ ২৫ হাজার ডলার। তুলনায় ন্যাশভিলে এই মূল্য প্রায় ৪ লাখ ৩৫ হাজার ডলার। কেন করসিনির মতে, কর্মসংস্থানের সুযোগ, নদী ও পাহাড়ঘেরা প্রাকৃতিক পরিবেশ এবং উন্নত শহুরে জীবনযাপনের সমন্বয় চ্যাটানুগাকে আকর্ষণীয় করছে। দক্ষিণাঞ্চলের তুলনামূলক ব্যয়বহুল শহরগুলো থেকে কিছু মানুষ এখানে চলে আসছেন বলেও তিনি জানিয়েছেন। ভার্জিনিয়ার রিচমন্ডে বাড়ি কেনার প্রতিযোগিতা ইতোমধ্যে বেড়েছে। সাময়িকীটির প্রতিবেদনে জাইলো’র তথ্য উদ্ধৃত করে বলা হয়েছে, সেখানে একটি বাড়ি বিক্রির প্রস্তাব বাজারে আসার পর গড়ে প্রায় ছয় দিনের মধ্যে ক্রেতা পাওয়া যাচ্ছে। প্রায় অর্ধেক বাড়ি তালিকাভুক্ত দামের চেয়েও বেশি দামে বিক্রি হচ্ছে। শহরটির গড় বাড়ির মূল্য প্রায় ৩ লাখ ৮০ হাজার ডলার। ওয়াশিংটন ডিসি ও নর্দার্ন ভার্জিনিয়ার তুলনায় কম ব্যয়ে বসবাস, ঐতিহাসিক আবাসিক এলাকা, খাবার ও সংস্কৃতির পরিবেশ এবং বৈচিত্র্যময় কর্মসংস্থানের সুযোগ নতুন বাসিন্দাদের আকৃষ্ট করছে। জর্জিয়ার এথেন্স শহরে বিশ্ববিদ্যালয়কেন্দ্রিক আবাসনের চাহিদা গুরুত্বপূর্ণ ভূমিকা রাখছে। জর্জিয়া বিশ্ববিদ্যালয়ের শিক্ষার্থী ও সংশ্লিষ্ট কর্মীদের কারণে ভাড়ার বাড়ির বাজারে স্থিতিশীল চাহিদা রয়েছে। শহরের কেন্দ্রীয় এলাকায় নতুন উন্নয়ন হলেও সেখানে বাড়ি তৈরির জন্য জমির পরিমাণ সীমিত। রিয়েলটর ডটকমের তথ্য অনুযায়ী, প্রতিবেদনের সময় এথেন্সে বাড়ির মধ্যম তালিকামূল্য ছিল প্রায় ৪ লাখ ২৫ হাজার ডলার, যা আগের বছরের তুলনায় ৩ দশমিক ৭ শতাংশ কম। ফলে ক্রেতাদের দরদাম করার কিছু সুযোগ তৈরি হয়েছে বলে বিশেষজ্ঞরা মনে করছেন। টেক্সাসের হিউস্টন তালিকার আরেকটি উল্লেখযোগ্য শহর। সেখানে বাড়ির গড় মূল্য প্রায় ২ লাখ ৬৫ হাজার ডলার বলে প্রতিবেদনে উল্লেখ করা হয়েছে। মহাকাশ গবেষণা, প্রযুক্তি, জৈবপ্রযুক্তি, জ্বালানি, বাণিজ্য, উৎপাদন ও স্বাস্থ্যসেবা খাতে ব্যবসা সম্প্রসারণ শহরটির অর্থনীতিকে শক্তিশালী করছে। জনসংখ্যা বৃদ্ধি, তুলনামূলক কম জীবনযাত্রার ব্যয় এবং বৈচিত্র্যময় খাবার ও সংস্কৃতির পরিবেশও নতুন বাসিন্দাদের আকৃষ্ট করছে। তবে বিশেষজ্ঞরা মনে করছেন, হিউস্টনের বাজারে সম্ভাবনা থাকলেও নিকট ভবিষ্যতে বড় ধরনের মূল্যবৃদ্ধি নিশ্চিত নয়। ওহাইওর সিনসিনাটিও তুলনামূলক সাশ্রয়ী আবাসনের জন্য আলোচনায় রয়েছে। শহরটির বাড়ির গড় মূল্য ২ লাখ ডলারের মাঝামাঝি। ঐতিহাসিক আবাসিক এলাকা, পেশাদার ক্রীড়া দল, রেস্তোরাঁ, শিল্প ও সংস্কৃতির বিকাশ এবং নদীতীরবর্তী পরিবেশ নতুন প্রজন্মের বাসিন্দাদের আকৃষ্ট করছে। রিয়েল এস্টেট বিশেষজ্ঞ কারেন কোস্তিউর মতে, সিনসিনাটি ও ক্লিভল্যান্ডের মতো শহরে তুলনামূলক কম বাড়ির দাম, আবাসনের বিভিন্ন ধরন এবং পুরোনো এলাকার উন্নয়ন তরুণ বাসিন্দা ও ব্যবসাপ্রতিষ্ঠানকে আকর্ষণ করছে। বিশেষজ্ঞদের এই তালিকা যুক্তরাষ্ট্রের বাড়ি কেনার বাজারে সম্ভাব্য সুযোগগুলো তুলে ধরলেও কোনো শহরে বাড়ির দাম নিশ্চিতভাবে বাড়বে, এমন নিশ্চয়তা দেয় না। বাড়ি কেনার আগে সংশ্লিষ্ট এলাকার সম্পত্তির কর, বাড়ির অবস্থা, বীমা, স্থানীয় কর্মসংস্থান, স্কুল, যাতায়াত ব্যবস্থা এবং মর্টগেজের খরচ বিবেচনা করা জরুরি। বিশেষ করে বিদেশি ক্রেতা বা নতুন অভিবাসীদের জন্য বাড়ি কেনার ক্ষেত্রে ঋণ পাওয়ার যোগ্যতা ও অন্যান্য আর্থিক শর্তও গুরুত্বপূর্ণ। তাই শুধু সম্ভাব্য মূল্যবৃদ্ধির আশায় নয়, দীর্ঘমেয়াদি বসবাস ও আর্থিক সামর্থ্য বিবেচনা করেই বাড়ি কেনার সিদ্ধান্ত নেওয়ার পরামর্শ দিয়েছেন আবাসন বিশেষজ্ঞরা। সংবাদসূত্র: ট্রাভেল অ্যান্ড লেজার, জাইলো, রিয়েলটর ডটকম।
যুক্তরাষ্ট্রে প্রথমবার বাড়ি কিনতে নগদ অর্থের ব্যবহার বাড়ছে, বড় ভরসা পারিবারিক সম্পদ
যুক্তরাষ্ট্রে অভিবাসন সুবিধা পেতে সাবেক স্ত্রীকে দুই বছর শেকল দিয়ে বেঁধে রাখলেন স্বামী